2026年10月17日,半月谈的报道里出现了一个学植物学的姑娘。她叫Dandi,2025年9月成立了自己的香氛品牌,之后每个周末都在市集上摆摊。
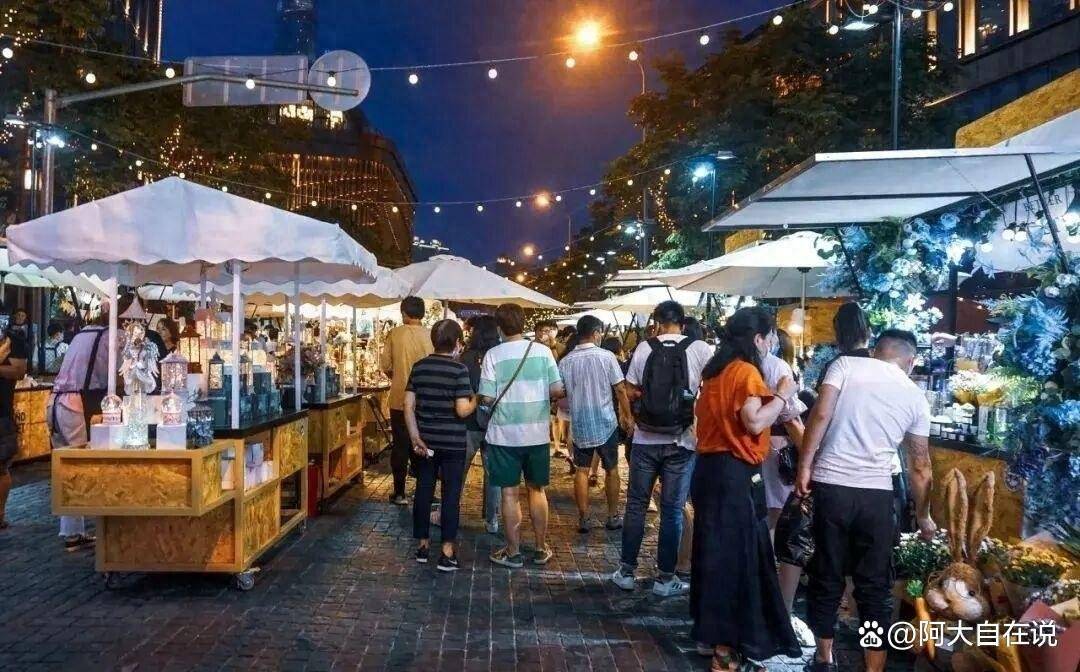
她讲得很直白:“香气不能隔着屏幕传递,再美的文字描述不如现场一闻。”
同样一瓶香氛,网上便宜一半,市集上贵一倍,摊位前照样有人掏钱。年轻人宁愿多跑一趟,也不肯在电商下单,这笔账按老规矩算不明白。
按半月谈的说法,8月之中,上海每逢周末,市集数量都能达到二十几场。到了中秋和国庆两个节点,瞭望东方周刊,2026年第21期给出不全统计:小红书里明确宣布的市集已不止120场,涉及城市有20余个。
贵一倍还有人买,这账不能只按商品算
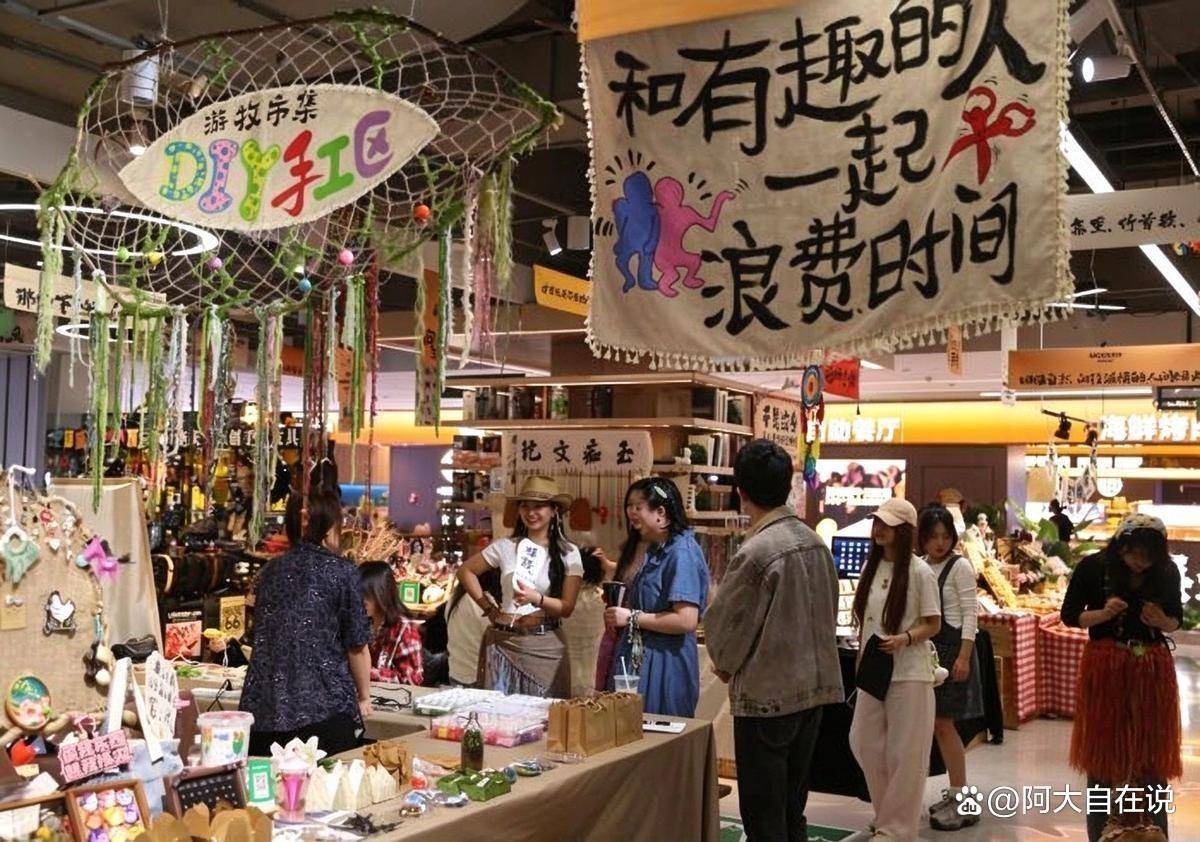
市集的样子其实早就不一样了。以前的大集主打“一站式购齐”,面向大众,货品很全,却都不专。如今新出现植物、苗绣、香氛这些主题市集,每个摊位只服务很小一群人。
半月谈的报道里,吴家凡作为市集负责人说得很清楚:传统花市位置偏、货杂,线上买容易“货不对板”,办市集就是想让大家现场看、当面聊。
再看另一边,电商那种最舒坦的阶段已经结束。平台起步时做的确实算好事:大量小商家、长尾供给、偏远产地商品被连进同一张网,想要什么一搜就能找到,搜寻成本被压低了。
用户规模上去,平台估值就上去;平台估值上去,商家对它的依赖也更深。起初为了招揽商家和用户,流量价格低,平台还贴补物流与支付,说到底是用钱换规模。等到用户增长到顶,流量转成得花钱买的商业资源,补贴也转为广告支出。并非平台学坏了,而是结构改了。
按国家统计局的统计口径看,2026年的前三季度,网上商品、服务零售额约为15.15万亿元,同比涨4.4%,相比2025年全年8.6%的增速低了不少。
2026年9月,快递业务量涨幅仅为2.1%,收入则增加5.6%。包裹总量继续上升,但增长速度已经降了。
直播电商这一侧同样在更新主角。按《2025直播电商行业发展白皮书》所说,2025年直播电商规模突破5万亿元;店播在其中超过半数,头部主播带货仅占10.66%,中小主播成为支撑。
2026年双11期间,淘宝、京东这些平台开始给规则做减法,不再提“全网最低价”。到了2026年10月10日,商务部等7部门发出文件,治理“自动跟价”和“全网最低价”。
有商家在网上公开过自己的计算:商品售价100元,成本50元,平台抽走10元,投流花20元,退货损失15元,售后杂项5元,最终净利润为0元。这只是一个部分商家的样本,品类、平台和阶段不同,差异会很大。
摊主的保本线:一场市集三天要卖9000块
摊主这边的账,我也照行业里常见的算法做了一次模拟。周末市集办3天,摊位支出3000元,交通与住宿1000元,物料500元,合计成本4500元。若毛利率取50%,想保本得卖到9000元,平均一日3000元。
卖曲奇的宋先生对半月谈记者讲,他在上海外滩,BFC市集摆摊,用市集试吃为线上导流。
两边的卖法根本不是一个逻辑。平台卖的是“投了就有单”,钱花出去,流量进来;市集卖的是“逛了才知道”,人走过来,才可能掏钱。
电商把搜寻成本降了,但非标品的信任成本依旧存在。网上买一瓶香氛时,仍要判断它有没有用香精兑,评论要看、退货要看、运气也得碰,很折腾。
市集则相反。它需要你走、你找,搜寻成本不低;可你能靠鼻子闻、靠手摸、开口问,信任成本就低。很多人宁可专程去一趟,也要亲眼看看,原因就在这里。
非标品最头疼的就是被拿来比价。手作、香氛以及非遗这类东西一上网,能比的只有价格,手艺却没法比较;比来比去,认真做事的人反而先离场,留下的是低价货——经济学把这叫“劣币驱逐良币”。
市集让人当场验货,能把“看不见的手艺”转成“看得见的价值”,因此它才敢把价格定得高于线上。
举个例子,同样一杯咖啡,自家冲只要5块,咖啡馆却卖30块,差价里包含座位、音乐以及服务员的笑脸。市集售卖的东西,不只是商品,还有摊主肯花三分钟跟你讲。
半月谈报道里,一位手作爱好者把逛市集最特别的地方说成“活人感”:“一个人眼睛突然亮起来,告诉你配色灵感来自我外婆的老台灯。”
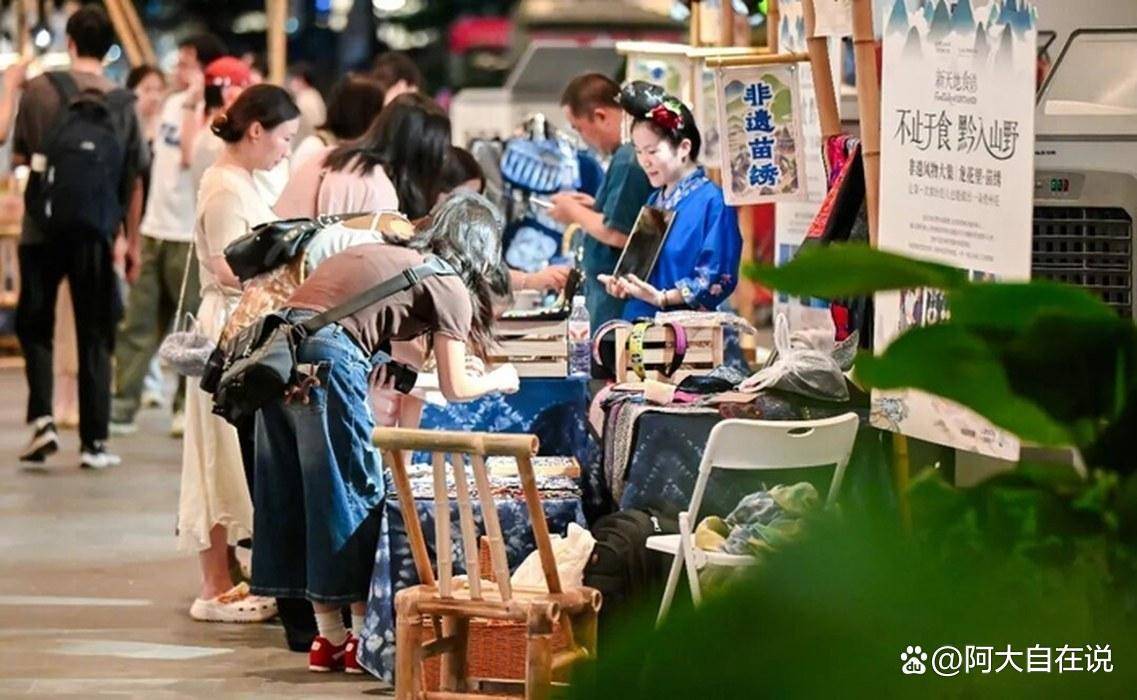
苗绣摊位同样如此。半月谈报道说,张红宇奶奶作为非遗传承人,一天办一次手工课,名额很快就被抢光。
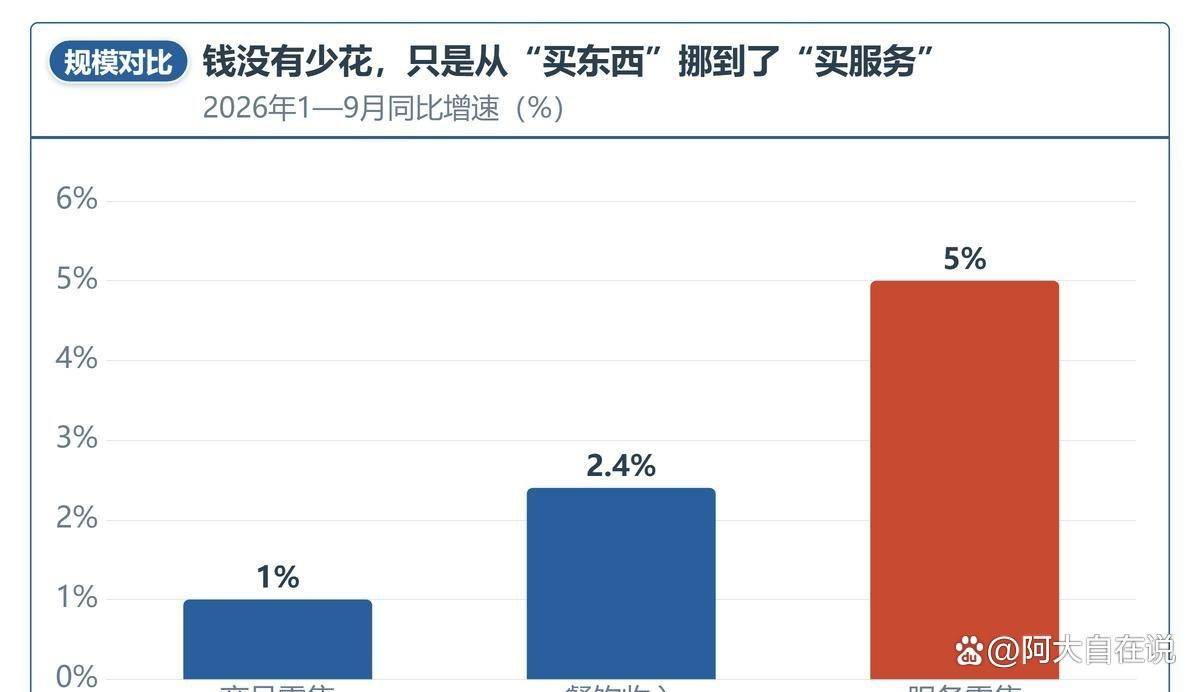
花费并没有减少,只是从购买商品转到了购买服务。
2026年的前三季度,商品零售增长1.0%,餐饮收入增长2.4%,服务零售增长5.0%。2026年国庆期间,服务消费日均销售收入上涨19.5%,宠物服务上涨80.8%。
钱没有少花,只是从“买东西”挪到了“买服务”。年轻人不再只算“这东西值多少钱”,开始算“我愿意为它付多少钱”。这就是我更愿意叫的“心价比”。
市集不是乌托邦,四方都得掏钱补贴
市集同样不是什么乌托邦。办一场下来,主办方、摊主、商场和政府这四边都要盘算成本收益。
行业公开报道称,一些头部市集的摊位费,比前文模拟的3000元还高出不少;热门场次还要另买门票,摊主想保本就更难。有人付了摊位费,主办方却连客流和供电都保证不了,最后只能亏本守摊。
同质化问题也冒头了。不少市集里的货越来越相似,手作、香氛,还有咖啡和面包,逛上三场便觉得腻。顾客回去一搜,发现线上同款只要半价,信任随即崩掉。
回头客也少,来一次拍个照,之后便不再来,只能靠新客人维持。再加上天气、扰民、安全、垃圾这些事项,每一项都要花钱。
顾客出的是溢价,摊主出的是摊位费,商场承担场地的机会成本,城市承担治理成本。四边都在贴钱,才会出现你眼前那点热闹。
倘若市集只剩收租这一件事,那它同样会沦为又一座大教堂。
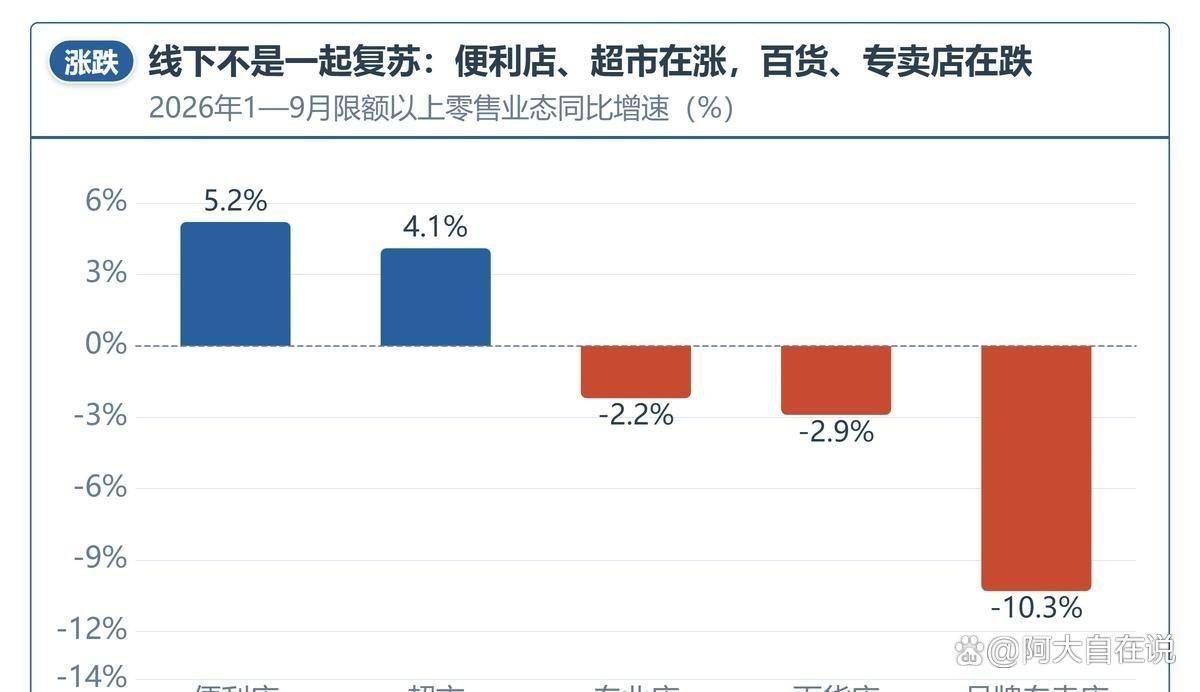
线下同样不是同步前进。2026年的前三季度,在限额以上的零售业态中,便利店增长5.2%,超市增长4.1%;专业店、百货店以及品牌专卖店则在下降,降幅分别为2.2%、2.9%和10.3%。上升的是“到店理由”,下滑的是“纯货架”。
据贝恩的统计,2025年前三季度,折扣店的增幅是92%,零食集合店51%,仓储会员店40%。
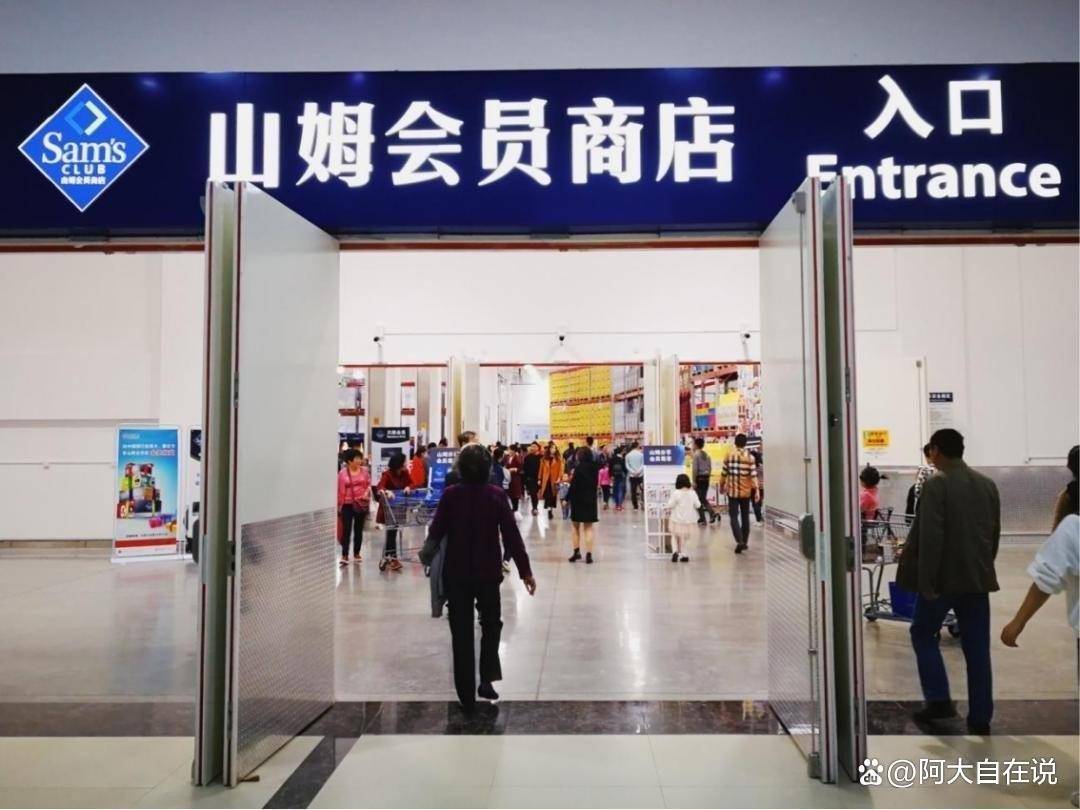
中金印力消费REIT,2026年半年报显示,西溪印象城上半年接待客流1256万人次,同比增长12.43%,主力店是山姆。上海证券报,2026年9月的报道提到,胖东来在2026年前8个月的销售额为195.14亿元。
永辉的2026年半年报显示,经过调改的门店客流平均增幅超过80%;到2026年6月末,累计完成调改331家,上半年归母净利为2.53亿元。
不过调改并非万能。有的门店改造开张第一天客流涨了好几倍,等热度消退又显著下滑。线下并未全面复苏,只是换了生存方式。
平台在往线下走,市集在往平台走
商务部研究院的数据显示,2025年即时零售规模为9714亿元,2026年预计会超过万亿元;美团闪购、淘宝闪购以及京东秒送都在争夺线下门店的供货资源。
市集这一端走向“平台化”,由“活动公司”转为“渠道运营商”,收入来源也从摊位费扩展到门票、赞助、分成、会员和供应链。市场上已有专门团队,为市集提供系统、选品、搭建和保险等服务。
商场的计算方式同样改了。年度运营计划里写入了市集,拿它制造周末活动;日常到店频次则交给超市和会员店。考核标准由“坪效”改为“时间坪效”——过去看一平方米一年能做多少销售额,现在看一平方米一年能留住人多久。
如果市集缺IP、缺供应链、也缺社群,同样会被淘汰。能存活下去的无非几种:选品厉害,社群厉害,或者场地厉害。
零售会形成分工:平台负责效率,直播负责内容,线下负责场景。往后多半还是大教堂继续存在,边上再冒出几个集市。
电商让商品送到你家门前,市集则把你从门前喊出去。
我购物车里那瓶网上同款的香氛,到现在也没下单。