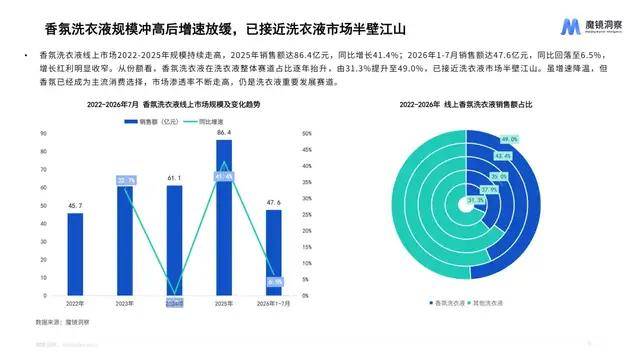
从份额看,香氛洗衣液在洗衣液整体赛道中的占比持续抬升,由2022年的31.3%升至2026年1-7月的49.0%,累计提升17.7个百分点,已接近一半。
份额接近一半,意味着增量空间收窄;而各家香氛线普遍跟进,产品趋于同质化。香氛已从差异化卖点变成品类标配,消费者对“有香”的基础预期已被满足,品牌单靠“更香”很难再拉开差距,竞争焦点正转向留香技术、场景细分与洗护功效的复合。
变化先出现在消费端。2025年到2026年,社媒讨论里提到“香型”的比例从45.8%降到34.3%,提到“成分”的从7.8%升到14.7%,提到“品牌”的从11.4%升到17.7%。
当所有人都在做香,消费者开始看别的了。
图片来源:魔镜洞察《2026中国织物洗护市场增长逻辑与香型趋势》行业分析报告再往下看洗衣液。2022年到2025年,洗衣液线上规模持续增长,2025年全年销售额199.2亿元;2026年1-7月为97.1亿元,较2025年同期回落8.3%。
洗衣液整体的功效卖点也在换。0添加、防静电的同比增速领先,是新兴的高增长卖点;去异味、大容量保持不错的体量;留香、祛渍、除菌除螨的销售基数最大,属于成熟的核心卖点。另一头,护衣、浓缩、多效合一等多数卖点同比下滑。消费在向两头走,安全概念快速崛起,传统综合功能的卖点增长承压。
香氛洗衣液走的是另一条线。线上香氛洗衣液份额由2022年的31.3%升至2025年的43.4%,2026年进一步升至49.0%,提高了5.6个百分点,较2022年高出17.7个百分点。香氛洗衣液增速有所放缓,但渗透率仍在持续走高,目前依然是消费者的主流选择。
 图片来源:魔镜洞察《2026中国织物洗护市场增长逻辑与香型趋势》行业分析报告
赛道内部呈现清晰的结构分层,价格带分化特征显著。绽家、rufi 锚定高端定位,活力 28、公仔牌主打高性价比路线。头部聚集叠加价格分层的格局意味着,香氛洗衣液已经告别普惠增量阶段,进入以卡位、运营效率为核心的结构性博弈。
从使用场景看,香氛洗衣液的消费集中在两类核心场景:日常衣物清洗占34.5%,内衣/贴身衣物清洗占25.2%,两者合计近六成,是消费主力。第二梯队是祛味/除异味10.4%、宝宝/婴幼儿衣物7.8%;第三梯队是毛衣/羊毛等特殊面料6.5%、夏季/汗渍4.5%,运动/健身服饰2.1%。
不同场景的诉求不同,日常要性价比和去污,贴身要温和除菌,祛味要源头去除,婴童要安全清淡。
痛点则集中在留香。在2026年1-7月的线上商品评论里,24.2%的提及指向“香味太淡/不持久”;同期的社媒留香讨论中,36.8%提到“晾晒后失香”。
香氛洗衣液卖到了洗衣液的一半,但“香”本身已经不再是溢价理由。更值得追问的是:消费者到底为什么买、为什么不满?
图片来源:魔镜洞察《2026中国织物洗护市场增长逻辑与香型趋势》行业分析报告社媒讨论里,用户对功效的关注高度集中,留香占36.7%,祛渍占22.8%,排在第三到第五位的是柔顺、除菌、护色。
但关注度最高的留香,正是落差最大的地方——关注留香的用户中,近四成用户提到晾晒后香味大幅衰减甚至消失。这表明,当前产品的留香技术未能有效满足用户在真实使用场景中的核心期待。
留香的痛点在产品端也很具体,有用户说:“洗完晾干凑近一闻,还是没什么味道。”也有人形容:“刚晒干香喷喷,穿一天味道就散尽。”留香不是“有没有香”,而是“香能留多久”。
留香是入场券,但“干衣后留香”才是差异化。谁能把香气留到晾干之后,谁能在祛异味、防静电这些具体痛点上给出方案,谁就更有机会。
图片来源:魔镜洞察《2026中国织物洗护市场增长逻辑与香型趋势》行业分析报告果香是这一轮值得关注的增量。从社媒声量看,果香占比从2025年同期的13.9%升到2026年1-7月的17.1%,是花香之外份额提升明显的香型。蜜桔、柠檬、葡萄柚等传统柑橘类守住基本盘;樱桃、无花果、荔枝、浆果等小众果香增速亮眼,芭乐等新兴果香开始出现;苹果、西柚、石榴等香型表现疲软。
产品端,畅销款普遍采用果香+花香复配,高增长新品也偏好果花复配;卖点集中在超长留香、酵素去渍、护衣护色、除菌除螨、无添加和大包装。
香水市场可以作为香型趋势的参照。2026年1-7月,线上香水市场销售额83.1亿元,同比增长10.2%;其中国内品牌香水线上市场里,花香调居首,木质调、果香调分列第二和第三。
香型上,玫瑰稳居第一,茶香站稳第二,东方香居第三;小众香每年轮动——2023年白苔、2024年柚子、2025年蜂蜜、2026年奶油、苹果、浆果。
对香氛洗衣液来说,香水的前中后调、伪体香、奶油/蜂蜜等美食调,都是可以借鉴的香型创新方向。
香型的机会,不是把香调做得越新越好,而是“基本盘+增量+季节限定”的组合:花香和柑橘守住规模,果香和小众香提供新鲜感,季节限定制造复购理由。
图片来源:魔镜洞察《2026中国织物洗护市场增长逻辑与香型趋势》行业分析报告消费者买香氛洗衣液,买的不只是清洁,是情绪。2026年1-7月,香氛洗衣液在洗衣液总讨论声量中的占比从2025年同期的36.5%升到63.8%。让声量涨起来的是三个方向:情绪疗愈、回忆追溯、香水平替——有人因为一缕熟悉的香气想起某个场景,有人用“大牌香水平替”换来接近高级香水的体验。香氛提供的,正是清洁之外的那部分情绪价值。
香型偏好也在分化。2026年1-7月,花香仍占社媒声量的69.1%,果香升到17.1%,木质香10.2%。果香内部,桃子和柑橘是主流,浆果、无花果、芭乐等低基数香型翻倍增长,热带果香、椰子、柠檬则同比转负。
花香守住七成基本盘,果香往上走,小众果香在翻倍。消费偏好正从泛花香、泛清新,转向更具辨识度的个性果香——对这群人来说,洗衣已经从基础清洁升级为闻香体验,香型是她们表达自己的一种方式。
05 香氛洗衣液的下一轮增长,不在“更香”里综合来看,香氛洗衣液已经占到洗衣液49.0%,是洗衣液里少数还在增长的结构性赛道;但2026年1-7月同比只有6.5%,已经进入个位数增长。香从差异化变成主流选择,高端香氛的红利在减弱,高性价比基础品类在回升。
下一轮机会,可以从三个方向找。
第一,产品。留香、祛渍、除菌除螨是必须守住的基础盘;祛异味、防静电是增速领先的增量;微胶囊、锁香技术要解决“晾干后没味”的核心痛点。香型上,花香、柑橘守基本盘,奶香、浆果、无花果、芭乐做增量,四季节奏做限定;香水的前中后调、伪体香、奶油/蜂蜜等美食调,可以作为香型创新的参照。
第二,场景。日常洗护和内衣清洗是两大核心场景,合计近六成;婴童衣物、运动服饰除味、羊毛/真丝等贵重面料护衣,是更高潜力的细分场景。香型、功效、场景要精准适配,而不是一瓶香氛洗衣液打天下。
第三,信任。消费者对成分、品牌的关注在上升。成分安全、0添加、母婴友好、品牌公信力、正品背书,正在变成香氛洗衣液的一部分。大牌香水平替可以讲,但要把正品背书和成分安全讲清楚;高低双线可以布局,但不能盲目高端化。
香氛洗衣液的故事,已经从“谁更香”进入“谁更懂场景、谁更能让人相信”的阶段。下一轮增长,不属于把香调做得更奇特的产品,而属于把香气留到晾干之后、把功效落到具体场景、把信任做成可验证细节的产品。
“香”是入口,“留得住、洗得净、信得过”,才是复购的理由。