(来源:化妆品观察 品观)
当“纯过日子”成为普遍心态,“大牌平替”的风也越吹越劲。近日,《化妆品观察》打开盒马APP,发现首页推荐的几个新品颇有意思:
自营品牌JUWOW一口气推出的数款面部护肤单品,每一款都对应着国际大牌的经典之作:赫莲娜黑绷带、赫莲娜小露珠、SK-II神仙水、希思黎全能乳液……定价却不到对方官方售价的一折。
这背后,以生鲜起家的盒马,正把自营美妆的战线推进到国际大牌溢价最厚的“贵妇护肤”腹地。而在货架之外,一场由零售商发起的美妆供给侧重构,也在加速推进中。
盒马自营美妆
走上了“大牌平替”之路
近期,盒马种草机开展了主题为“大牌致敬种草日”的推广活动,并在宣传物料上打出“SK2神仙水的酵母精粹、HR小露珠的雪绒花精粹、HR黑绷带的玻色因、SISLEY全能乳液的植物养肤,JUWOW同款大牌核心成分,肌肤不将就”的话语。

图源:小红书
其中,对标赫莲娜黑绷带的JUWOW玻色因紧致修护面霜,30g售价49.9元,主打“30%玻色因抗皱”“神奇小绷带”,应用了多项专利技术。
对标赫莲娜小露珠的JUWOW高山火绒草修护露珠精粹水,200ml售价49.9元,宣称含“37000ppm高山火绒草”与“露珠微囊科技”,主打抗皱修护。
对标SK-II神仙水的JUWOW双重酵母精华露,200ml售价39.9元,提出含“90%酵母发酵滤液”,“神仙露敏肌可用”。
对标希思黎全能乳液的JUWOW多效乳液,60ml售价39.9元,则强调“5重功效7重植萃”“专利积雪草搭配专利促渗技术”。
综合来看,4款产品的定价,均不到对标大牌官方售价的一折。
此外,JUWOW还在近期上新了JUWOW四重胶原次抛精华液、壬二酸精华水、八重玻尿酸次抛精华液、二硫化硒去屑洗发水、乳木果香氛护手霜等市场热门单品。
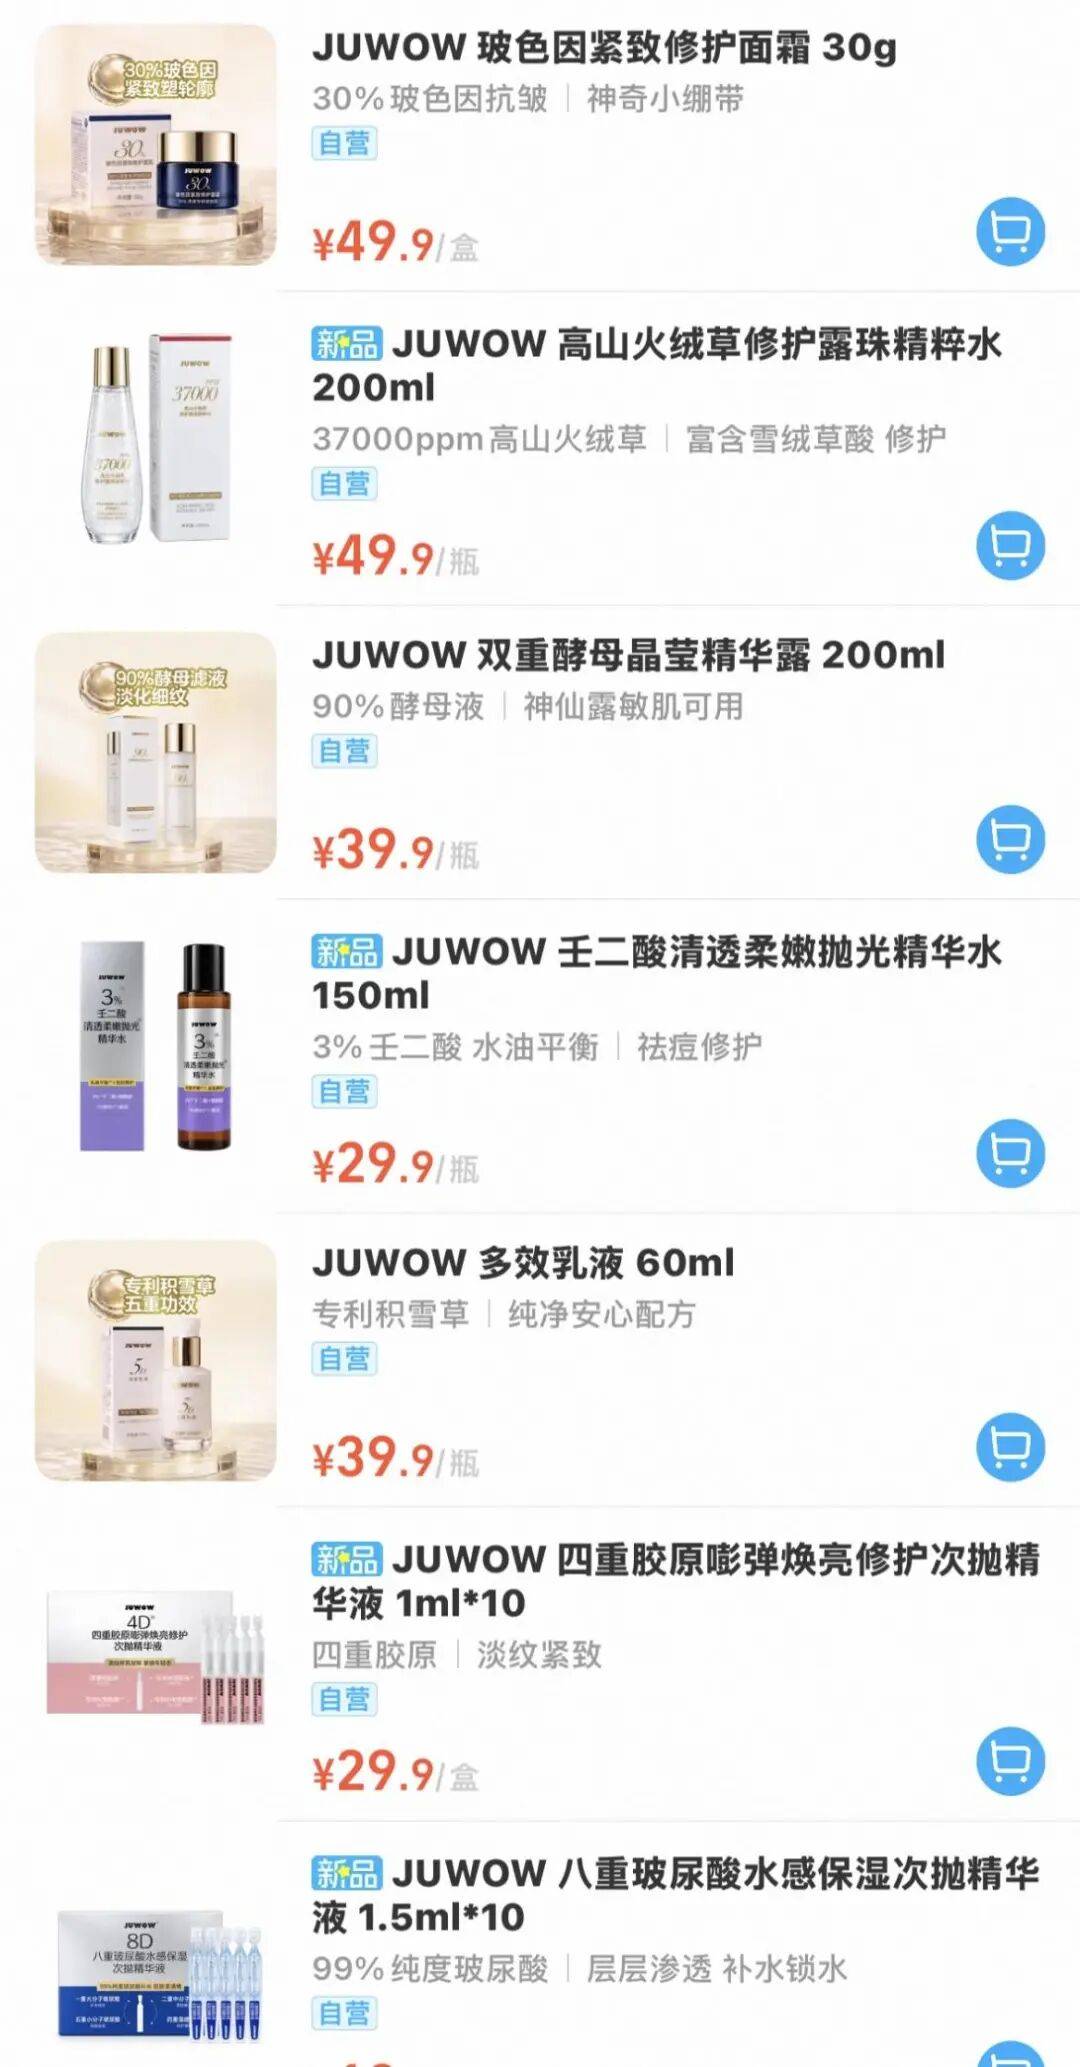
图源:盒马APP页面截图
而这不是盒马在自营美妆板块的第一次出手。
诞生于2024年8月的JUWOW,最初主要聚焦香薰领域,首款产品「隐山桂雨」居家香薰,由知名香精公司芬美意参与制作,后续拓展至茶香、木香等系列。
随后,品牌逐步向面膜、润唇膏、护手霜、身体乳等基础品类延伸,糖桂花润唇膏、柚子精油喷雾等单品在小红书等社交平台积累起第一批自发口碑。再到如今的“大牌平替”产品,目前,JUWOW在售产品已经不少于30款,商品价格区间在5-60元之间。
小红书上,有网友在使用JUWOW玻色因紧致修护面霜后分享:“不敢说跟某贵价黑绷带效果一样,但单说这个肤感,确实比我预期的好不少。”
12家代工厂
织起一个强大的供应链网络
产品的底气,来自中国美妆供应链的深厚家底。化妆品监管APP显示,截至11月19日,JUWOW品牌共有42个备案产品,包括护肤、洗护等多个品类,涉及代工企业12家。
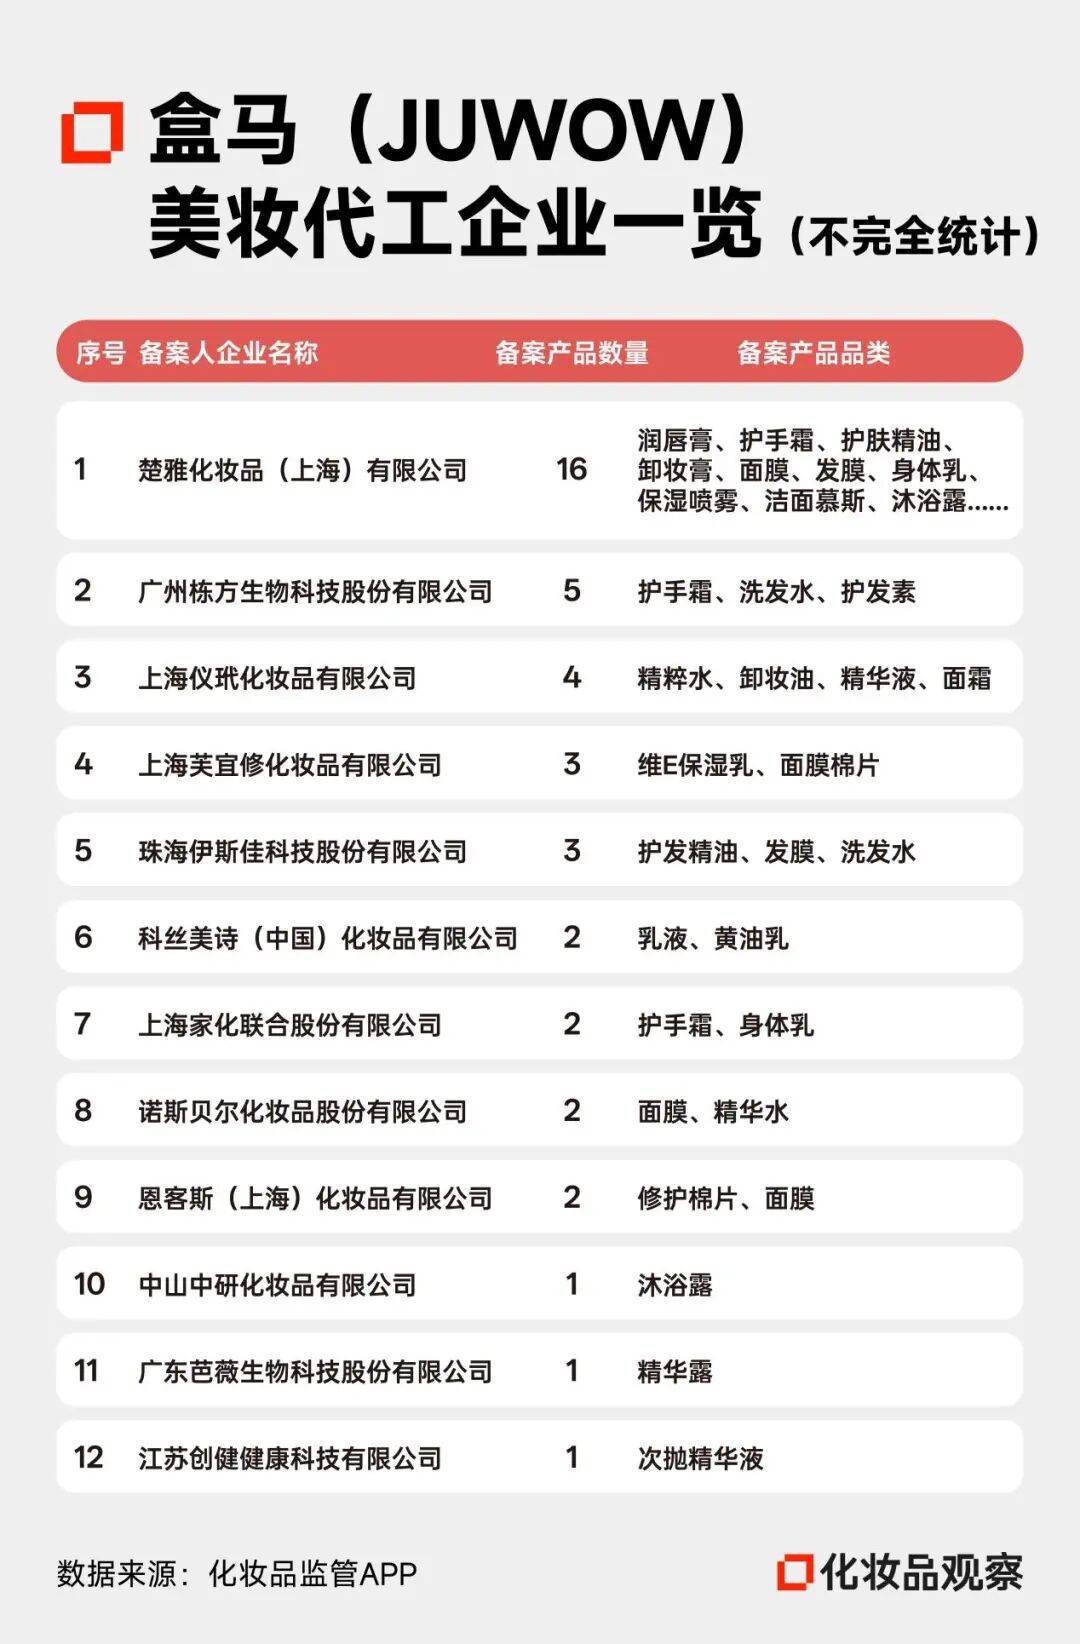
其中,楚雅化妆品以16个备案产品,成为JUWOW最重要的合作伙伴之一。不过,这是一家典型的“轻产能、重研发”的ODM/OBM公司:自身不建设大规模生产线,而是与上海数家头部OEM工厂深度合作。从备案结构也可窥见一斑,它虽以“备案人”身份出现,但实际生产却委托给上海邦雅生物科技等企业。
栋方股份,是JUWOW洗护线的重要工厂,备案了5款产品。该公司拥有7个联合生产基地、20个生产车间、110条生产线,合作品牌包括阿芙、韩后、名创优品、水之蔻等;同时以OBM模式自营植萃集、乐创、生活加芬等自有品牌。
备案了4款产品的仪玳化妆品,则主攻护肤线,与佰草集、御泥坊、玉泽等国货品牌均有合作。其自建10万级净化车间,通过ISO22716认证。技术路线偏“发酵”:与北京工商大学、中国检科院合作开发植物原浆发酵技术,持有专利ZL201410478821.6。JUWOW对标赫莲娜的两款产品玻色因紧致修护面霜、高山火绒草精粹水,均出自其手。
此外,科丝美诗、恩客斯等国际代工巨头,上海家化、诺斯贝尔、芭薇生物等国内头部企业,均在其代工企业名单中。
比如,对标希思黎全能乳液的JUWOW多效乳液,由全球第一大美妆代工厂科丝美诗的中国工厂生产;对标SK-II神仙水的JUWOW双重酵母精华露,由“北交所美妆制造第一股”芭薇生物生产。
在JUWOW身后,是一张强大而成熟的中国美妆供应链网络。

大型商超
自营美妆的路径分化
纵观整个行业,盒马不是唯一的下场者。把近两年商超自营美妆的动作放在一起看,主要有以下路径:
外观模仿
这条路上,奥乐齐走得最远。其自营美妆线Lacura的逻辑直白到不加修饰:“Like brands, only cheaper”。《化妆品观察》此前走访看到,无论是CPB肌肤之钥、La Prairie莱珀妮、L'OCCITANE欧舒丹、Aesop伊索、DHC蝶翠诗、BIODERMA贝德玛,还是Kiehl's科颜氏……经典产品的包装设计,都被其“借鉴”过。
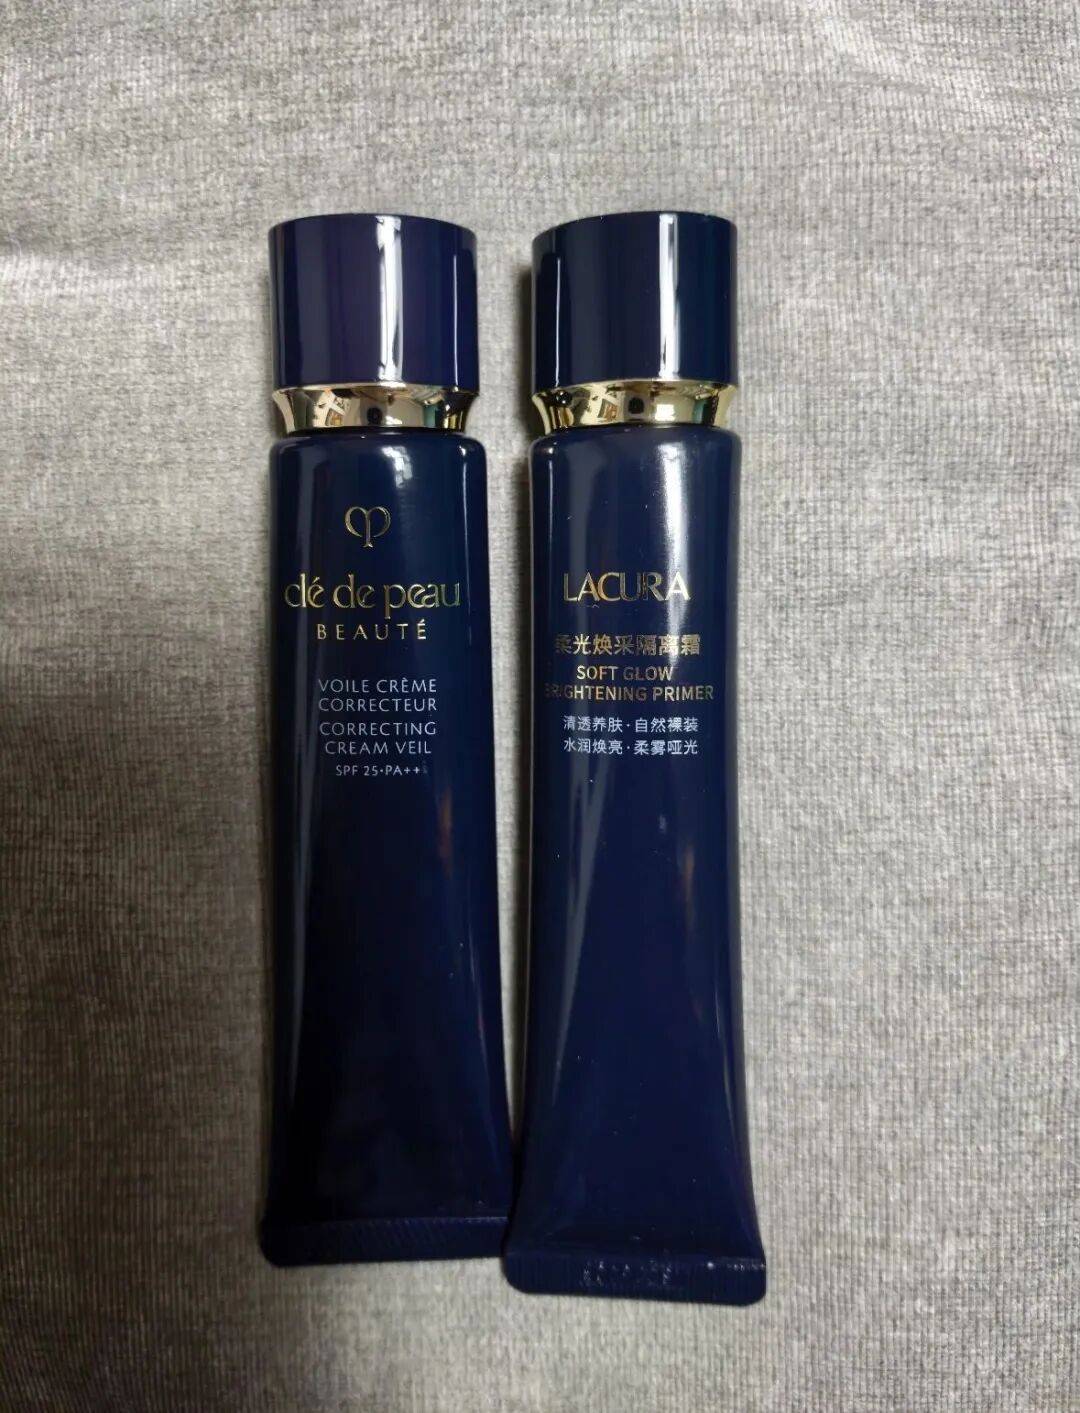
图源:小红书
但商业的公平之处在于,任何捷径都有它的代价,这条路的法律风险也颇高:Charlotte Tilbury母公司Islestarr在英国起诉Aldi,英国高等法院认定其侵犯了三维压粉图案与包装设计的著作权;资生堂(中国)将奥乐齐(中国)及相关代工厂诉至上海市浦东新区人民法院,案由是不正当竞争。
成分对标
盒马JUWOW走的是这一条路,不复制包装,但把核心成分的浓度、类型、技术路径摆出来,让消费者自己进行比较。比如,90%酵母发酵滤液这个数字,指向的正是SK-II神仙水最广为人知的PITERA™(半乳糖酵母样菌发酵产物滤液)叙事。
这条路规避了著作权与装潢权,把战场转移到“成分宣称”上。但风险并没有消失,只是换了个位置——“30%玻色因”“37000ppm高山火绒草”“90%酵母发酵滤液”,每一个数字都需要备案资料和功效评价撑住。宣称越具体,可被追问的空间就越大。
供应链绑定
山姆Member's Mark,是其中典型。“宽SPU、窄SKU”的选品纪律意味着,每个品类通常只留1到3款商品,入选者往往能获得稳定的订单,可观的利润。以诺斯贝尔代工的Member's Mark高保湿香氛身体乳为例,大容量、家用装,秋冬季节热度极高,今年夏天短暂下架时,小红书上不少用户发文催更。
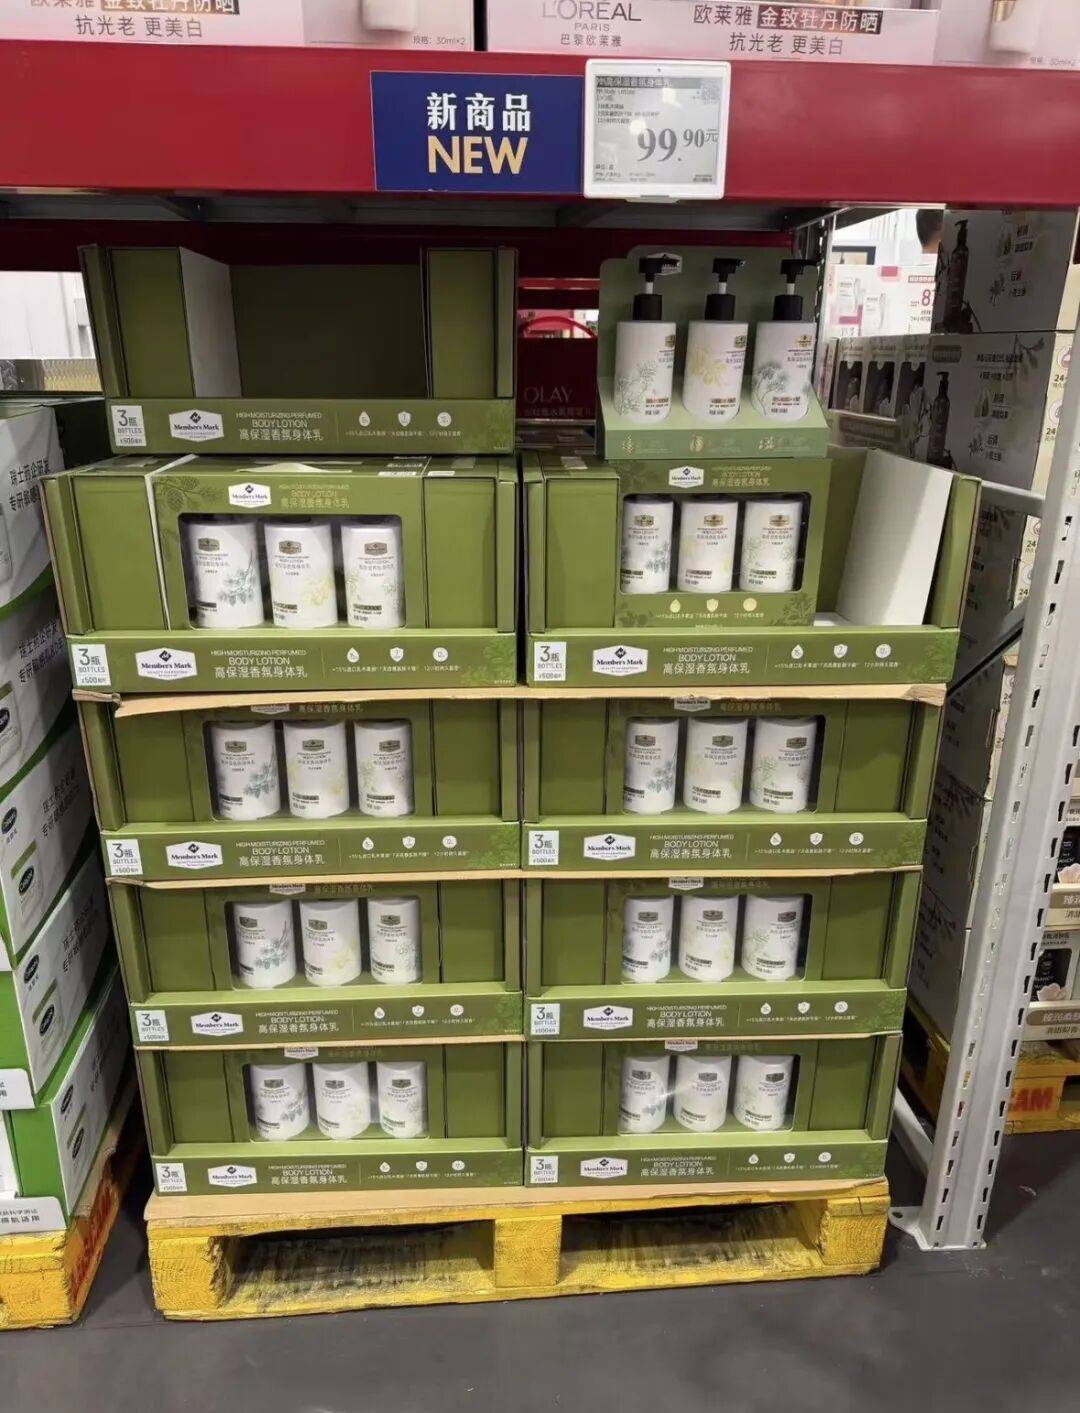
图源:小红书
当渠道与上游制造商形成联合开发关系,产品的差异就不再来自品牌定位,而来自于渠道的信任背书。卖货的尽头,卖的是确定性。这也是为什么,成熟市场的零售商都把自有品牌视为穿越周期的资产。这条路门槛最高,护城河也最深。
渠道自营美妆
是蜜糖,还是砒霜?
随着商超货架被越来越多的自营产品占据,“去品牌化”正成为一场阳谋。
根据中国连锁经营协会(CCFA)公布的数据,2025年全国商超企业自有品牌销售额突破3800亿元,同比增长17%,占整体零售规模的9.2%。
同时,中国连锁经营协会(CCFA)联合波士顿咨询公司(BCG)发布的报告显示,中国自有品牌正进入快速发展的窗口期,渗透率有望在未来5年提升至20%-30%。
换句话说,商超自营美妆不是昙花一现的营销事件,而是一条被利润结构、供应链成熟度与消费理性共同推着走的确定性赛道。
但硬币的另一面,是一组冷峻的数据。尼尔森IQ数据显示,在上市不足12个月的商品里,自有品牌的个数占比达59.3%,高于厂商品牌的36.2%;而在能够存活24个月以上的长销单品中,自有品牌仅占10.4%,厂商品牌则占到39.8%。
这意味着,商超自营品牌擅长“上新”,却不擅长“长销”。上新比拼的是,选品速度与供应链响应,这是渠道的主场;长销比拼的是,品牌叙事与用户运营,这是渠道的短板。
平替可以赢下第一次购买,但只有品牌才能赢下无数次复购。高端大牌等依然会留在货架上,承担品类识别、价格锚点和安全感的功能。因为消费者走进盒马,不会只买自营商品,渠道也需要这些品牌维持货架的丰富度,甚至需要它们来帮助消费者判断同类商品的价格区间。
真正被挤压的,是那些产品差异不够清晰、又长期依赖渠道和营销形成溢价的品牌。它们没有国际大牌的品牌资产,也没有白牌的极致成本结构。当渠道把价格和供应链摊开在消费者面前,很多所谓的品牌,就再无立足之地。
未来,线下美妆不会只有一种标准答案,“自有品牌”,将成为一股新的变量。在中国连锁经营协会(CCFA)会上彭建真看来,全球自有品牌遵循清晰的成长路径:从平价替代走向品质选择,继而定义生活方式,最终实现品牌资产输出。中国自有品牌正处在向第三阶段跃迁的关键窗口。
而对于渠道自营美妆来说,潮头初立,长路方启。