偶然翻到张美兰案的报道,很多人第一反应总是富豪沦落。把副标题当成一句话就足矣,可是这并非真实情况的全貌。若只停留在富豪死刑巨额资产这三词上,真正的账本实际上并未算清。 这不是一个单纯的债多还不起故事,而是一套错综复杂的资本链条:关联贷款、资产担保、风险转移环环相扣。图上所示,事实的脉络竟是一层层嵌套。
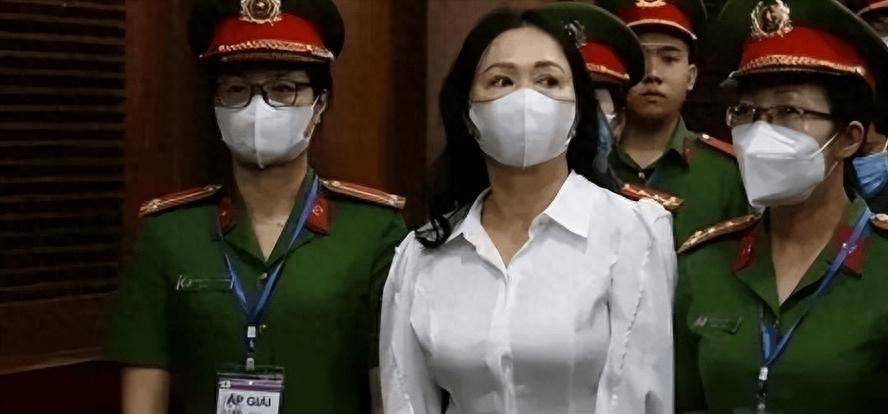
先把时间线截定。张美兰是越南万盛发集团的创始人。越方法院认为,她通过关联人实质掌握西贡商业银行,持股超过九十一点五分,随后利用该银行批准关联企业持续申请贷款。 从2012年到2022年,关联公司共申请贷款超两千五百笔,放款金额累计逾万亿越南盾。案件曝光时,还剩下二千八百余笔贷款未归还,未还总额达十七-二十亿越南盾。单凭这几个数字,已能窥见问题的根本异样。
企业融资在正常模式下是经营实力、现金流和抵押物共同构成银行的审批依据,银行所承担的信用风险也随之得到控制。然而,一旦借款企业、担保资产与贷款审批都处在同一个关系网络之内,银行就不再是独立的存款清算员,而可能沦为动荡资金的出口。表面上是企业向银行发债,拆开来看却是掌控人利用银行的资金池,给关联企业不断输血。风险被包装成份款,而坏账则扩散在不同公司、项目与担保之中。 此为首层账——控制权的账。许多人误以为银行拥有董事会、风险控制部门与审批程序,便能为资金提供天然保险。其真相是,制度名称并不能说明制度的独立性。只要股权、人员配置、关联交易与贷款审批彼此勾连,纸面流程就可能演变成全链条闭路,资金如流水线般无刹车地不断循环。

这类隐蔽风险的核心,并不在于一次挪走多少,而在于让每笔异案贷款都像正规业务。单独看某家企业或许有项目、资产、抵押,加入完整关系网络后却发现资金只是在不同口袋间流转。 对普通人而言,评估金融机构时不能仅凭规模、网点与广告语;更要检查股权结构是否透明、关联交易是否充分披露、风险是否集中于少数关联公司。钱流向谁,才是衡量风险的关键,而非市场宣传的口号。
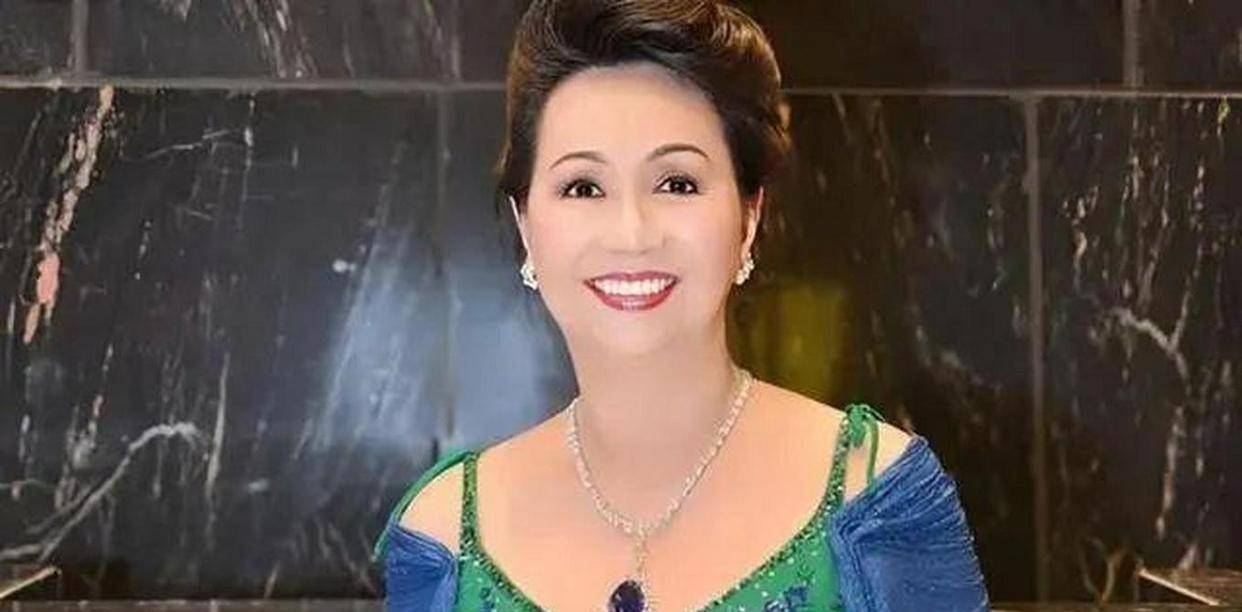
第二层账——抵押物的账。法院认定,担保贷款的资产共有一千一百六十六项,其中已评估的七百二十六项,评估值逾二百五千亿越南盾;余下四百四十项尚未完成估价。张美兰在2025年5月请求对这笔资产进行重新评估,并表示至少可回收两千亿越南盾,折合约五百五十四亿元人民币。这里的两千亿仅为估算数,尚未转化为实收款。 资产估值与现金回收之间有一条漫长而曲折的路。房产产权是否清晰、项目出售是否顺利、土地用途是否可变更、债权人之间优先顺序如何,都直接决定是否能按评估价实现变现。资产表面昂贵,但市场上并非所有人都愿意按此价格接手。
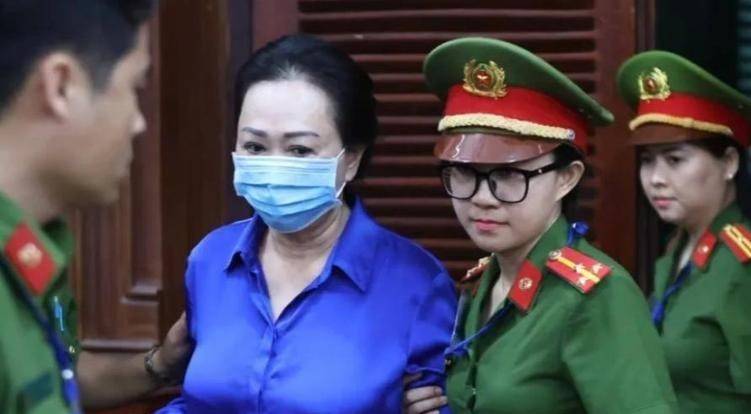
更为麻烦的是,一旦危机爆发,资产处置往往不免折价。急需出售者可能接受低价,温和出售者则需耐心附带额外的利息、维护及诉讼费用。资产并非一张随时可换的钞票,而是一份需要时间、交易对手与清晰权属共同维护的价值承诺。 因此,当看到名下有大量资产时,别盲目等同于受害者可获足额赔偿。真正需要问的是资产是否已被查封、权属是否明确、能否变现,以及变现后有多少能进入受偿流程。
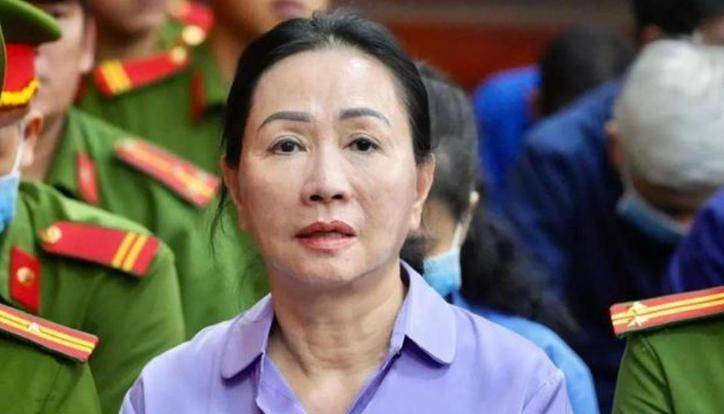
第三层账——受害者的账。法院判决中指出,需向四万三千一百名债券持有人及其他权利人赔偿逾三十亿越南盾,到2026年11月3日,执行部门已支付逾一十三万二亿越南盾,累计完成十一轮支付,涉及四万二千六百三十七名持有人。 一有一十三亿万亿的数字,听起来令人震惊,却与三十亿的赔偿责任相比仍有巨大缺口。数字线条表面上似乎呈现赔偿完成的错觉,但实际执行是一个持续推进的过程。支付金额、覆盖人数与最终受偿比例各不相同,三者缺一不可。
债券持有人面对的,并非单纯的资金亏损。多数人在购买金融产品时,只关注银行渠道、固定期限以及相对稳定的回报,却很少能洞悉发行主体、资金用途、增信安排以及最坏情形下的追偿机制。信息差使得风险在最冷却的时刻才敲响。销售时,产品折光为收益与期限;事变后,投资者才被迫面对主体责任、担保优先级与资产处置。摄入时隐藏的风险在兑付失败之后才会集中暴露。 2024年4月11日,胡志明市人民法院以贪污财产等罪判处张美兰死刑,并命令其向SCB赔偿逾六百七十亿越南盾。2024年12月3日,最高上诉法院维持死刑判决。
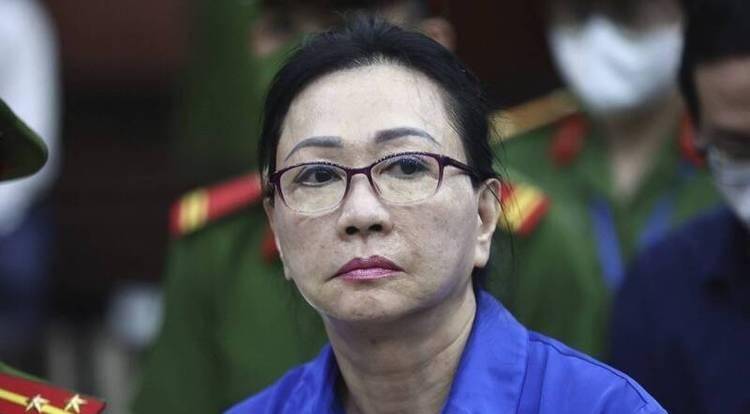
随后,2025年6月25日,越南国会通过刑法修正案,取消包括贪污、受贿在内的八类犯罪死刑条款,修正案自同年7月1日生效。按照过渡规定,已判处但未执行的死刑案件改为终身监禁。因此,张美兰并未被执行死刑,刑罚改为终身监禁。 此时情绪往往容易失控。有人认为死刑减轻了,有人把死刑本身视为案件终点。但对债券持有人而言,刑罚轻重与资产追回并无直接关联。死刑不能自动产生现金,终身监禁也不代表责任消失。决定受害者损失的,仍是资产的查明、确权、处置与分配是否得到持续推进。
2026年11月初公布的另一关联案件补充调查表明,张美兰仍须承担逾七千亿越南盾的补救责任。这进一步证明,案件责任范围并未因判决而一劳永逸,关联交易、资金流向与不同受害群体之间的赔偿关系需要继续厘清。 把这些数字合并,便能看到张美兰案的核心并非富翁再起,而是三重风险如何叠加:控制权失约束,银行资金失隔离,投资者信息失对称。 普通人在评估类金融产品时,可先行关注三件事。 1、清晰理晓资金最终流向。 2、辨别资产是现金流实体,还是仅停留于评估报告中的数字。 3、审视最坏情况下的追偿顺序。 市场并非因有人盈利而景气,而是因风险隐匿后,信息最少者承担后果。银行可以追求利润,企业可以拓宽融资,投资者可以追求收益——前提是每个人都明确自己购买的是什么、钱去向何方、出事后谁要承担责任。 张美兰案给我们的萃取最硬的结论,并非某个人的最终判决,而是当金融体系失去独立监管时,账面繁荣可能在瞬间变成公众的账单。可见,资产可见不等于可拿回,条款写清楚也不等于真正执行。真正可靠的安全感,来自资金流向透明、关联关系公开以及风险在起始就被牢牢标注。