(来源:中工网)
海外版记者 孔德晨
人造钻石用在哪儿?
1963年12月6日,郑州磨料磨具磨削研究所(三磨所)的实验室里,一台两面顶压机发出一声闷响,中国第一颗人造金刚石就此诞生。那颗金刚石的目的很朴素:做工业的“牙齿”,解决磨料和切削工具被“卡脖子”的问题。
60多年后,同样是碳原子排列成的晶体,被讨论的场合从机床车间到了商场的首饰柜台、又换到了AI数据中心——当单颗芯片的功耗冲向2300瓦,铜和铝已经不够用了,人们重新把目光投向这颗“最硬的石头”。
人造钻石用于导热,可行吗?有哪些难点、卡点?业内怎么看?
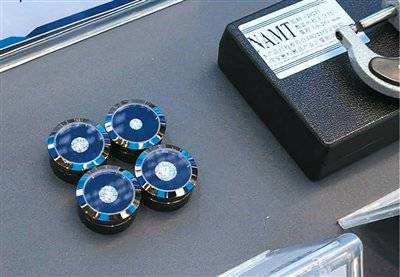
国机集团下属精工博研测试技术(河南)有限公司展出的四种规格的培育钻石。其中,最大的钻石约为5克拉,培育时间约为40天。海外版记者 孔德晨摄
全球每两颗人造钻石,就有一颗产自中国
人造金刚石是人工合成金刚石材料的统称。其中,达到宝石级、用于首饰的,被称为人造钻石;用于工业切削、磨料以及为芯片散热提供导热功能的,则属于工业级或半导体级金刚石。
“人工培育钻石可不是假钻石。”国机集团下属精工博研测试技术(河南)有限公司(以下简称国机精工)有关负责人拿起一颗晶亮通透的一克拉钻石对记者介绍,人造金刚石在化学成分上与天然钻石完全一致,都是碳的单质晶体。区别在于,天然钻石在地幔深处经历了亿万年高温高压,人造金刚石是在实验室或工厂里用远低于地质时间尺度的手段催生出来的。
目前工业化生产主要有两条技术路线,原理完全不同,适用的目标也不一样。
第一种是高温高压法(HPHT),本质就是模拟地壳运动环境。“把石墨粉和金属触媒粉放入两面顶或六面顶压机,在5至6吉帕的压力、1300至1600摄氏度的温度下,让石墨中的碳原子在触媒作用下重新排列成金刚石晶体。”前述负责人介绍,产物呈颗粒状,单次生长周期通常在几天到两周之间,生长速度快、能耗相对较低,在1至5克拉这个区间,尤其是磨料级和中小颗粒培育钻石上优势明显。
第二种是化学气相沉积法(CVD),本质是“让碳原子一层一层落下来”。在700至1300摄氏度、低于1帕的低压真空环境里,含碳气体(如甲烷)被激活,活性碳原子逐层沉积到一片金刚石晶种上,长成片状晶体。CVD法的生长速率比HPHT慢得多,高品质生长时每小时只有几微米到十几微米,长一毫米需要上百小时,单晶生长周期约三四周。但它的优势在于纯净度极高、可以长得更大,更适合5克拉以上大颗粒以及功能性金刚石材料——芯片散热用的热沉片,走的就是CVD路线。
“目前,人工培育钻石的主要用途还是制作首饰,比如戒指、项链等。天然钻石里有一些放射性元素,而人工培育的更纯净。”国机精工有关负责人说,由于是在受控环境下生长,培育钻石的净度、颜色等指标可以根据需要进行调控。价格方面,培育钻石的价格目前约为天然钻石的六分之一到十分之一。
中国是全球HPHT法的主导者,占据全球六成以上的产能。“1963年我们集团三磨所在两面顶压机上合成中国第一颗人造金刚石,走的就是这条路线,当时的目标很朴素:解决工业磨料和切削工具被‘卡脖子’的问题。”前述负责人介绍,此后60多年间,河南逐渐“长”出了全球最完整的超硬材料产业链。到2025年,全球培育钻石毛坯产能约4000万克拉,中国以2520万克拉占据63%份额,其中河南一省就占全国产能八成以上。仅柘城县一地便聚集了223家超硬材料企业,年产金刚石单晶60亿克拉、金刚石微粉150亿克拉。全球每两颗人造钻石,就有一颗产自河南。
从“切和磨”到“导和传”
同样是人工培育金刚石,放到工业场景里,故事完全不同。
金刚石进入算力散热,不是因为珠宝柜台的生意不好做了,而是因为芯片真的“烫”到了传统材料的极限。
工业和信息化部的数据显示,截至今年6月底,全国智能算力规模已达2185EFLOPS(FP16),同比增长177%。同期,伴随AI需求从超大规模云厂商向多元化客户扩散,全球的算力急速增长。这也意味着承载算力的芯片正以更快速度消耗能量、产生热量。从英伟达公开数据看,其部分产品线芯片的热设计功耗(TDP)已提升至1400W,而下一代Rubin GPU功耗将突破2300W。
业内人士指出,随着单颗GPU功耗迈入千瓦级时代,传统风冷、铜基散热材料在局部热点扩散和芯片温度控制方面已逐渐逼近物理极限。
“人工智能蓬勃发展,芯片性能越来越强大,对散热提出了越来越高的要求。”中国机床工具工业协会超硬材料分会秘书长孙兆达告诉记者,金刚石室温热导率是铜的5倍、铝的10倍,是已知热导率最高的材料之一。金属靠自由电子“搬运”热量,金刚石靠晶格原子振动形成的“声子”传热,碰撞少、路径直,导热效率远高于金属。更关键的是,金刚石是绝缘体,贴在芯片上不会漏电,也不会干扰高频信号;它的热膨胀系数与硅高度匹配,芯片忽冷忽热也不会开裂。
目前,行业主要形成三条技术路线:单晶金刚石、多晶金刚石以及金刚石复合材料。
单晶金刚石拥有最高热导率,理论值可达到2000W/(m·K)以上,同时具备优异绝缘性能,被视为今后的重要方向。但由于大尺寸生长难度极高,目前整个行业尚不具备稳定量产2英寸以上单晶金刚石的能力,距离大规模商用仍有较长距离。
在多晶金刚石领域,黄河旋风宣布研制出8英寸金刚石热沉片,并启动量产。黄河旋风总经理庞文龙介绍,多晶金刚石在实现高热导率,即1000—2200W/(m·K)的同时,能够很好地解决大尺寸制备的难题,是目前较为现实的产业化路径。
相比前两条路线,金刚石复合材料产业化速度更快一些。这种路线并非完全使用金刚石,而是将金刚石微粉与铜、铝、陶瓷等基材复合,在保持较高散热性能的同时,大幅降低成本,也能够兼容现有封装体系。
有待大规模市场化
专家认为,金刚石散热的方向是明确的,但当前仍处在从技术验证向小批量供货过渡的早期阶段,大规模市场化还有相当距离。
最硬的卡点有两个。一是良品率。半导体级金刚石热沉片目前行业良品率不足50%,主要原因是微波等离子体化学气相沉积法(MPCVD)生长温度高达七八百摄氏度,单晶硅基体在冷却过程中极易变形,直接导致金刚石膜碎裂甚至整批报废。有企业测算,良品率如果从50%提升到80%至90%,生产成本可以直接缩减一半。
二是大尺寸制备。目前单晶金刚石在2英寸以上的稳定量产仍是行业性难题,多晶路线和金刚石-铜复合材料路线各有妥协,三条技术路线尚未完全成熟。此外,高端MPCVD设备的部分核心部件仍依赖进口,下游芯片客户的认证周期长,产业链的成熟度还没有跟上资本和舆论的热度。
国机精工有关负责人告诉记者,人工培育金刚石要从磨料转为散热功能,是一个大跨越。“磨料和工具对金刚石的要求,核心是硬度、强度和粒度分布;半导体热沉片对金刚石的要求,核心是热导率的一致性、表面的平整度、缺陷密度以及和芯片工艺的兼容性。”该负责人说,“过去评价一颗金刚石好不好,看的是它能不能切得动、磨得平;现在评价一片金刚石能不能用,看的是它在每平方厘米几百瓦的热流密度下,能不能稳定地把热量导出去,并且不引入新的失效模式。”
更根本的变化在于,磨料是消耗品,逻辑是量大、价低、循环采购;而热沉片是功能部件,逻辑是认证周期长、一旦定点就深度绑定。企业从“卖材料”转向“卖功能”,需要的不只是设备升级,更是从晶体生长控制、精密加工到下游封装验证的整条能力链重构。
“这也是为什么很多在磨料领域很成熟的企业,进入热沉片赛道后会发现,难点不在‘能不能长出来’,而在长出来之后能不能用、能不能稳、能不能批量。”国机精工有关负责人说。
专家建议,从产业组织的角度,目前最需要集中力量突破的是两件事:大尺寸单晶的稳定制备以及加工环节的良率提升。“这两件事决定了成本曲线能不能真正往下走。金刚石-铜复合材料作为过渡路线,在导热系数和成本之间提供了一个折中方案,短期内在部分场景有望率先形成规模应用,但它的定位是‘把市场先撑起来’,不是替代单晶的终极方案。”孙兆达说。
“时间上,业内的基本共识是,金刚石散热的大规模应用还需要三到五年的爬坡期。”国机精工有关负责人介绍,这个判断的底层依据不是需求不足,而是材料产业自身的节奏:设备要调试、工艺窗口要收窄、客户认证要一轮一轮走、良率要在量产中逐步逼近。
“对中国产业而言,优势不在某一项单点技术,而在于拥有全球最完整的超硬材料产业链和最大的应用场景,这决定了我们有条件把这场‘长跑’跑完。”该负责人说。