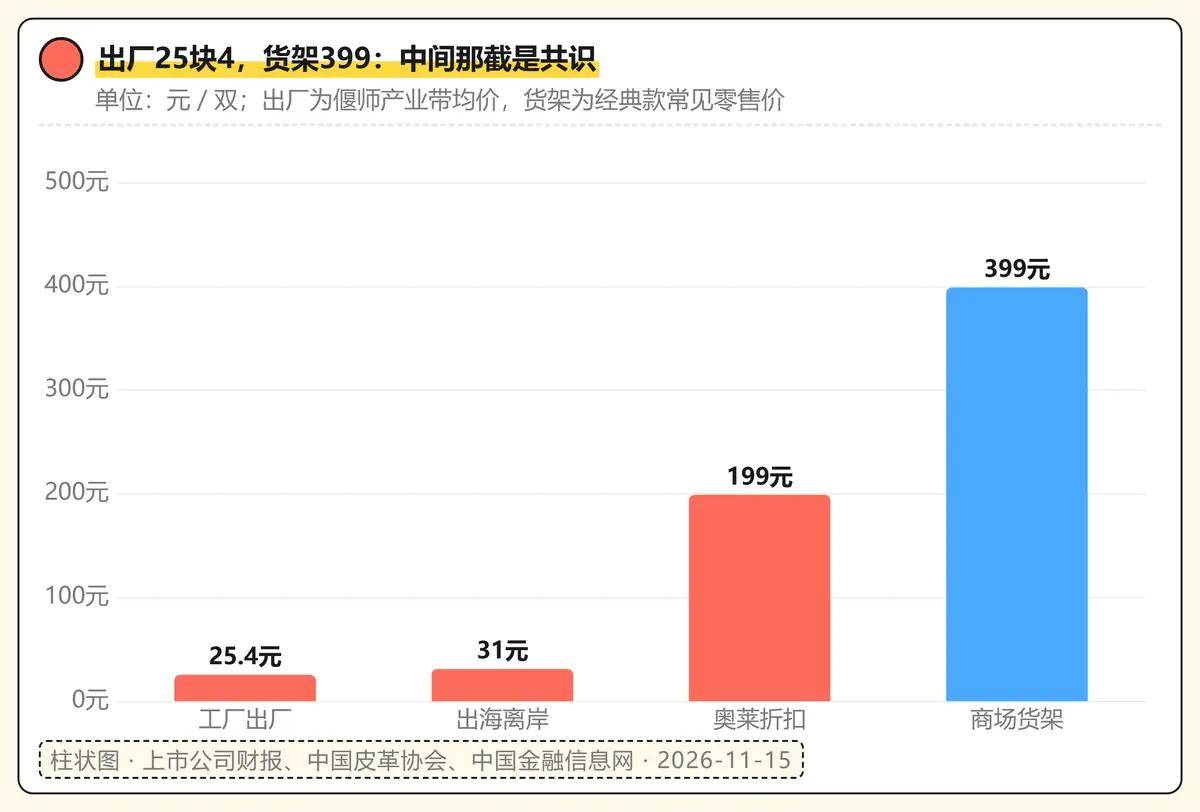
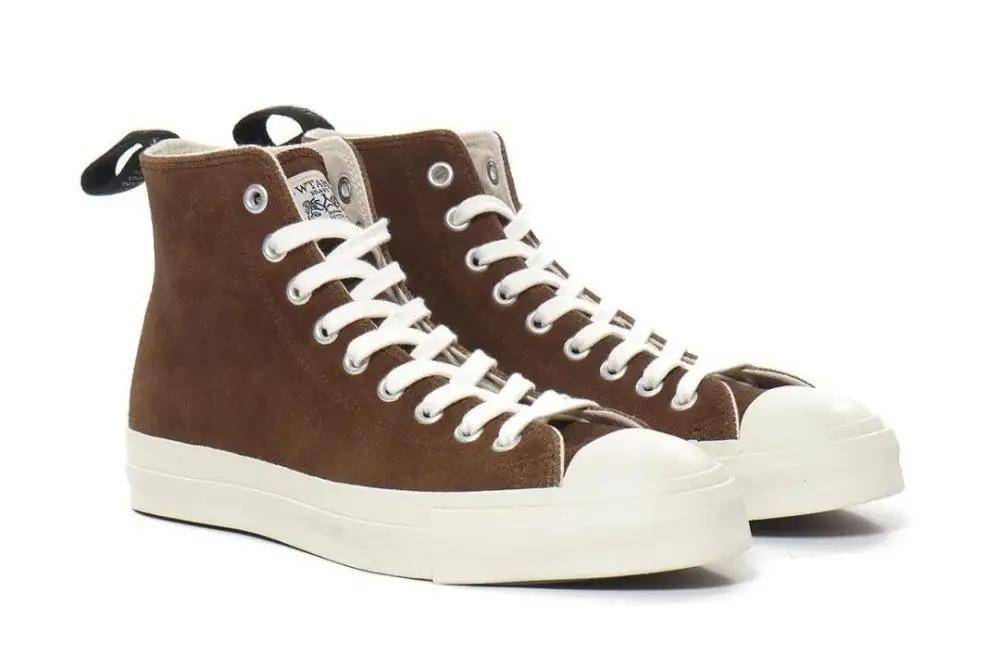
一对手工帆布鞋,出厂时仅售25.4元,却在货架上标价高达399元。
这其中的差距并非源于生产过程,而是因为人们普遍认可其价值。
然而,近年来,这种认可开始出现松动,首先体现在价格标签上。
许多人认为这是“消费降级”的迹象,但根据2026年前三季度数据,服装鞋帽针纺织品类零售额达到10824亿元,同比增长4.6%,整体市场并未出现下滑,而是帆布鞋自身难以维持高价。
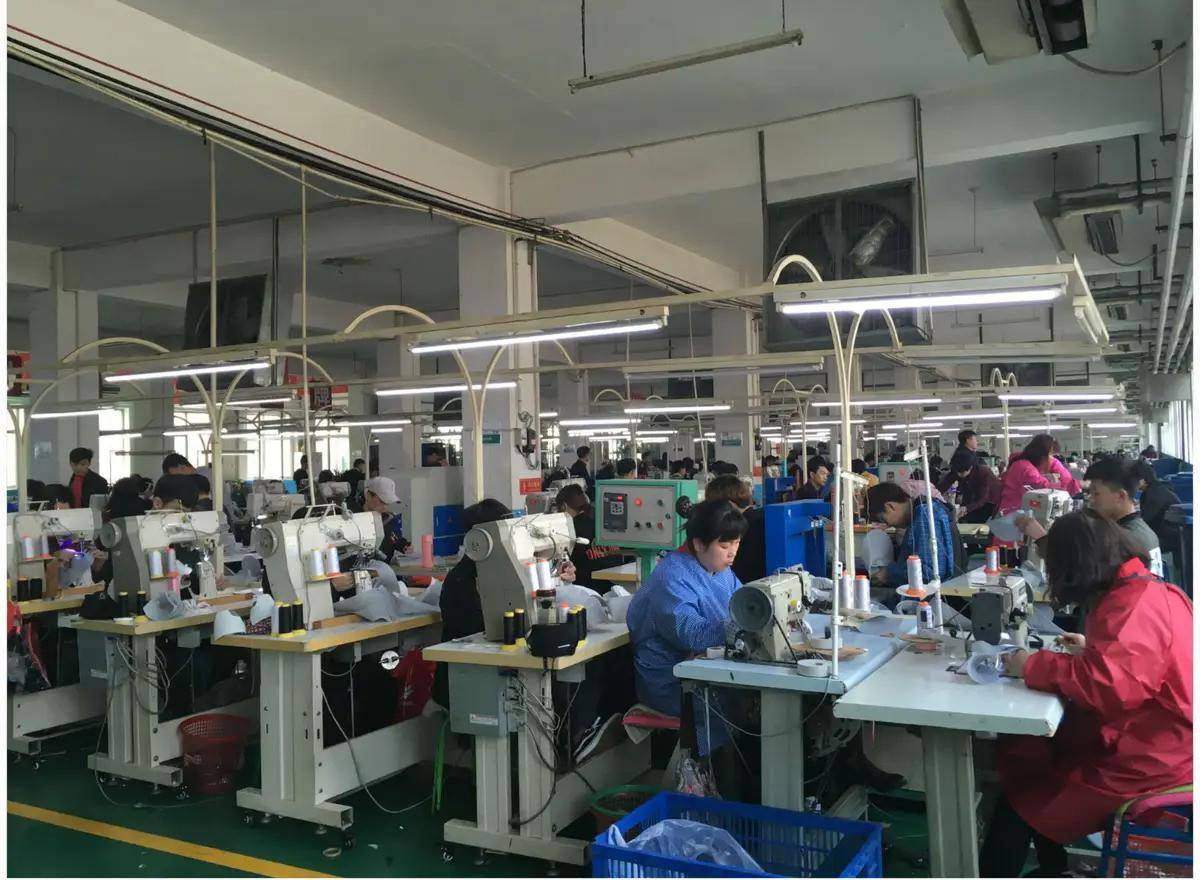
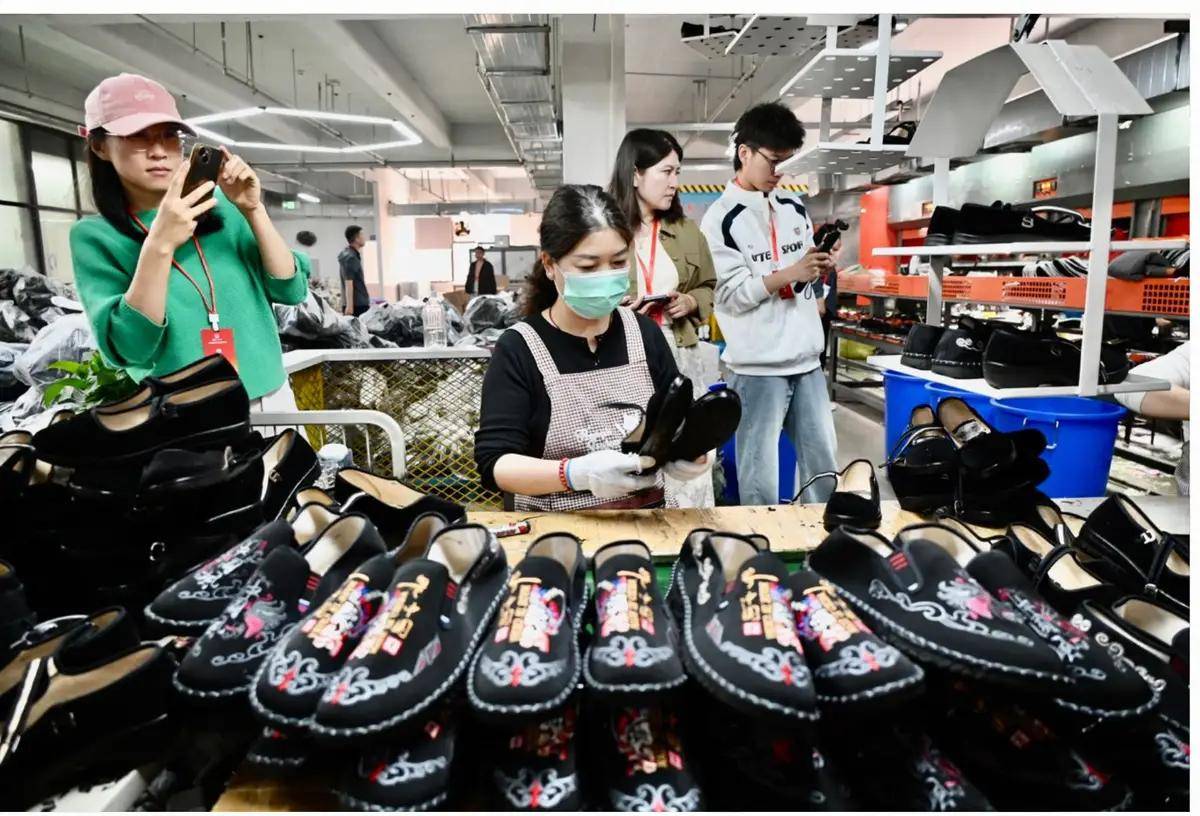
在河南洛阳偃师,1500家制鞋企业每年生产近5亿双布鞋,产值达127亿元,这些都是公开数据。
将127亿元产值除以5亿双鞋,每双鞋的出厂均价为25.4元。
那部分差额,通俗地说,就是消费者愿意支付的溢价。
货架上的价格是其出厂价的十五倍。
接下来,让我们来看看这双鞋是如何制作出来的。
橡胶和帆布一同放入罐中,经过150℃、0.5兆帕的蒸汽处理,类似于高压锅的原理,最终制成一双鞋底,既坚硬到能发出声响,又坚硬到可能磨破脚。
硫化工艺不仅赋予鞋底耐磨性和强度,但代价是硬度。
在考核标准中,根本不存在“柔软”这一项,即使客户投诉磨脚,也不在考虑范围内。
硬度是出厂时的既定标准。
这并非缺陷。
过去,人们穿着它打篮球、滑板,没有人嫌弃它硬,反而觉得不够硬。
一双鞋可以穿两年,即使鞋头磨白了也不愿丢弃。
许多人认为,帆布鞋是被跑鞋挤出市场的。
为何工厂的售价难以提升?原因很简单:产业链上的每一环节都被精确计算到小数点后两位,任何一方多要一块钱,订单就会流向隔壁镇,而两地之间仅隔一条路。
任何一分钱都无法保留。
前八个月,中国皮革协会的数据显示,以帆布鞋为主的纺织面鞋出口单价为4.4美元一双,约合人民币三十多元。
这个价格与工厂出厂价处于同一量级。
一双鞋从工厂出厂,到海外货架,标价翻十倍也有人购买。
这其中的差价与车间效率无关,而是与品牌归属有关。
十几倍的差价并非依靠缝纫机。
机器无需承担这口锅。
硫化工艺简单,规模效应显著,一条生产线全负荷运行,单双成本就会下降,即使是小厂也能计算得出来。
任何人都能生产,但没有人能仅凭产品质量来提高售价。
业内对一双鞋的成本进行了拆解:布料5到10元,橡胶底10到20元,辅料包装3到5元,人工2到3元。
将这些成本加起来,材料加工费用在20到40元之间,其余的都归于运输和货架成本。
如果想将鞋底做得柔软,就需要更换中底材料,成本上升,价格区间就会与跑鞋相撞。
如果换成发泡中底,一双鞋的成本会增加十几元,按照零售倍率粗略计算,标价至少要上涨三四十元,达到那个价位,消费者为何不选择跑鞋?
有报道中的受访者表示,一旦习惯了软底,就难以再适应硬底。
天花板是同行共同压出来的。
如果想提高价格,就必须让整个产业链一起提高,但没有人愿意先停手,于是大家都停在原地。
品牌的价值比任何人都想保持稳定,同时也害怕销售不畅。
货架上的价格是按照吊牌价计算的,一旦吊牌价格改变,账本上的存货价值也会随之改变,任何人都感到心疼。
财报中提到的“匡威2026财年营收同比下滑31%”,具体数字是11.74亿美元,比上一年减少了三成。
与2023财年的24.27亿美元相比,三年内减少了一半以上。
最新一个季度,营收为2.63亿美元,同比下降28%,没有市场在上涨。
压力是真实存在的,生意有周期性,一轮下行并不能说明问题。
它的问题不在于没有人认可,而在于认可的人不愿意按照原价购买。
真正需要关注的是成本:先投入资金、后收回资金,销售一天慢下来,利息就会增加一天,与鞋是否舒适关系不大。
门店租金、仓库、人力、营销等费用,从开店那天起就需要支付,无论销售多少都必须承担。
反正最怕的事情,就是货物积压在仓库里。
库存是现金的另一种形态,季度末必须将其转换为现金。
最简单的办法就是打折,一次打折不够就再来一次,后来干脆常年打折。
这行生意的成本最高的是时间,时间一过,钱就会缩水。
财报承认,过多的折扣降低了均价、拖累了毛利率。
均价下降容易,上升难。
消费者只记得低价,一旦记住,正价就成了“贵”。
它真正在销售的,是“这鞋值这个价”这句话。
这句话一旦松动,定价、渠道、新品都会随之改变,鞋还是那双鞋,只是没有人再为其作证。
商标的价值最轻,也最容易被人误解。
它不建仓库、不押货,赚取的是一纸许可。
轻,是因为货物不在它手中,账也不在它账上。
租约的条款决定了这门生意的持续时间。
现在回看,2019年回力品牌收入12.5亿元,2024年达到27.2亿元,五年内翻了一倍多。
在同一个品类中,只有回力品牌的收入在增长,增长的部分是品牌借出去的钱。
它所做的事情,就是将品牌借给工厂和店铺,按件或按年收取授权费。
这种做法在国外被称为“品牌授权”,在国内常被称为贴牌,说的都是同一件事,只是语气不同,收费和责任也有所不同。
好处是实实在在的:库存风险分散出去,铺货速度快,能迅速下沉到县城和直播间。
对老品牌来说,这是最快的回血方式。
轻的那一头,风浪确实小一些。
风险也是实实在在的:品质和价格需要依靠合同、抽检、渠道来监督,一旦监督不力,就会损害品牌本身。
一双开胶的鞋挂在网络上,损害的是整个品牌的声誉。
因此,同一个工具,有人用得好,有人用得稳,区别在于品控,而不在于工具。
有人将其视为长期渠道,有人只将其视为一笔授权费,两种做法产生了两个品牌,道路也因此分岔。
品控这根线绷得住,一纸许可就能将老品牌铺到县城。
如果绷不住,三年内就会耗尽口碑。
品牌还是那个品牌,只是用法不同而已。
三个价格原本各自独立,是折扣将它们串联在一起。
这条线没有人画,是大家共同走出来的,走的时候都觉得自己占了便宜,回头看,标价早已不是原来的样子。
11月,同一款1970s,吊牌价599元,得物最低330元,奥莱团购199元,三个数字同时出现,都“有效”。
第一批人以七折的价格买到,第二批人看到了,就开始等待六折。
这并非技巧问题,而是人们在计算:每个人都希望成为第二批,没有人愿意成为第一批,也没有人相信自己会成为最后一棒。
于是,价格继续下降,打到五折、四折,直到吊牌价变成无人相信的参考。
你上次按照吊牌价购买鞋子是什么时候?
折扣清库存,改变的是人们心中的那个数。
同一双鞋,如果以五折的价格买到过一次,下次看到七折,就会犹豫。
这个数一旦改变,工厂的低价就有了合理性,品牌的溢价就失去了“说服力”。
三个价格并没有同时崩塌,而是重新分配了账目:品牌和渠道降低价格,商标那头提高价格,每个人都觉得自己没有错,但都无法阻止这一趋势。
我自己也在购物车中放下一双鞋,思考了半个月,等到下架也没有付款。
我在等待折扣,鞋子只是顺便。
有家上市鞋企的管理层在业绩会上表示,不再愿意为促销投入预算,理由是频繁清仓会让消费者学会等待,这句话揭开了窗户纸。
就这么直白。
价格可以一直打下去,理由只能一点一点争取回来。
这句话对品牌、渠道和消费者都适用。
工厂那边不在货架上,它在生产线那边,算法与前面两个价格不同,那边只认订单和交期。
今年前三季度,中国鞋靴出口数量和金额都下降了2.5%,这是海关的数据,单价几乎没有变化。
在同一时间段,统计局的数据显示,皮革制鞋业利润总额同比下降13.3%。
制造业赚的是加工费,订单一旦流失,产能就会闲置,工厂只能跟随订单迁移,迁移到人工和关税更低的地方。
迁移的是产能,留下的是能力。
贵州镇宁有一家鞋厂,每秒生产1.6双解放鞋,订单排到三个月后,靠的是将鞋面换成透气帆布拼网眼,销往东南亚。
在同一时间,有统计显示,德训鞋在天猫一年销量超过500万双。
机器并没有坏,只是客户换了。
这种说法也有不适用的时候。
在滑板上,板鞋的抓地力依靠的就是那层硬橡胶,底一旦变软,反而会站不稳。
掉下来的只是将其作为通勤鞋的那部分:认可的人少了,价格就难以维持。
只能说在这一轮中,愿意为“别人也认”多付钱的人变少了。
品牌需要明确自己的价值所在,授权需要严格品控,工厂需要将交期缩短。
这三条路都不轻松,但都还能承受,只是别指望回到十年前那个价格。
它没有不香,只是不再为任何人证明什么了。
卸下的与生意无关,那是一个背负了几十年的身份,卸下之后,鞋才成为鞋。它没有不香,只是不再替谁证明什么了。卸下的跟生意无关,那是一个背了几十年的身份,卸下来之后,鞋才是鞋。