黄金的长期牛市往往不是因为价格波动而结束,而是由于市场恐惧情绪的消散。瑞士私人银行嘉盛银行资深投资策略师Thomas Bollinger在其最新研报中指出,自1971年布雷顿森林体系瓦解以来,黄金经历了三轮完整的长周期,每一轮周期的终结都不是因为问题被解决,而是因为市场最坏的担忧被消除,此时黄金作为“B计划”的吸引力迅速瓦解,利率重新成为定价的主要因素。
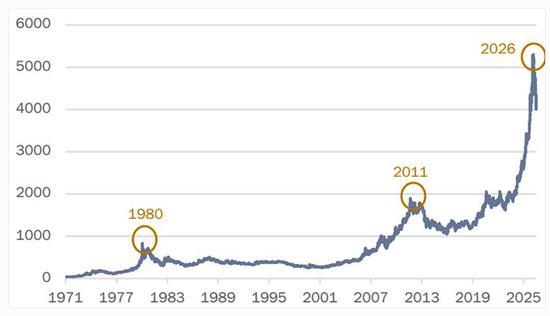
本轮黄金上行周期始于2019年,至今已进入第七年,实际金价年化回报达到12.3%。推动这一轮周期的两大支柱——地缘政治分裂导致美元体系可及性下降以及高政府债务引发的通胀稀释担忧——目前均未出现实质性缓解。Bollinger在研报结论中明确表示,本轮周期的终结“很可能还没有发生”。
分析认为,这表明黄金在多资产组合中的价值并非来自分散化效果,而是对系统性风险的保护。减仓黄金的信号不是某个价格水平,而是地缘紧张缓和、财政整固推进,以及金价与美债实际利率重新回归负相关关系。
Bollinger将黄金周期定义为“实际金价(经美国广义CPI平减)长期显著上行的一段时期”,以此剔除通胀干扰,使跨周期比较成为可能。根据LSEG Datastream月度数据,三轮上行期的表现如下:第一轮(1971—1980年)实际金价年化回报24.5%,第二轮(2001—2012年)实际金价年化回报15.4%,第三轮(2019年至今)实际金价年化回报12.3%。相比之下,两段下行期的年化回报分别为-7.7%(1980—2001年)和-6.4%(2012—2018年)。自1971年以来的全区间年化回报仅为5.0%,最大回撤高达-82.4%,充分说明长期持有黄金的回报高度依赖于所处的周期阶段。
报告称,三轮上行期发生在截然不同的经济与地缘政治背景下,但共享同一底层逻辑:它们都出现在全球货币与金融体系最受质疑的时刻。第一轮的核心问题是“美元能否继续充当锚定货币”;第二轮是“金融危机后货币与金融体系的稳定性”;第三轮则是“锚定货币的中立性”与“主权债务的可持续性”。
嘉盛银行认为,理解黄金牛市的终结机制比预测价格顶部更具实际意义。1980年的终结是因为美联储主席Paul Volcker大幅加息对抗通胀,市场意识到恶性通胀螺旋不会失控。2012年的终结则是因为美国国会债务上限之争虽引发恐慌,但最终并未违约,同时欧元区推出大规模救助措施并完成希腊债务重组,排除了欧元区解体的风险。
Bollinger强调,这两次终结并不意味着根本问题被解决,关键在于市场最坏的担忧被消除之后,黄金作为“B计划”的吸引力迅速下降,定价因子从“恐惧”切换回“利率”,下行周期随即开启。在周期顶部附近,通常会出现一次戏剧性的“最后冲高”,随后在担忧消散后急速回落,但金价通常会在最终进入下行趋势之前再度靠近前高。
2022年,金价与美债实际利率的关系突然断裂。美联储大幅加息推动实际利率快速上行,按照历史规律,金价理应承压,但实际走势相反。这次脱钩的原因是地缘政治,俄乌冲突爆发后,西方对俄罗斯实施大规模制裁,俄罗斯央行储备被冻结乃至部分没收,其接入美元体系的渠道受到严重限制。这一系列事件使得黄金的主导功能重新向价值储藏手段转移,并已成为仅次于美元的第二大储备资产。
Bollinger在研报中对黄金在多资产组合中的作用进行了量化分析,结论与市场通行认知存在重要差异。黄金与50/50平衡组合的相关性长期接近零,但在两轮已完成的上行期中,加入黄金并未明显降低组合波动。这意味着,黄金对组合的贡献并不在于一般意义上的分散化,而在于在系统性风险暴露期间提供针对性保护。
当前周期中含黄金组合的超额回报已处于历史高位,而当前市场估值相对偏高,意味着未来数年的预期回报可能低于本轮周期迄今已实现的水平,投资者应对此保持清醒预期。Bollinger在研报中给出了判断本轮周期是否接近终结的三个可观测条件:地缘分裂是否出现实质性缓和、政府债务担忧是否被政策消除、金价与美债实际利率是否重新回归负相关。这些条件目前均未满足,本轮黄金周期的终结“很可能还没有发生”。对于持有黄金头寸的投资者而言,判断的关键是持续追踪这三个条件的演变。