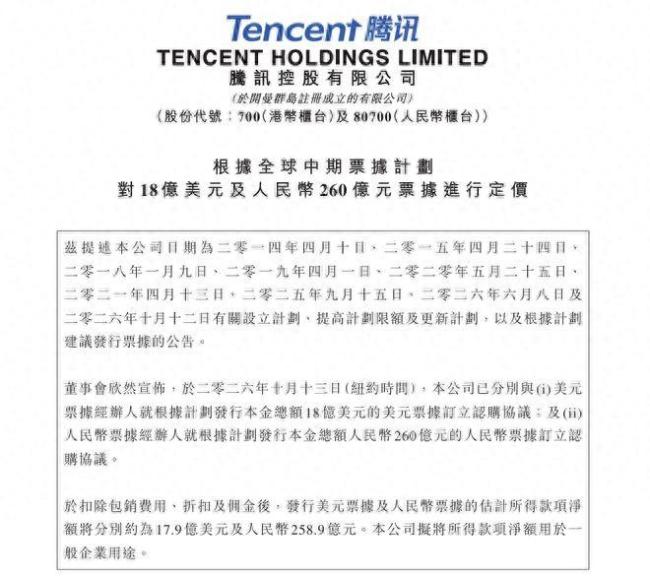
10月14日,腾讯控股公告发行了18亿美元及260亿元人民币的票据,合计约57亿美元,成为今年以来中资企业规模最大的离岸债券发行之一。尽管腾讯在文件中仅将募集资金用途概括为“一般企业用途”,但市场普遍认为此次融资是由于AI基础设施建设资本开支需求和低成本融资窗口等因素驱动的常规资本运作。从财报来看,今年上半年腾讯的资本支出同比增逾一倍达到963亿元人民币,主要投向算力设备、软件与数据中心建设。
摩根士丹利预计到2028年,全球在AI数据中心和芯片上的总支出将达到2.9万亿美元,其中约1.4万亿美元可由超大规模云服务商的内部现金流覆盖,剩余约1.5万亿美元需由外部资本填补。瑞银则预测2025年全球科技及AI相关债券发行规模将达到7100亿美元,2026年有望接近9900亿美元。
在全球科技大厂掀起的融资潮中,海外科技大厂的融资节奏已处历史高位。据华福证券统计,2023年至2024年,美国五大超级云厂商(谷歌、亚马逊、Meta、微软和甲骨文)年均债券发行规模约240亿美元;2025年跳升至1145亿美元,截至2026年9月中旬,五大厂商年内债券累计发行量已达1861亿美元。高盛预计,五大超大规模云服务商2026年发债规模约为2500亿美元,2027年将达到4000亿美元。
单笔融资的体量同样刷新纪录。2026年2月,Alphabet(谷歌)完成超过300亿美元债券发行;Oracle(甲骨文)2月初宣布年内融资450亿至500亿美元,并已落地250亿美元债券销售。亚马逊提交了混合货架注册文件,拟通过股债组合融资,Meta方面也表示将审慎评估外部融资的成本效益。
国内大厂也在加速融资。腾讯今年6月已发行24.5亿美元债与150亿元人民币点心债,募资规模合计近47亿美元。最新这笔约57亿美元的交易落地后,将把公司年内离岸融资总规模推高至100亿美元以上。阿里巴巴则选择了股权融资,8月24日在港交所公告完成了800亿港元新股配售定价,净筹资金额约797亿港元,主要用于扩展全球算力基础设施和AI数据中心建设。字节跳动也在今年签下296亿美元银团贷款,京东集团4月首次发行100亿元人民币点心债,快手科技1月发行15亿美元债与35亿元人民币点心债。
这些寻求巨额资金的大厂从账面现金来看并不缺钱。例如,截至2026年6月末,腾讯现金及现金等价物2069.3亿元、总现金5112亿元;阿里巴巴现金及短期投资等合计4745.05亿元;京东现金及现金等价物、受限现金及短期投资合计2351亿元;快手可用资金合计1213亿元。不过当期自由现金流已现分化,2026年二季度,腾讯、阿里分别净流出138亿元和446.70亿元。
融资体量大幅跃升的背后是科技大厂AI投入强度的急剧攀升。阿里巴巴未来三年将投入3800亿元建设云与AI基础设施,瑞银预计腾讯2026年全年资本开支将达2500亿元。华泰证券测算,2025年国内8家头部互联网大厂合计资本开支约4550亿元人民币,2026年预计增至约1.07万亿元人民币。
国内外大厂的融资路径有所差异。海外科技巨头主要依赖债券融资,而境内互联网大厂募资路径选择与其资金结构密切相关。境内科技大厂选择离岸债还有更实际的考虑,由于芯片采购以美元结算,与离岸融资天然适配,同时境内信用债期限相对偏短,难以匹配算力资产的回收期。
在募资规模之外,另一个值得关注的是融资期限结构的变化。兴业证券统计显示,截至2026年9月15日,25家AI产业链样本企业累计发债3356.8亿美元,较2025年全年增长75.9%;其中云计算平台类企业发行2288.2亿美元,占比提升至68.2%,成为绝对主力。期限结构上,加权期限拉长至13.7年的历史高位,10年以上、20年以上、30年以上债券发行量分别增长66.9%、73.5%、76.9%。
这意味着,为匹配AI基础设施的长周期资产,科技大厂开始背负越来越多的长期债务。科技巨头的隐性负债压力引发了市场和监管对AI融资风险的关注。国际货币基金组织发布的《全球金融稳定报告》指出,AI相关资产的价格调整是三项突出风险之一。IMF货币与资本市场部助理主任杰森·吴表示,循环融资可能导致股权投资贬值、债务难以偿付和未来收入承诺无法兑现。