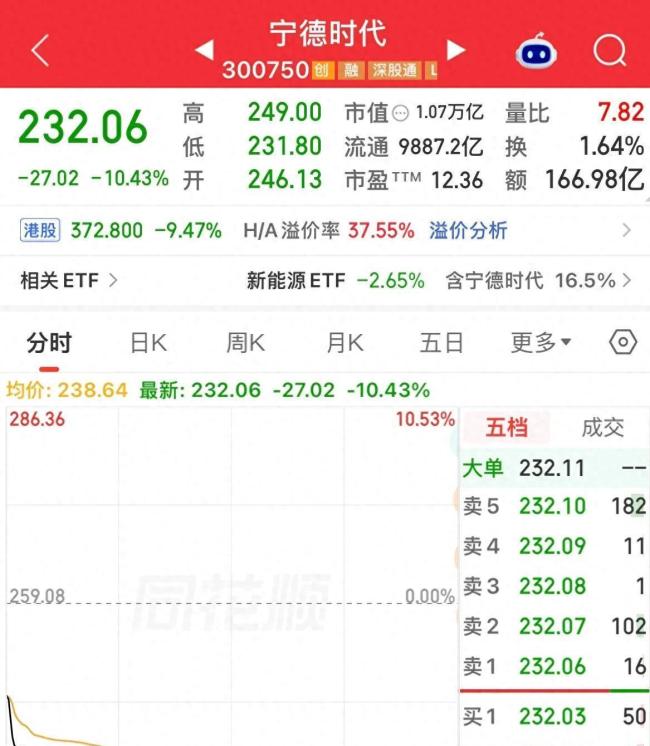
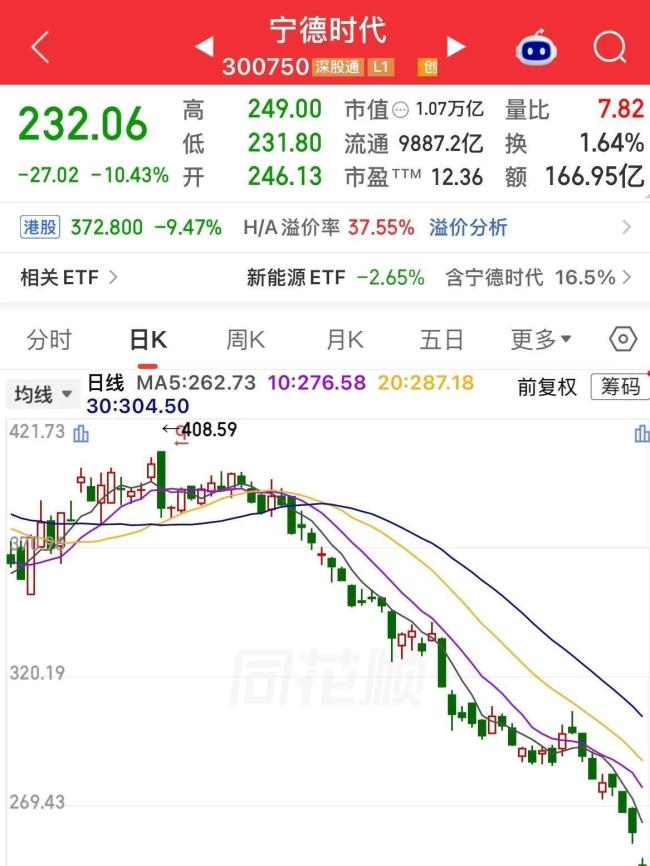
宁德时代股价跌至232元,尽管三季报显示仍在盈利,但资金流出速度却异常迅速。10月21日盘中,宁德时代跌幅超过10%,A股股价降至232元左右,A+H股总市值缩水至1.1万亿元,成交额超过156亿元。不到半年前,5月7日时股价还在467元的历史高点。股价腰斩后继续下跌,股东户数从上半年末的27万户增加到三季度末的34.52万户,增幅达27.83%,户均持股市值从673万元降至390万元。
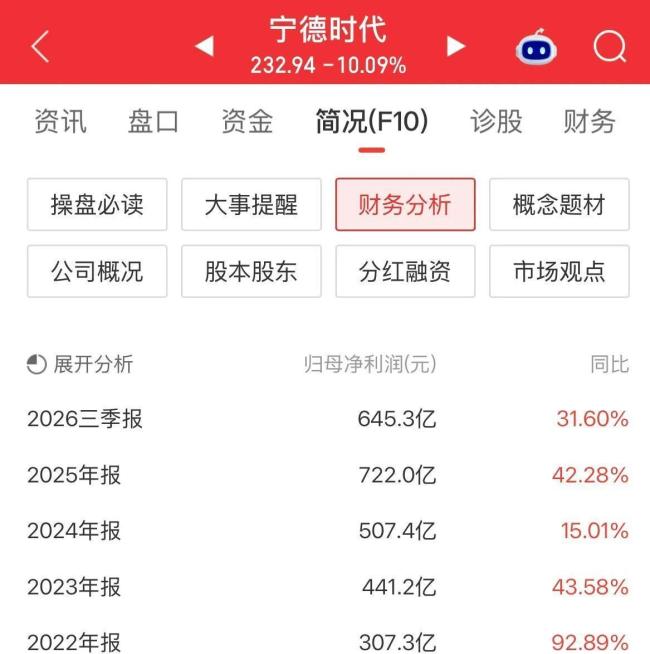
问题的核心并非是否盈利。10月20日晚公布的三季报显示,前三季度归母净利润为645.3亿元,同比增长31.6%。然而,第三季度单季度数据揭示了不同情况:营收1652.21亿元,同比增长58.58%;归母净利润212.46亿元,同比仅增长14.54%,环比二季度的225.46亿元下降5.77%。营收和利润增速差距显著扩大,电池销售量增加,但每块电池的利润变薄。
机构对宁德时代的预期较高。伯恩斯坦预计229亿元,高盛预计240亿元,中信里昂预计250亿到260亿元,而实际净利润仅为212.46亿元,低于所有预期。摩根大通在财报发布前一天将H股评级从“超配”下调至“中性”,目标价从725港元降至500港元,理由是市场对电池股的关注已从需求转向盈利能力下降的速度。
毛利率成为关注焦点。三季度单季毛利率为20.69%,比二季度的23.15%下降2.46个百分点,同比上年同期下降5.1个百分点,创2022年四季度以来新低。按超过260GWh的出货量计算,单Wh净利从二季度的约0.097元降至约0.082元,环比下降约15%。储能业务占比提升至约四分之一,增速接近翻倍,但由于其议价方式和项目制属性不同于高端动力电池,导致整体毛利率结构性下降。
另一个成本因素也在报表中显现。9月1日起锂离子蓄电池恢复征收2%消费税,宁德时代三季度税金及附加从上年同期的5.97亿元增至22.14亿元,环比二季度的6.9亿元增加了约15.3亿元。消费税由公司暂时承担,谈判尚未完全确定。市场更关注的是未来成本的变化。
“去宁德化”的讨论也影响了市场情绪。理想L8改款引入欣旺达,小米澎程系列使用中创新航和欣旺达双供,问界M6纯电版配套国轩高科,小鹏将中创新航纳入核心供应商,零跑同时使用国轩、中创新航、蜂巢等。车企确实开始扶持二供、三供甚至自研。不过,数据显示,2026年1至8月,宁德时代在全球动力电池市场的份额为39.4%,同比提升1.7个百分点;国内1至9月市占率为44.16%,同比提升1.41个百分点。储能市场份额有所收窄,但仍居全球第一。虽然市场份额未被大幅侵蚀,但在边际上,议价能力和单位盈利的方向正在发生变化。
股价跌至232元附近,市盈率已降至12.5倍左右。对于一家增速仍保持两位数但单位盈利连续走低的制造业公司来说,这个估值是否合理,取决于单Wh净利能否在四季度稳定,消费税成本能否部分转嫁,以及储能占比上升是否会进一步拉低毛利率。资金关注的重点不再是总体利润,而是这些变量中的哪一个会率先给出方向。