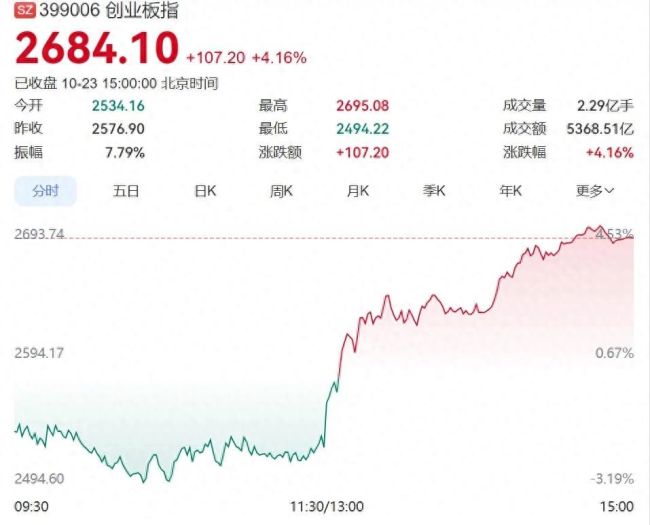
今天,A股上演了惊天逆转。早盘三大指数集体低开低走,上证指数一度跌破3600点整数关口,最低下探至3574.27点,创近一年新低;创业板指一度跌超3.2%。然而午后风云突变,创业板指在短短十余分钟内直线拉升翻红,收盘涨超4%,上证指数也由跌转涨,最终收报3690.48点,涨幅达0.89%。
本周全球市场在避险情绪中遭遇了一场罕见风暴。科技、AI、半导体产业链成为主要杀跌重灾区。10月22日,费城半导体指数单日暴跌6.72%,远超美股纳指2.6%的跌幅,英伟达、Meta等巨头无一幸免。亚太股市压力更为集中,A股上证指数跌1.48%,创业板指跌4.37%,港股恒生科技盘中重挫5%,日韩股市也分别跌近3%和4%。更反常的是避险逻辑“失效”,伦敦现货黄金跌2.79%至4024.33美元/盎司,布伦特原油则暴涨4.0%至113.17美元/桶,黄金自1月高点已累计回撤近30%。
恐慌情绪源于多重因素,包括美国通胀黏性超预期、中东地缘政治紧张加剧、俄乌能源博弈再度升级以及AI云计算板块信用危机的突然爆发。具体到本轮科技股调整,一定程度上是AI预期“去泡沫化”与高利率环境相互叠加的结果。前海开源基金首席经济学家杨德龙指出,当前市场正处于内部结构性调整与外部环境变化相互交织的复杂阶段,短期内波动加大是风险释放的必经过程。一方面,今年上半年部分科技股累计涨幅较大、交易相对拥挤,获利盘回吐带来了一定的调整压力。另一方面,美联储货币政策预期、美债收益率走势引发的全球资本流动变化,以及外围市场波动,也对A股情绪面产生了一定扰动。
10月23日,全球利空余波未尽,A股早盘一度跌穿3600点;但午后却画风突变,科技龙头集体发力,创业板指从暴跌到翻红仅用十余分钟,上演绝地大反攻。午间,多家科技公司发布积极公告,如中际旭创称客户订单强劲,已下至2027年且部分客户给出2028年指引;天孚、光迅、源杰、联讯均表示经营与订单正常,源杰预告三季度净利同比大增578.85%—659.70%;新易盛同时抛出8亿至10亿元回购方案。这些来自产业端的消息为科技股的强势反弹提供了坚实的基本面支撑。午后,科技龙头率先吹响反攻号角,带动大盘逆转。
近期宽基ETF持续放量,“托底”资金借道入场的迹象愈发清晰。10月23日盘中,A股市场股票型ETF整体成交额突破2000亿元,超越昨日成交总额,为今年8月19日以来最高纪录;其中宽基型ETF整体成交额1242亿元,为今年7月21日以来最高纪录。
杨德龙强调,这轮调整是前期高估值“挤泡沫”的过程,而非AI科技革命或慢牛行情的终结。科技龙头基本面仍在增长,当前市场情绪已从亢奋转向悲观,成交量萎缩和情绪低迷反而是调整接近尾声的信号。中欧基金判断,市场处于情绪冰点附近的高波动阶段,需要区分两层逻辑:全球长端利率高位、油价与地缘扰动叠加存量资金调仓,属于估值与流动性层面的冲击,往往带来非线性的杀跌;海外AI资本开支仍在上行,存储与算力供给偏紧等产业线索并未证伪,调整更多反映交易拥挤与预期下修,而非景气趋势的转折。景顺长城同样指出,当前A股市场整体估值具有较好性价比,截至10月22日万得全A、创业板指市盈率分别为20倍、30倍,处于2010年以来的63%、8%分位。展望后市,短期市场估值上行或受制约,但对市场中期表现保持乐观,耐心等待企稳信号。