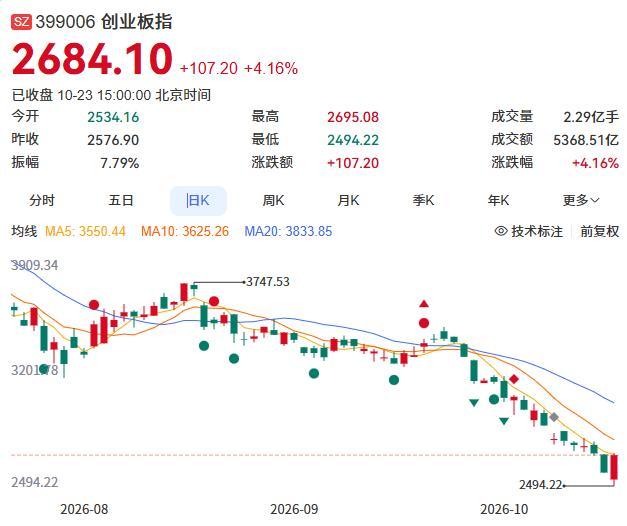
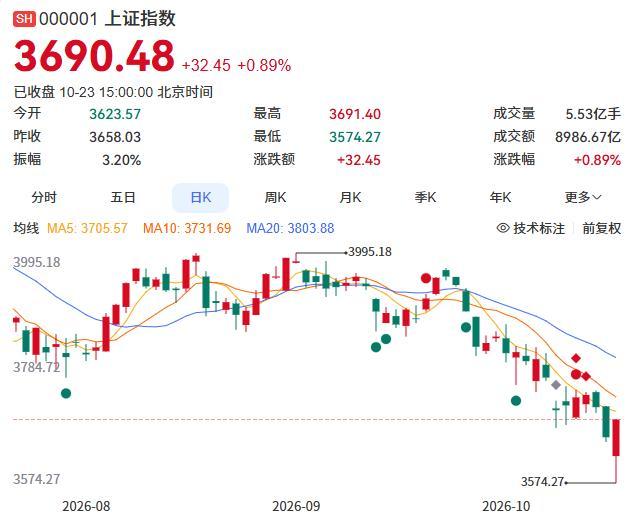
10月23日,A股经历了一波先跌后涨的行情。早盘受外围科技股重挫影响,创业板指一度下跌超过3%,沪指也再度失守3600点。午间,光通信龙头公司集体公告订单与回购信息,带动光模块板块率先反弹,随后机器人和非银金融板块跟进。最终三大指数探底回升,超4500只个股上涨,沪指收复3600点,报3690.48点,涨幅0.89%;创业板指报2684.1点,涨幅4.16%。两市成交额放大至1.96万亿元。
市场回暖的同时,宽基ETF连续多日获得资金净流入,为指数提供了支撑。然而,对于周五的反弹能否在下周延续,机构存在分歧。托底信号已经出现,但成交量、机构重仓股相对收益以及政策增量落地仍是判断反弹成色的关键因素。
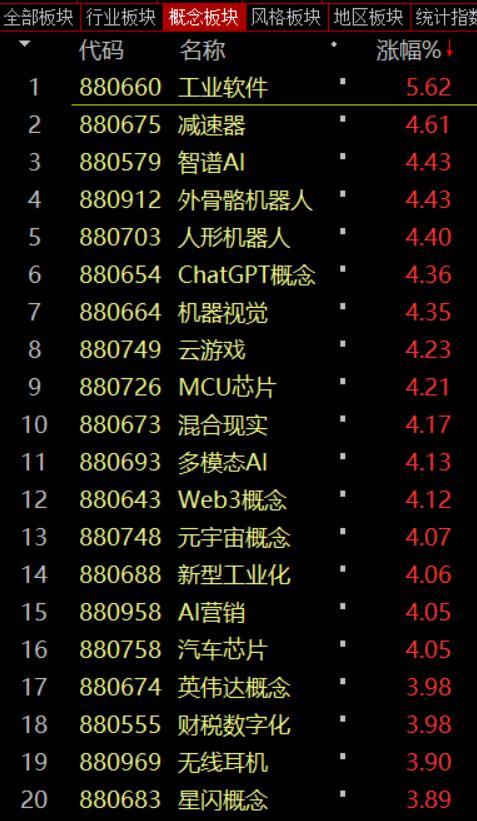
周五盘面的转折发生在午间。新易盛、中际旭创等光通信龙头企业集体发布公告,披露生产经营正常、在手订单充足,并宣布了大规模回购计划。这些公告缓解了市场对AI硬件产业链订单和景气度的担忧。午后,光模块、电路板、覆铜板概念股集体拉升,成为指数翻红的主要推动力。机器人概念全天走强,非银金融板块也同步活跃。截至收盘,沪指涨0.89%,深证成指涨2.79%,创业板指涨4.16%,全市场逾4500只个股上涨,沪深两市成交额达到1.96万亿元,较前一交易日增加逾4000亿元。
宽基ETF的资金动向同样值得关注。周五,创业板ETF易方达、沪深300ETF华泰柏瑞、科创50ETF华夏成交额均突破百亿元。从净流入看,宽基ETF已连续6个交易日净流入超百亿元,累计净流入约1679亿元。多家机构认为,这种逆势买入为市场底部区域提供了结构性支撑,但能否从托底转向推动反弹,仍需观察。
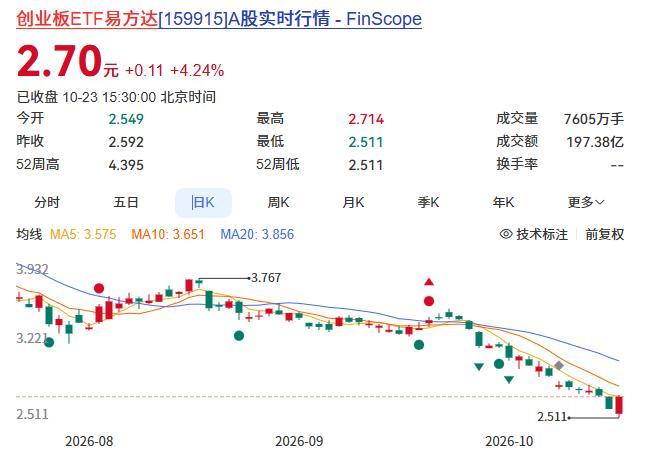
对于周五放量反弹后的市场走势,不同机构持有不同看法。中信证券认为市场调整接近尾声,本轮调整由机构重仓股诱发并逐步传导至高融资占比板块。申万宏源也认为短期调整已接近尾声。渤海证券则指出,11月开始市场将进入较长的业绩真空期,这为题材再度活跃提供窗口,市场情绪或逐步恢复,并带动指数企稳回升。
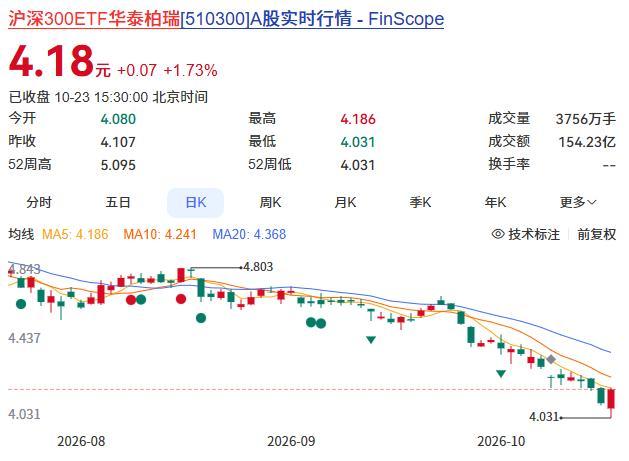
然而,也有机构持谨慎态度。华泰证券策略团队表示,宽基ETF放量虽然为低位指数提供了托底,但从历史经验看,此类放量更可能是左侧信号,建议防守为主。中信建投认为,科技板块超跌后有望迎来技术性反弹,但中期仍受资金筹码、海外加息与地缘政治三重因素压制。中金公司表示,国内基本面与中期逻辑并未改变,对中期走势不必悲观,但短期内仍需等待积极信号。
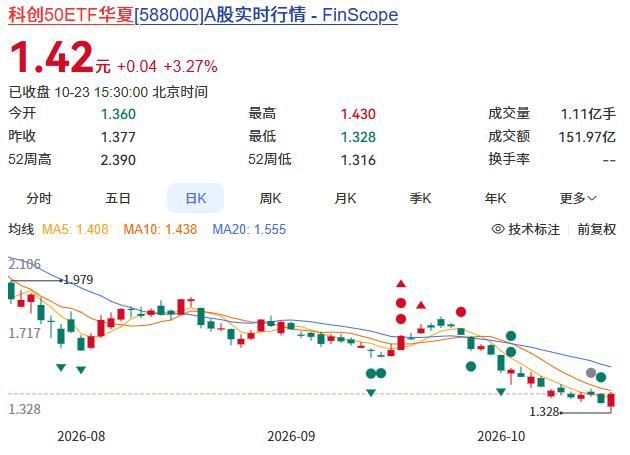
市场要出现一轮具备持续性的企稳反弹,需要看到几类信号相互印证。机构减仓所致的调整结束信号通常是机构票相对非机构票的超额收益率回升。单日脉冲式放量若不能转化为持续的量能中枢抬升,反弹基础仍不牢固。政策信号需要从表态走向资金落地。当前已披露公司净利润增速中位数约60%,科技与资源两条主线盈利兑现较为亮眼。业绩真空期若与政策窗口叠加,题材活跃度有望回升,但仍需以短期筹码压力进一步出清为前提。
目前已经出现的反弹信号包括:宽基ETF连续6日净流入超百亿元、产业资本以回购和订单指引主动护盘、周五成交额显著放大、政策端稳市与中长期资金入市信号持续释放、三季报科技与资源主线盈利兑现。但在机构看来,托底有力并不等于反弹成形,成交量能否持续、机构重仓股能否跑出相对收益、政策增量资金能否落地,仍是下周需要盯住的三个观察点。操作上,多家机构仍偏向“先宽基、后行业”,先用宽基工具把握情绪修复,再结合三季报盈利线索向结构性方向聚焦。周五的逆转值得关注,但能否演变为一轮趋势性反弹,还需更多信号确认。