翻账单时,王女士发现了一笔99.9元的扣款,但她从未购买过相关商品。这一事件被曝光后引发广泛关注。许多人检查自己的账单后发现,这种“无感扣款”有的持续了几个月,有的甚至几年。
常见的扣款方式包括点击广告弹窗被绑定代扣、参加“1分钱体验”或“首月1元”到期自动续费,以及在使用充电桩或快递柜扫码时被“弹窗投保”。这些情况可能导致消费者不知不觉中被扣款。
以黑龙江东宁的王女士为例,她核对银行账单时发现一笔99.9元的支出,交易摘要显示这笔款项通过支付平台“快钱”流向了一家名为“米达”的公司。她明确表示没有购买任何东西。客服推测她可能点击了广告链接,从而绑定了代扣协议。记者调查发现,实际扣款主体是海南的一家数字营销公司,而名称相似的北京米达科技则声明自己被冒用。投诉平台上,涉及“快钱”的投诉超过3.5万条,主要问题在于未经消费者同意的自动代扣款。
更普遍的情况是,一些平台提供低价体验会员、试用网盘或附赠短期保险,默认勾选自动续费。即使用户卸载了应用,仍然会被按月扣费。平台通常只通过站内消息提醒,不发送短信或弹窗通知,导致用户难以察觉。网友总结为:一键开通、多步取消、隐形提醒、被动扣款。
监管方面有明确规定:代扣授权必须单独验证,不能与广告或链接捆绑;扣费前需显著提醒,如短信或弹窗;取消操作应与开通一样简单。这些规定旨在保护消费者的权益。
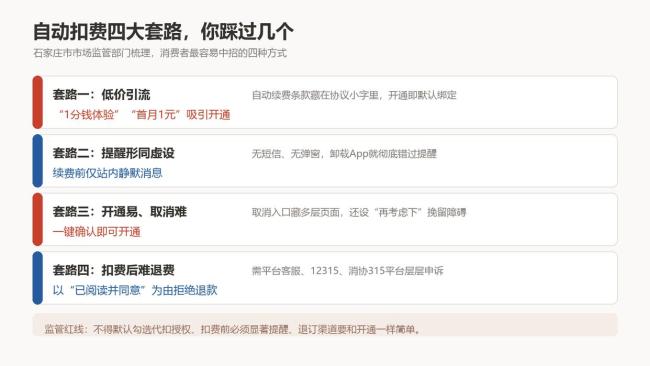
以下是常见的几种套路: - 低价引流:如“1分钱体验”或“首月1元”,续费条款隐藏在协议小字中,开通即绑定。 - 提醒形同虚设:续费前仅通过站内消息提醒,卸载应用后完全错过。 - 开通易取消难:一键开通,取消入口藏在多层页面中,还会有挽留提示。 - 退费难:平台常以“已阅读并同意”或“服务已生效”为由拒绝退款,最终需要通过12315才能解决问题。
为了自查和防范这类扣款,可以采取以下措施: - 检查微信、支付宝中的“自动续费”和“免密支付”管理页,逐条清点正在扣费的项目;再到银行APP查看“签约代扣”,找出未授权的扣款。 - 关闭不再使用的服务;对于只想体验的会员,开通后立即取消自动续费,保留已付权益至到期日。 - 被扣款后先找平台客服要求退款,并截图保存证据(如开通页面、协议、扣费记录);若平台拒绝,可通过12315或全国消协315平台投诉。
此外,在公共WiFi环境下不要随意点击弹窗,使用充电桩、共享充电宝或快递柜时要确认是官方页面。Apple ID和支付密码切勿告诉陌生人,以免被盗刷。
支付本该让生活更便捷,而不是让人防不胜防。每笔钱都应由你决定如何使用。现在就打开支付软件,花几分钟自查一遍,或许能省下几个月的冤枉钱。