你知道贷款的利率标准即将发生变化吗?最近,央行行长宣布我国贷款利率将从单一参考LPR定价转向更多元化的定价基准。
这句话背后涉及许多老百姓关心的贷款话题。今天我们就来详细解释一下。
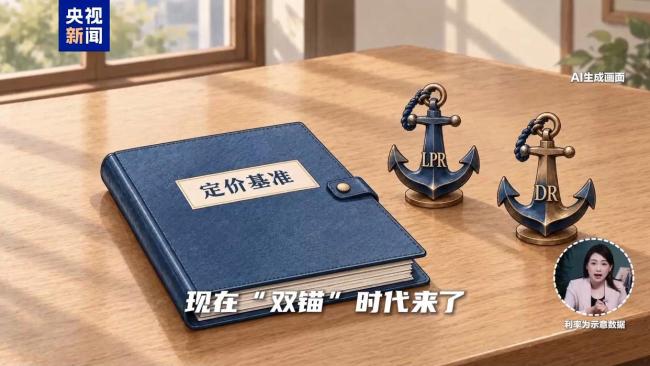
什么是贷款的定价基准?无论是买房还是企业办厂,都需要贷款。银行在设定贷款利率时,并不是随意决定的,而是有一个参照标准,这个标准被称为定价基准。以前,大家普遍使用的唯一“锚”是LPR。
LPR是什么?它是由20家代表性银行每月各自报出自己的报价,去掉最高价和最低价后取平均值得出的。简单来说,LPR是各家银行报出来的利率,每月更新一次。无论是房贷、个人消费贷还是小微企业贷款,过去大多以LPR作为定价基准,在其基础上加点或减点来确定最终利率。
现在,“双锚”时代来临了!央行行长表示,未来贷款利率将加入一个新的“锚”:DR利率。
DR利率又是什么呢?当银行资金紧张时,它们会去银行间市场找其他银行借钱,但需要提供债券作为抵押。DR利率就是这些存款机构之间借贷的实际成交利率,每天都在变化。市场上资金充裕时,DR利率会下降;市场资金紧张时,DR利率会上升。它属于“成交型”利率,能更真实地反映银行体系内的流动性状况和资金松紧程度。
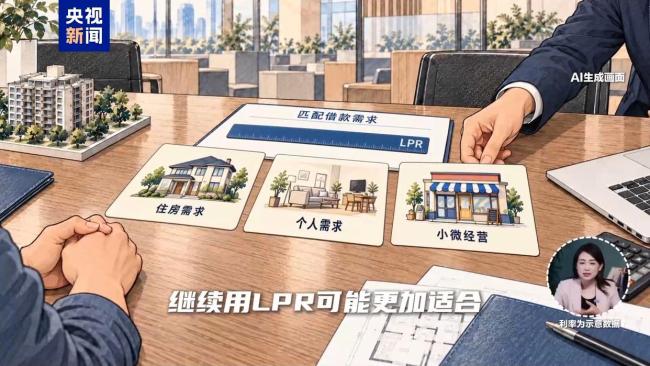
引入DR利率对贷款有何好处?DR利率灵敏且变化迅速,适合大中型企业贷款,这类贷款通常需要银行与企业一对一谈判合同。例如,如果一家工厂经常需要短期周转资金,可以与银行协商使用DR利率作为贷款的定价基准。对企业而言,使用DR利率能够更及时、准确地感受到市场资金成本的变化,从而以更市场化的方式进行投融资决策。对银行来说,使用DR利率可以根据资金成本合理定价。而LPR稳定性较好,对于房贷、个人贷款和小微企业贷款,继续使用LPR可能更为合适。
“双锚”改革旨在使利率传导更加顺畅,让央行的政策信号更快传递到实体经济。这样不仅提高了市场化程度,也能更好地满足不同借款人的需求。