
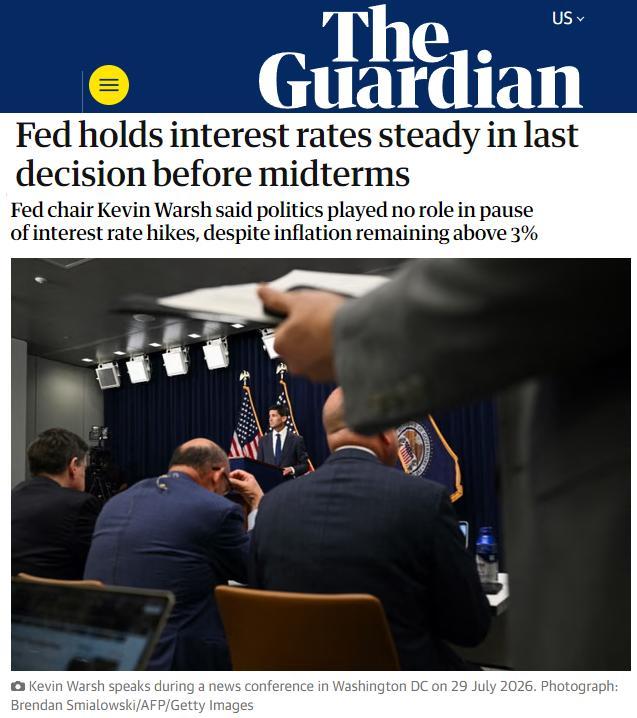
10月28日,美国联邦储备委员会结束了为期两天的货币政策会议,决定将联邦基金利率目标区间维持在3.75%至4%不变。这一决定以10:2的投票结果通过,美联储理事莉萨·库克和美国克利夫兰联储银行行长贝丝·哈马克主张继续加息25个基点。
美联储声明指出,通胀仍处于高位,累积更多信息有助于确定合适的货币政策,确保通胀回落到2%的目标水平。中国国际经济交流中心美欧研究部副部长张茉楠分析认为,尽管美国通胀压力较大,但尚未出现需要加息的必要情形,美联储维持利率不变实为政策观望。这既不代表货币政策转向宽松,也不意味着紧缩周期的结束。
目前美国经济局面复杂,一方面通胀压力较大,与美联储设定的2%政策目标仍有差距;另一方面,居民消费和企业投资有一定韧性,就业市场虽有所放缓但未明显恶化。在这种情况下,美联储缺乏立即降息的背景和充分条件。美联储内部两名官员主张继续加息25个基点,显示出对通胀风险判断存在分歧。例如,中东局势可能升级,对美国国内通胀预期带来影响,甚至导致原油价格上涨。
美联储主席沃什表示,自9月采取政策行动以来,部分企业和家庭面临的金融和信贷条件有所收紧,与预期一致。市场参与者在配置资本时也变得更加审慎。尽管整体金融条件已有所收紧,但还不能称之为“紧缩”。这些变化有助于实现更持久、更稳健的经济增长和物价稳定。
张茉楠认为,美国中期选举后美联储是否重新加息取决于三大因素:一是美国通胀走势,尤其是能源价格变动对商品和服务价格的影响;二是经济增长预期和就业市场的变化;三是特朗普政府是否会进一步对美联储施压。中期选举后,特朗普政府可能回归经济议题,关注融资成本上升对经济的影响。
沃什还宣布,从2027年到2028年将逐渐减少联邦公开市场委员会货币政策会议的议息频次。联邦公开市场委员会每年仍将举行8次货币政策会议,但2027年将有一次会议聚焦于广泛的货币政策战略,不会就联邦基金利率进行投票,并且不会发布货币政策声明;2028年将有两次会议专门讨论货币政策战略。张茉楠认为,这标志着美联储政策框架正从短期利率调整向应对结构性变化转变,有利于美联储跳出短期利率调整框架,把短期政策目标逐渐向长期转变。例如,美联储正在评估人工智能的发展变化对内生动力和经济结构的影响,通过货币政策进行传导,而不完全依赖于市场短期反应。













