中国黄金储备、央行增持策略及与加密资产的对比情况如下:
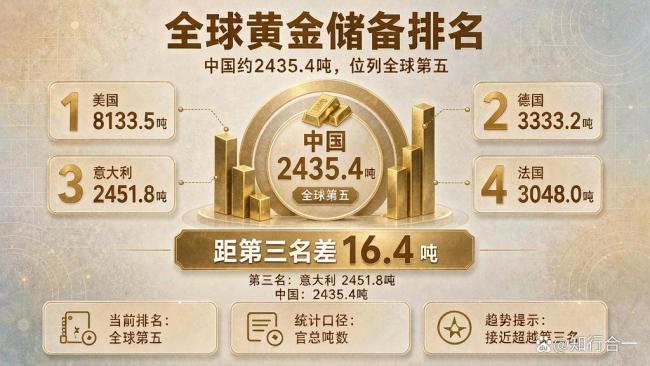
截至2026年10月末,中国黄金储备约为2435.4吨,位列全球第五。距离第四名法国(2437.0吨)仅差1.6吨,距离第三名意大利(2451.8吨)差16.4吨。自2024年11月重启增持以来,央行已连续24个月加仓,特别是2026年3月后节奏加快,10月单月增加约25.82吨。按此势头,短期内跻身全球前三是大概率事件。
央行购金的核心目的是优化储备结构、分散风险和支持人民币国际化,而非短期套利。目前中国黄金占官方储备比重约7.9%,远低于全球央行平均水平的27%以及美、德等国70%左右的水平,长期增配空间巨大。对于普通投资者而言,黄金作为“稳定器”,与股票、债券相关性低,具备避险属性。建议将黄金作为家庭资产配置的一部分,用于对冲风险和平滑收益,而非押注单边行情或短期赚快钱。官方持续购金向国内投资者释放了重要信号,不少投资者在制定决策时会密切关注央行动态。
数据显示,黄金在全球央行储备中的占比已升至20%-27%(不同统计口径略有差异),取代美债成为重要的储备资产。这反映了各国对主权信用货币(如美元)信用打折的担忧,以及去美元化的需求。目前知识库中未提及任何央行持有加密货币作为官方储备。央行增持黄金是基于其作为“无主权信用风险的超主权资产”的历史地位和避险功能。加密资产由于波动性大、监管不完善等原因,尚未被主流央行纳入官方储备体系。因此,黄金的崛起并不直接意味着加密资产被“冷落”,而是两者在当前金融体系中的角色和接受度不同。央行更倾向于持有具有广泛共识和历史背书的传统硬通货。
尽管金价处于高位甚至创新高,央行仍坚持每月雷打不动地增持,甚至在金价回调时加大力度(如10月金价下降7.2%后单月增持25.82吨)。这表明央行看重的是长期的结构性配置需求,而非短期价格波动。在高价位继续增持,反映出央行对全球政治经济新变化(如地缘风险、财政可持续性担忧)的应对,旨在夯实主权信用和增强货币稳定性。
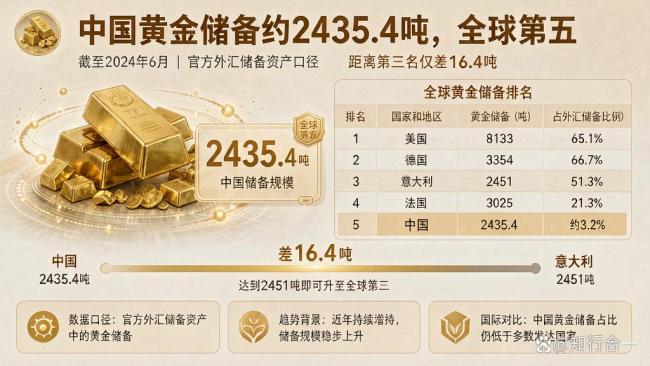
中国是全球最大的黄金生产国之一,年产量约377吨(数据基于上下文推断,具体数值需参考最新年度统计,但通常年产在300-400吨区间)。然而,央行增持的黄金来源并非完全依赖国内矿产,还包括从国际市场购买。央行连续24个月的增持,累计增加了数百吨(例如从2024年初到2026年10月,储备从约2200多吨增至2435吨以上,增幅超过200吨)。这意味着国内矿产产量的大部分可能已流入市场消费(首饰、投资等)或作为出口,而央行的增持主要通过国际采购实现,以快速调整储备结构。因此,自产黄金本身不足以单独支撑如此大规模的储备增持速度,国际市场的购买是关键补充。