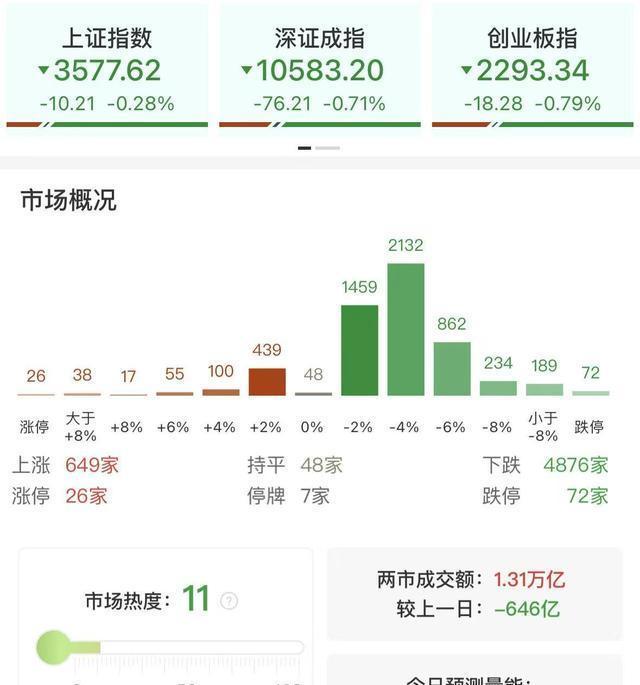
11月19日,A股市场整体表现不佳,沪指收于3577.62点,跌0.28%,深成指跌0.71%,创业板指跌0.79%。超过4800只个股下跌,沪深两市成交额萎缩至1.31万亿,较前一交易日减少646亿。
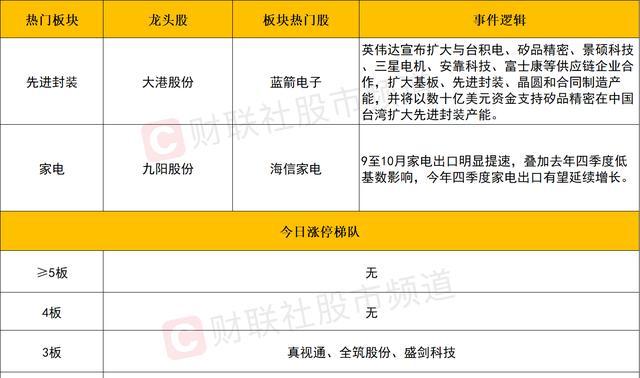
然而,在这波普遍下跌中,光刻胶和先进封装板块逆势上涨。格林达、红宝丽、大港股份涨停,蓝箭电子更是直接封板,盛剑科技连续第三个交易日涨停。
这种分化引发市场疑问:市场在恐慌什么,又在追逐什么?
答案的一部分在于英伟达宣布与台积电、矽品精密、景硕科技、三星电机、安靠科技和富士康六家供应链企业扩大合作,涵盖基板、先进封装、晶圆和整机代工四个环节。这一轮协议中,英伟达不仅下订单,还通过预付款和多年期产能预留安排确保优先排产。
景硕科技的多年期协议尤为引人注目。英伟达将桃园幼狮厂专供自己的先进ABF封装基板产能扩大到目前水平的3.5倍以上,目标时点为2028年第三季度。这表明基板供应已成为AI芯片供应链的关键变量。
在韩国,三星电机也修订了与英伟达的原有供应协议,将世宗和釜山面向计算芯片与高速网络芯片的基板产能纳入英伟达体系。此外,英伟达与矽品精密签下多年期协议,提供数十亿美元资金支持,以扩大中国台湾的先进封装运营。矽品计划在2029年年中之前增加专供英伟达的合约封装产能。
安靠则在2026年7月和10月宣布了接近30亿美元的多年期协议,用于支持美国亚利桑那州和韩国的扩产。英伟达运营执行副总裁Debora Shoquist指出,供应链是公司的战略优势。
算力芯片的交付节奏已不再完全取决于前道晶圆,中介层、ABF基板、封装与测试成为关键环节。英伟达通过投资供应商产线建设,将现货采购关系转变为带时间表的产能绑定。这些协议与今年10月GTC柏林的安排相呼应,显示了清晰的产能路线图:2027年是基板与测试的爬坡年,2028年至2029年是封装产能的集中释放期。
这些全球扩产计划映射到A股市场,资金选择了弹性较大的方向。格林达涨停报29.15元,涨幅10%,该公司是国内湿电子化学品主力供应商,产品直接配套半导体与面板产线。红宝丽涨停报6.30元,涨9.95%,其主业为硬泡组合聚醚与异丙醇胺,被纳入光刻胶上游树脂与溶剂材料链条。其他相关公司如怡达股份、宝丽迪等也有不同程度的上涨。
先进封装方向同样活跃。大港股份涨停报12.11元,涨9.99%,蓝箭电子涨12.63%,灿芯股份涨9.24%。但真正的封装龙头长电科技仅涨0.26%,甬矽电子涨1.78%。资金主要做题材扩散和低位补涨,而不是对订单落地的直接定价。
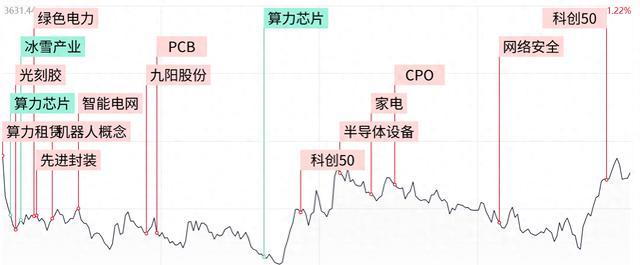
与此形成对比的是算力芯片板块的集体下挫。燧原科技跌停,天普股份跌停,慈文传媒、横店影视、金逸影视、文投控股全部跌停。尽管如此,华虹公司和中芯国际逆势大涨,说明资金并未离开半导体行业,而是从高估值品种转向低估值大厂。
资金面方面,科创50ETF易方达、中证500ETF南方成交额破百亿,尾盘出现明显放量承接,显示机构借道ETF逢低布局指数。接下来的核心看点在于光刻胶和先进封装行情能否从个股扩散为板块共振,以及长电科技这类龙头能否放量翻红,从而实现产业趋势定价。
在全球半导体价值链瓶颈环节从设计向封装测试迁移的过程中,国内企业能在本轮产能扩张中分到多大份额,将是市场未来需要回答的问题。