近来,印度最大券商Zerodha旗下财经栏目The Daily Brief发布了一期关于本土电池行业的深度剖析,引发了业界广泛关注。一位名叫Meher Smaran的女主持人,以冷静的笔触揭示了印度电池产业发展过程中遇到的关键瓶颈,让人们不得不重新审视其发展路径。

过去两年,印度头部企业纷纷宣布投入巨资建设电芯超级工厂,然而,几乎所有项目都遭遇了同样的困境:难以获得中国企业掌握的核心制造技术。2024年初,JSW高调宣布启动50GWh电芯工厂,最初计划通过授权中国企业技术来实现,然而到2026年,项目却不得不宣告暂停。塔塔旗下的Agratas在技术谈判中与中国企业龉龉前嫌,最终不得不另辟蹊径,宣布自主研发。就连财力雄厚的信实工业,也难逃一劫,在古吉拉特州圈地建设工厂,与中国企业的授权谈判也以失败告终。

核心技术难觅,这背后隐藏着怎样的原因?Meher Smaran 坦率地指出,当前先进电芯制造的核心技术,绝大部分都牢牢掌握在中国企业手中。中国占据了全球80%的电芯产能,以及90%以上的磷酸铁锂正极材料市场。如果印度企业想在电池产业链的价值链上向上攀登,绕不开中国这个巨大的力量。现实是残酷的,要获得这些核心技术与知识,只会愈发困难。
她冷静地梳理了四大关键原因。首先,中国实施了技术出口管制。这并非完全停止技术分享,而是一种精准的划线——对先进的制造技术设置了红线,而相对陈旧的技术则相对宽松。2025年7月,中国将部分磷酸铁锂正极材料的制造技术列入了出口限制清单。简单来说,最顶级的磷酸铁锂电池制造诀窍,中国企业如果想对外分享,必须首先获得审批,而落后几代的技术则不受限制。
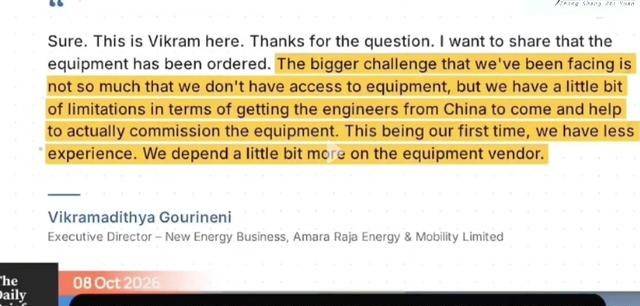
其次,中国限制工程师的跨境流动,切断了隐性知识的转移渠道。她直言,印度需要中国工程师的帮助来搭建工厂流程。例如,Amara Raja与国轩高科的交易,协议要求中国工程师前往印度协助设备安装、流程搭建和本地员工培训。然而,签证审批成为了最大的障碍,阻碍了技术转移的关键一环,损害了印度企业吸收制造业中难以书面的隐性知识的机会。去年富士康印度工厂的中国工程师被召回,也遵循着同样的逻辑。核心的生产经验,往往无法通过手册或专利完全传递,必须依靠经验丰富的工程师进行指导。值得注意的是,中国国内甚至专门召开会议,讨论海外投资风险,将印度特别点名。
第三,竞争的残酷现实:没有人会主动培养自己的潜在竞争对手。她犀利地反思,技术转让交易中,技术提供方总是面临一个难题:凭什么要毫无保留地教导别人?一旦将全套技术授权出去,就等于亲手创造了一个未来的竞争对手。因此,授权方通常只会传授能够启动工厂的知识,而不会泄露任何核心诀窍。她认为,技术授权仅仅是敲门砖,最终目的却是进入对方的市场——这才是合作的根本动力。中国国内市场已经趋于饱和,中国企业对印度市场抱有浓厚兴趣,但这并不意味着他们会轻易将自己的吃饭的本事拱手相让。
此外,印度自身的投资政策,也加剧了困境。印度的Press Note 3规定,中国企业在印度的投资需要经过额外的审批流程。例如,比亚迪2023年提出的在印度投资10亿美元建设电动汽车工厂,直接被否决。即使在2026年印度小幅放宽了规定,允许中国企业对印度企业进行小比例持股,大规模投资依然需要通过层层审批。这种一边想获取他人技术,一边又限制他人投资的政策,本身就存在着明显的矛盾。
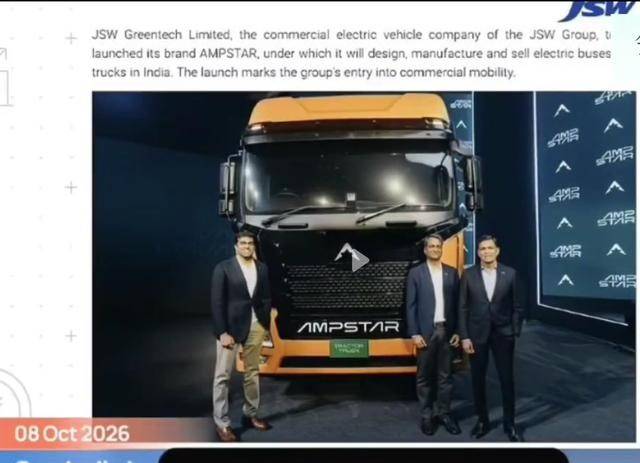
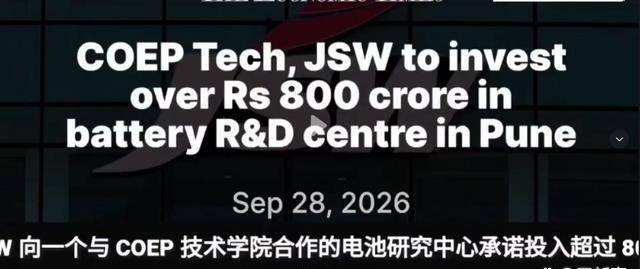
面对技术获取的困境,印度头部企业也在积极寻找解决方案。JSW选择先退一步,积累经验后再逐步推进。这家企业是最早认识到现实的企业之一。今年8月,JSW正式暂停了电芯超级工厂项目,尽管厂房已建成近乎完成,但核心技术始终未能到位。随后,JSW调整战略,在马哈拉施特拉邦工厂推出电动卡车和巴士,年产能1.5万辆。车辆在印度设计、软件在印度开发、电池包在印度组装,但电芯依然依赖进口。JSW还与浦那的COEP理工大学合作,投资建设电池研究中心,不仅研究锂电池,还布局钠离子电池。JSW的策略转变清晰可见:既然无法立即获得成熟技术,那就先投入研发、积累知识,从能够胜任的整车和电池包组装开始,逐步向产业链的上游发展。
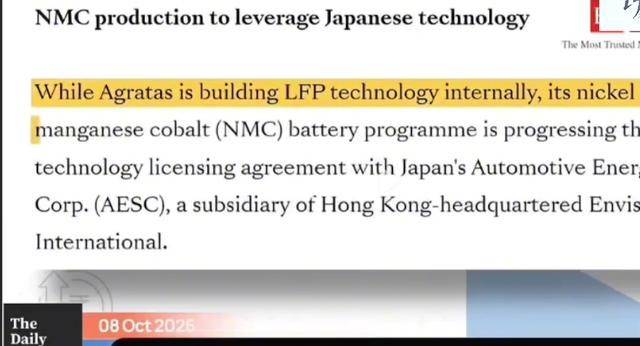
塔塔则采取了一种两条腿走路的折中方案。其旗下Agratas在古吉拉特邦建设20GWh电芯工厂,2026年9月设备已经进场,预计2027年投产。在NMC镍锰钴路线上,塔塔选择了与日本AESC公司进行技术授权。然而,令人啼笑皆非的是,AESC的大股东正是中国的远景集团——绕了一个大圈,技术最终还是源自中国,只不过借助了日本的壳牌。而在磷酸铁锂路线上,塔塔只能硬着头皮自主研发,如同在黑暗中摸索。
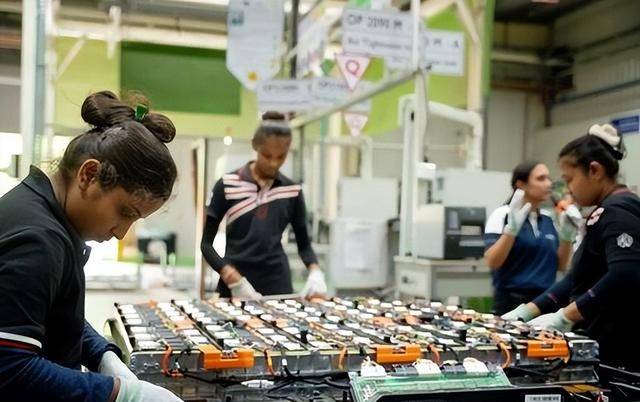
信实则采取了更为直接的手段:收购拥有技术的公司。2021年,信实斥资1亿英镑收购了钠电池公司Faradion;2022年,又花了6100万美元买下Lithium Werks几乎全部股份,获得了219项磷酸铁锂专利、一座中国工厂和30年的工艺经验。然而,收购了这么多技术,信实最终还是不得不与中国企业进行授权谈判,结果以失败告终。信实对外宣称电池项目按计划推进,但究竟采用谁的技术,以及为何在收购技术后还需要再寻找中国企业,仍然是未知数。或许,对信实而言,购买电池技术并非最终目的,持续寻找更先进的技术才是其真正的目标,而这,注定要绕不开最顶尖技术持有者。
Ola选择了最困难的全栈自研路线,从零开始设计电芯,已经将4680规格的电芯装载到自家电动踏板车上,新款磷酸铁锂电芯也获得了BIS认证。但不可否认的是,正负极核心原材料仍然需要从中国进口。马鲁蒂则选择了最省心的做法:直接购买成品电池包,全部从比亚迪进口,省去了研发和产能建设的麻烦,但也将定价、产能和供应链的控制权交给了对方。
看完Meher Smaran的分析,我们能从中提炼出两个更深层次的结论。首先,没有任何国家会主动将核心技术拱手相让。这是全球制造业的铁律:核心技术是企业的护城河,更是国家的竞争力。第二,中国不轻易转让顶尖技术,反而促使印度开始自主研发,这于印度而言并非坏事。如果中国轻易地将技术分享给印度,印度企业绝不会主动投入巨资进行研发。这条道路的堵塞,反而迫使印度企业自主研发、构建产业链。虽然短期内会面临挑战,但如果能够成功突破,将有助于建立起印度自身的技术能力。
然而,制造业研发之路充满艰辛,需要完整的供应链、充足的工程师、持续的资金投入,以及广阔的市场试错空间。印度目前在这些方面还存在短板。未来几年,印度电池产业将面临多重考验:塔塔萨南德工厂的投产能否验证半引进半自研的可行性?JSW的研究中心能否在短期内产出商用电芯?Ola的全栈自研路线能否实现大规模落地?马鲁蒂的依赖进口模式又将走多远?

总而言之,印度过去依赖外资技术、低价收购技术的路径正在改变,印度也已经意识到了,真正的核心技术,终究需要通过持续投入时间和资金,才能掌握在自己手中。尽管印度电池产业目前根基尚浅,但想要构建一条完整的本土新能源产业链,仍然面临着巨大的挑战。但不可否认的是,印度对电池电芯技术的获取决心,达到了前所未有的程度。中国企业或许应该清醒地认识到这一点,珍惜手中的技术,因为这是印度正在全力以赴想要拥有的宝贵财富,我们应尊重对手的自主研发和公平竞争,但绝不能把饭碗直接送到对方手中。