中邮证券有限责任公司吴文吉,万玮近期对泰凌微进行研究并发布了研究报告《端侧AI音频开始起量》,给予泰凌微买入评级。
泰凌微(688591)
投资要点
端侧AI芯片开始放量,汽车、医疗等打开远期空间。端侧AI芯片进入放量阶段,音频主力TL721X已规模化量产,EdgeAI降噪方案为行业标杆;2026年产品将拓展至智能家居、工业、健康、室内定位等场景,构筑新增量。TL-EdgeAI开发平台兼容主流AI框架,支持模型快速移植,降低开发门槛;平台可与蓝牙、Matter等连接技术融合,实现本地AI交互,解决云端时延与隐私问题,提升开发效率。目前低功耗无线连接芯片作为基石业务,在智能家居等市场稳定出货,提供持续现金流;端侧AI、无线音频、高端电竞芯片构成中期增长引擎,相关产品量产落地,凭借高价值量与高毛利拉动盈利改善;汽车电子、医疗健康赛道已有定点及量产落地,叠加机器人、脑机接口前沿布局,打开长期成长空间。
多赛道头部品牌落地,推进产品创新与迭代。公司产品已获得海内外多赛道一线品牌规模化落地采用,覆盖谷歌、亚马逊、小米等物联网生态厂商及其生态链企业,同时覆盖计算机外设、电视、音频、智能家居等多个垂直领域龙头客户。在深耕大客户的同时,公司积极开拓长尾中小客户市场,搭建完善的开发者文档、技术社区及经销代理网络,提供低门槛、易落地的软硬件参考方案,拓宽客户群体覆盖面。公司面向全层级客户打造一站式全生命周期服务体系,覆盖前期技术评估、项目对接、量产支持到长期技术维护,持续巩固下游粘性,维系长期稳定合作。
投资建议:
我们预计公司2026/2027/2028年营收分别为12.4/15.9/20.0亿元,归母净利润分别为1.3/2.1/3.0亿元,维持“买入”评级。
风险提示:
技术迭代不及预期的风险;市场竞争加剧风险;下游需求不及预期,客户进展不及预期。
最新盈利预测明细如下:
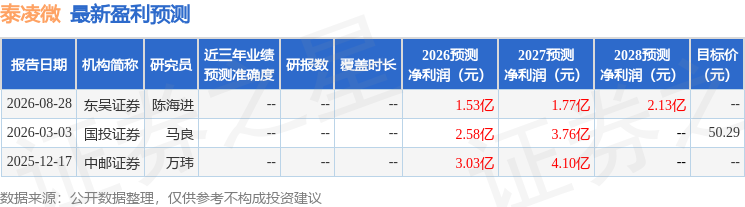
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。