饼状光学头显(Pancake Optical Head-mounted Display)是指采用Pancake折叠光路作为核心近眼显示光学方案的头戴式显示设备,主要应用于虚拟现实、混合现实及其他沉浸式显示场景。Pancake光学系统通常通过偏振器件、相位延迟器、部分反射镜等光学元件,使显示面板发出的光线在有限空间内进行多次折返传播,从而在保持所需视场角和成像性能的同时显著缩短显示面板与人眼之间的光学路径,使头显能够实现更薄的光学模组、更短的前后尺寸以及更紧凑的整机结构。与传统菲涅尔透镜等方案相比,Pancake光学方案有利于降低头显前端体积和厚度,改善重量分布及佩戴体验,并可结合LCD、OLED、Micro-OLED等微显示或显示技术实现高分辨率近眼显示。其系统设计通常涉及显示面板、Pancake光学模组、光学膜材、偏振与相位控制元件、传感器、处理器、追踪系统及结构件等。由于折叠光路存在多次反射和偏振转换,Pancake系统对光学效率、杂散光控制、鬼影抑制、透镜加工精度、显示亮度以及系统校准提出较高要求。本报告所称饼状光学头显主要统计以Pancake光学架构实现近眼成像的头戴式显示终端及相关产品。
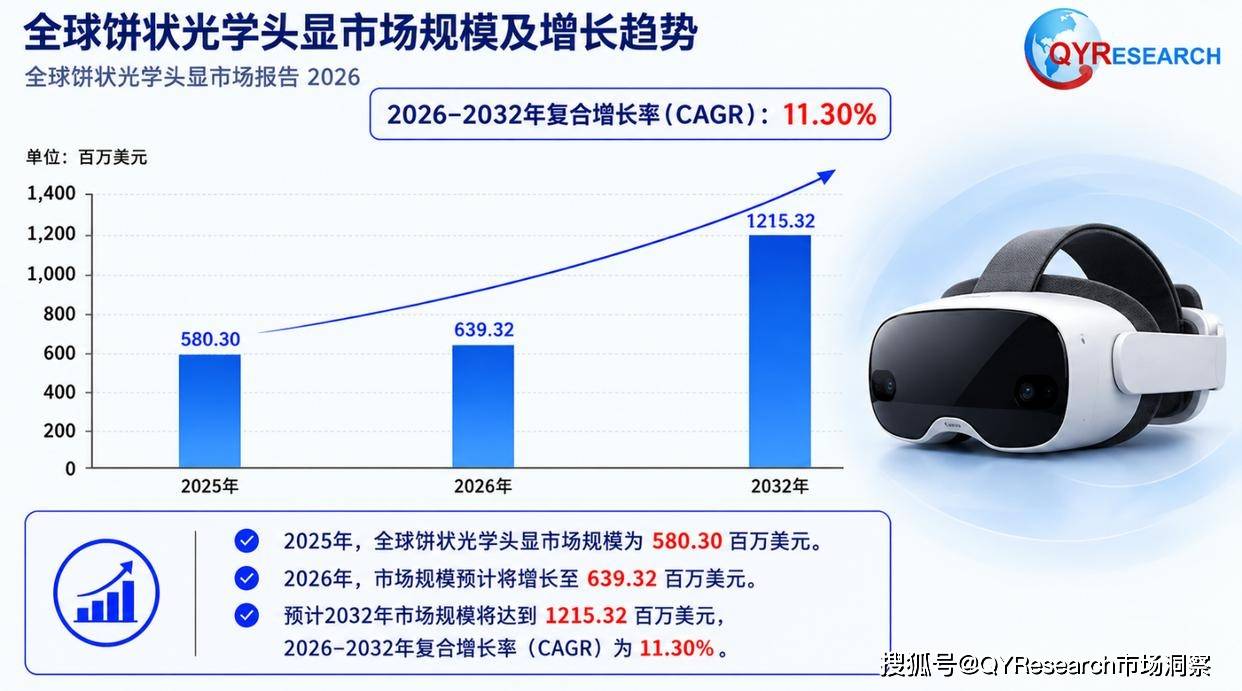
根据QYResearch最新调研报告显示,2025年全球饼状光学头显市场规模约为580.30百万美元,预计2026年达到639.32百万美元,2032年将达到约1215.32百万美元,2026-2032年复合增长率CAGR约为11.30%。
全球饼状光学头显竞争格局与头部厂商
全球饼状光学头显市场正处于产品轻薄化、显示高清化和沉浸体验持续升级的发展阶段。Pancake光学通过折叠光路缩短显示模组与人眼之间所需的物理距离,有助于降低头显前端厚度和体积,并改善整机重量分布与佩戴体验。随着虚拟现实和增强现实终端不断向更高分辨率、更紧凑结构和更舒适佩戴方向发展,Pancake光学在新一代头戴式显示设备中的应用价值进一步提升。
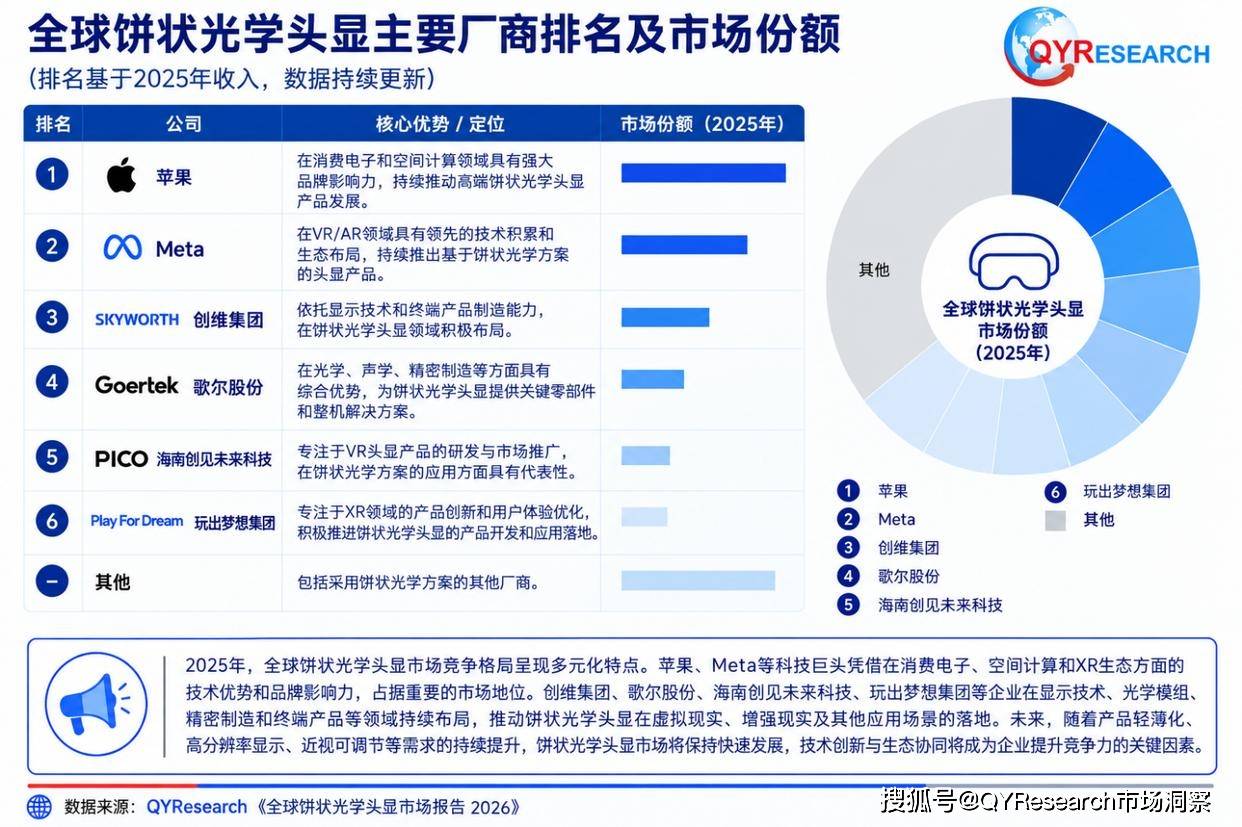
从企业竞争格局来看,本报告统计范围包括苹果、Meta、创维集团、歌尔股份、海南创见未来科技和玩出梦想集团。不同企业围绕终端产品设计、Pancake光学模组、显示系统、软硬件协同以及整机集成等环节形成各自的业务布局。由于目前没有提供上述企业的具体市场份额和排名数据,因此不对企业进行市场份额排序或占比判断,主要从参与企业及产业布局角度反映市场竞争情况。
从产品类型来看,市场划分为近视可调节和近视不可调节两类。近视可调节产品通过相应的光学调节设计,为具有一定近视度数的用户提供更灵活的视觉适配,有助于降低部分用户佩戴头显时对外部矫正眼镜的依赖;近视不可调节产品则采用相对固定的光学配置,在产品结构、光学设计和使用方式方面具有自身特点。随着头显设备更加重视长时间佩戴体验和不同用户群体的视觉适配能力,近视调节功能成为产品差异化设计的重要方向之一。
从应用领域来看,本报告将市场划分为虚拟现实、增强现实和其他应用。虚拟现实设备更加关注沉浸感、视场角、显示清晰度、重量以及佩戴舒适性;增强现实设备则进一步强调光学系统紧凑化、视觉信息呈现和整机轻量化。随着相关终端持续升级,Pancake光学系统仍需在光学效率、显示亮度、杂散光与鬼影控制、加工精度以及系统校准等方面不断优化,从而支持头戴式显示设备向更轻薄、更高清和更舒适的方向发展。
饼状光学头显,产品分类与应用结构
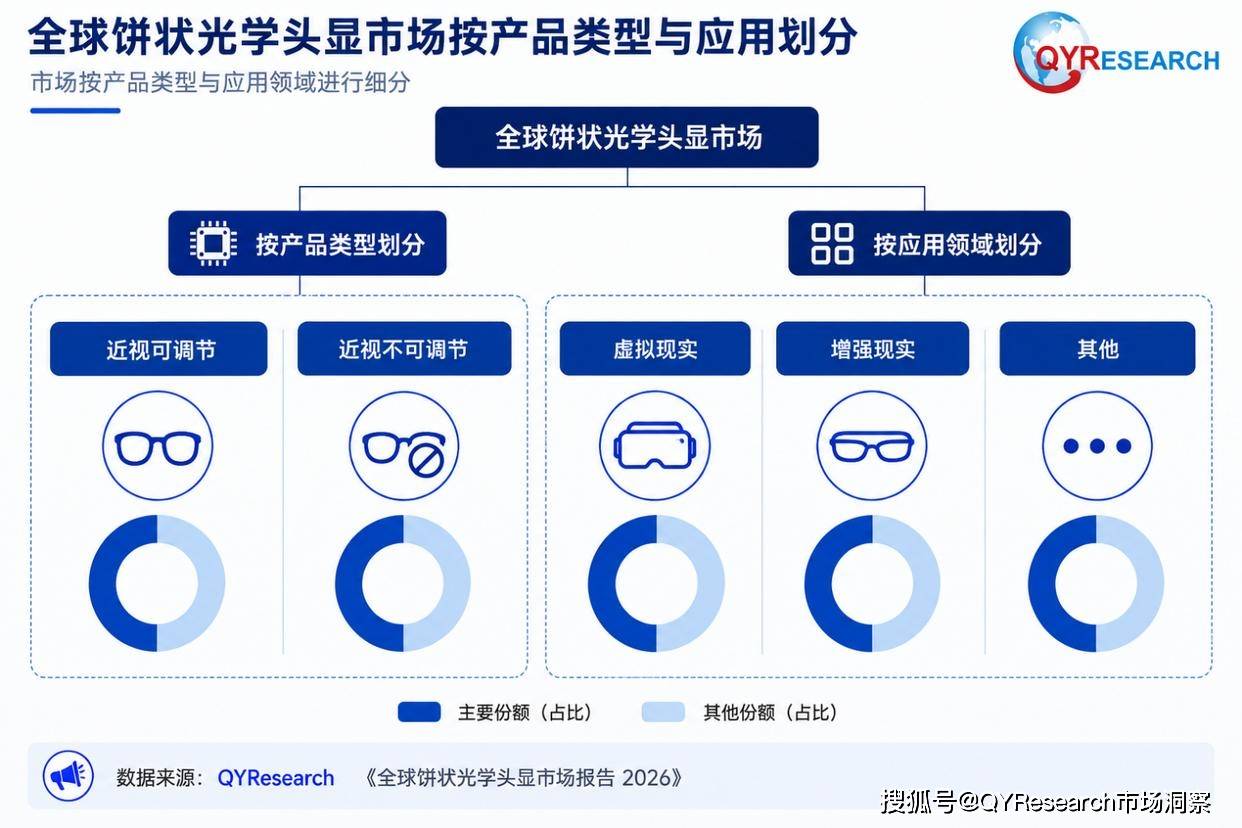
从产品类型来看,饼状光学头显可分为近视可调节和近视不可调节两类。两类产品均以Pancake折叠光路为核心,通过缩短光学系统所需的物理空间,实现头显设备的薄型化和紧凑化。两者的主要差异体现在视觉适配方式,其中近视可调节产品能够通过光学调节机构适配一定范围的近视用户,而近视不可调节产品采用相对固定的光学参数,需要结合产品自身的视觉适配方案使用。
近视可调节产品更加关注不同用户的视力差异和佩戴便利性。通过集成相应的屈光度调节设计,可以提升近视用户使用头显时的视觉适配能力,并在一定使用条件下降低对外部矫正眼镜的依赖。随着VR、AR设备逐渐向长时间使用、消费级普及以及更高佩戴舒适度方向发展,视力调节、瞳距适配以及整体人机工程设计的重要性进一步提升。
从应用领域来看,本报告将饼状光学头显市场划分为虚拟现实、增强现实和其他应用。虚拟现实是Pancake光学的重要应用方向,其对沉浸感、显示清晰度、视场角、设备重量和佩戴舒适性具有较高要求,Pancake折叠光路有助于缩小头显前端尺寸。增强现实应用则更加关注光学系统紧凑化、显示质量、环境融合以及设备轻量化,对光学设计和系统集成能力提出较高要求。
随着终端产品不断升级,Pancake光学系统还需要持续改善光利用效率、显示亮度、杂散光和鬼影控制、透镜加工精度以及系统校准能力。不同类型和应用领域对光学性能、重量、视觉适配及成本的要求存在差异,因此产品设计需要在成像质量、光学效率、结构尺寸、佩戴体验和制造成本之间实现综合平衡。
饼状光学头显产业链分析
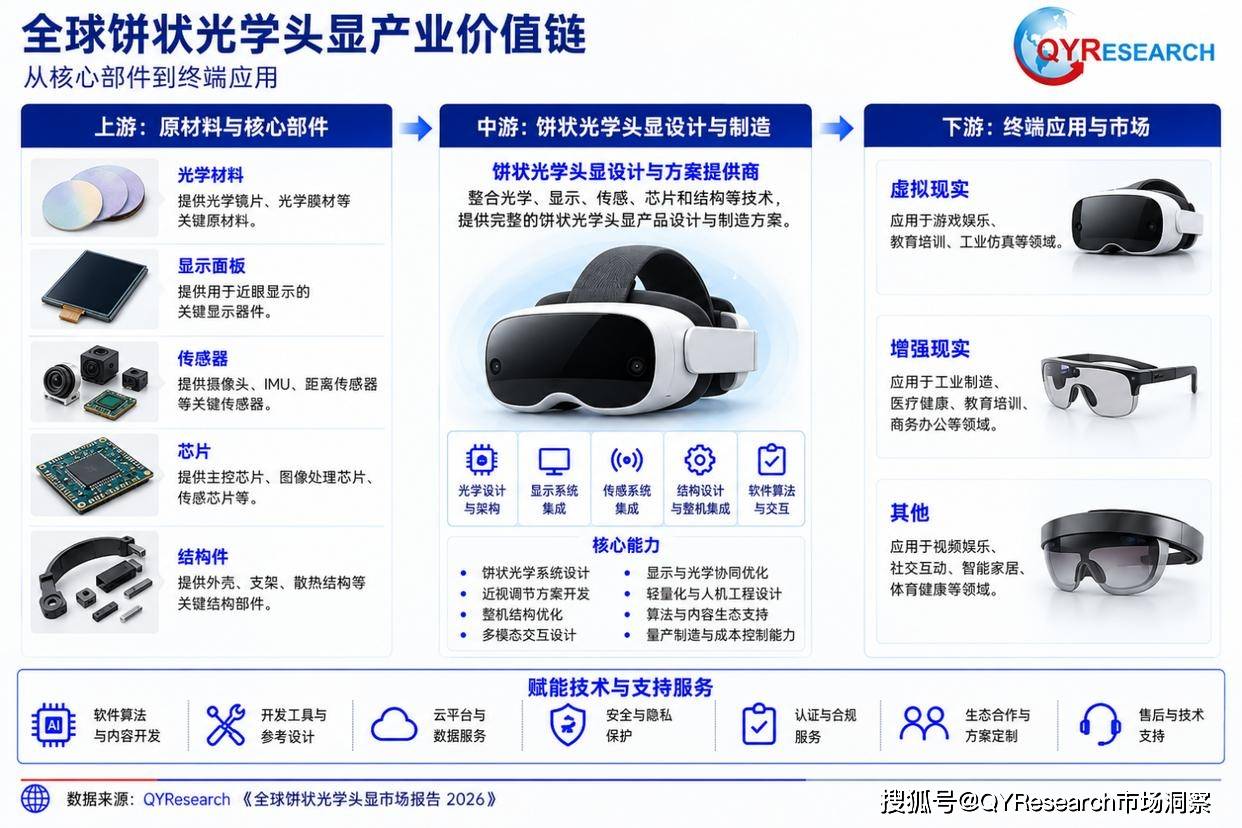
饼状光学头显产业链上游主要围绕光学材料、显示组件、光学模组及组件、电子元器件和结构材料展开。Pancake光学系统需要偏光片、相位延迟器、部分反射元件等光学材料,通过多次反射和偏振控制实现折叠光路;显示端可结合LCD、OLED、Micro-OLED等技术。同时,Pancake光学模组、镜片、处理器、传感器、存储器、电源管理器件以及塑料、金属、泡棉和织物等结构材料共同构成头显产品的核心硬件基础。由于Pancake方案对光学效率、加工精度和装配一致性要求较高,上游关键材料与精密光学组件的性能会直接影响终端的显示质量和佩戴体验。
产业链中游主要包括饼状光学头显的设计、制造和系统集成。本报告统计的主要参与企业包括苹果、Meta、创维集团、歌尔股份、海南创见未来科技和玩出梦想集团。中游企业需要综合处理光学设计、显示系统、传感与追踪、计算平台、结构设计及整机装配等多个环节,并重点提升光学设计、系统集成、制造与组装、质量控制以及针对不同应用的解决方案能力。随着头显向轻薄化和高分辨率方向发展,光学模组与显示器件之间的协同设计以及整机重量、散热、功耗和人机工程控制的重要性进一步提高。
产业链下游按照本报告统计范围划分为虚拟现实、增强现实和其他应用。虚拟现实设备对沉浸感、显示清晰度、视场角、重量及长时间佩戴舒适性具有较高要求,Pancake折叠光路能够有效压缩光学模组厚度,因此适合头显轻薄化设计。增强现实应用则进一步强调光学系统的小型化、显示效果、环境信息融合及整机便携性。其他应用则涵盖采用相关头戴式显示技术的其他终端场景。
从产业链整体来看,Pancake光学技术、LCD/OLED/Micro-OLED显示技术、传感与追踪技术、算法与软件、连接技术、结构设计与人体工程学、测试认证以及供应链与制造支持共同构成市场发展的重要支撑。Pancake光学在缩小设备体积方面具有明显价值,但同时需要持续解决光利用效率、显示亮度、杂散光和鬼影、制造精度以及系统校准等问题,因此光学、显示、电子和整机系统之间的协同优化将持续影响产品性能和产业化水平。
饼状光学头显行业发展趋势
光学系统轻薄化与高集成化
Pancake折叠光路能够显著压缩头显光学系统的纵向空间,推动终端向更薄、更轻、更紧凑方向发展。随着用户对长时间佩戴舒适性的要求提升,光学模组、显示器件、传感器及结构件的一体化设计将持续深化。
高分辨率与高显示品质升级
VR、AR终端对清晰度、对比度、亮度和视觉沉浸感的要求持续提高,推动Pancake光学与高分辨率显示技术协同升级。同时,行业将进一步改善光利用效率、杂散光、鬼影和边缘成像质量等关键指标。
近视调节与个性化视觉适配增强
为提高不同视力用户的使用便利性,近视可调节产品持续发展。通过视度调节等设计提升视觉适配能力,并与瞳距调节、人机工程设计相结合,有助于改善不同用户群体的实际佩戴和观看体验。
光学、显示与整机协同设计深化
Pancake光学头显并非单一光学组件的升级,而是涉及显示面板、光学模组、计算平台、传感追踪、结构设计和软件算法的系统工程。未来产品开发将更加重视光学效率、显示性能、功耗、重量、散热和成本之间的综合平衡。
饼状光学头显行业发展机遇
VR终端轻薄化带来的升级需求
虚拟现实设备持续追求更轻的重量、更小的前端体积和更舒适的佩戴体验,为Pancake折叠光学架构提供应用空间。新一代VR终端的产品升级有望持续带动相关光学模组及头显需求。
AR终端产品持续发展
增强现实设备对光学系统的小型化、显示质量和整机轻量化具有较高要求。随着AR产品形态和使用场景不断发展,能够支持紧凑型近眼显示设计的光学方案将获得更多技术开发与产品导入机会。
高分辨率显示技术与Pancake光学协同发展
LCD、OLED、Micro-OLED等显示技术持续演进,为头显提升像素密度、显示清晰度和视觉体验提供基础。显示技术与Pancake光学的协同优化,为高端头显产品性能提升创造新的发展空间。
用户体验升级推动产品迭代
消费者对头显重量、厚度、视觉清晰度、近视适配能力和长时间佩戴舒适性的要求不断提高,推动厂商持续优化光学设计、结构设计和整机集成,为近视可调节及其他差异化产品创新创造机会。
资料来源:第三方资料、新闻报道、业内专家采访及QYResearch整理研究,2026年
编辑注:本文部分行业数据由QYResearch调研提供。QY长期深耕半导体、先进材料、医疗器械、化工、新能源、机械制造及消费品等细分领域,持续跟踪并研究产业链发展。