全球造船业的浪潮,正以惊人的速度席卷而来,而在这股浪潮中,中国屹立于最前沿。近来,英国《金融时报》的一篇报道引发了全球关注:日韩船企正寻求机器人的力量,试图在与中国竞争的激烈赛场上觅得生机。这不禁让人思考,究竟是什么让中国在造船领域占据如此强势的地位?
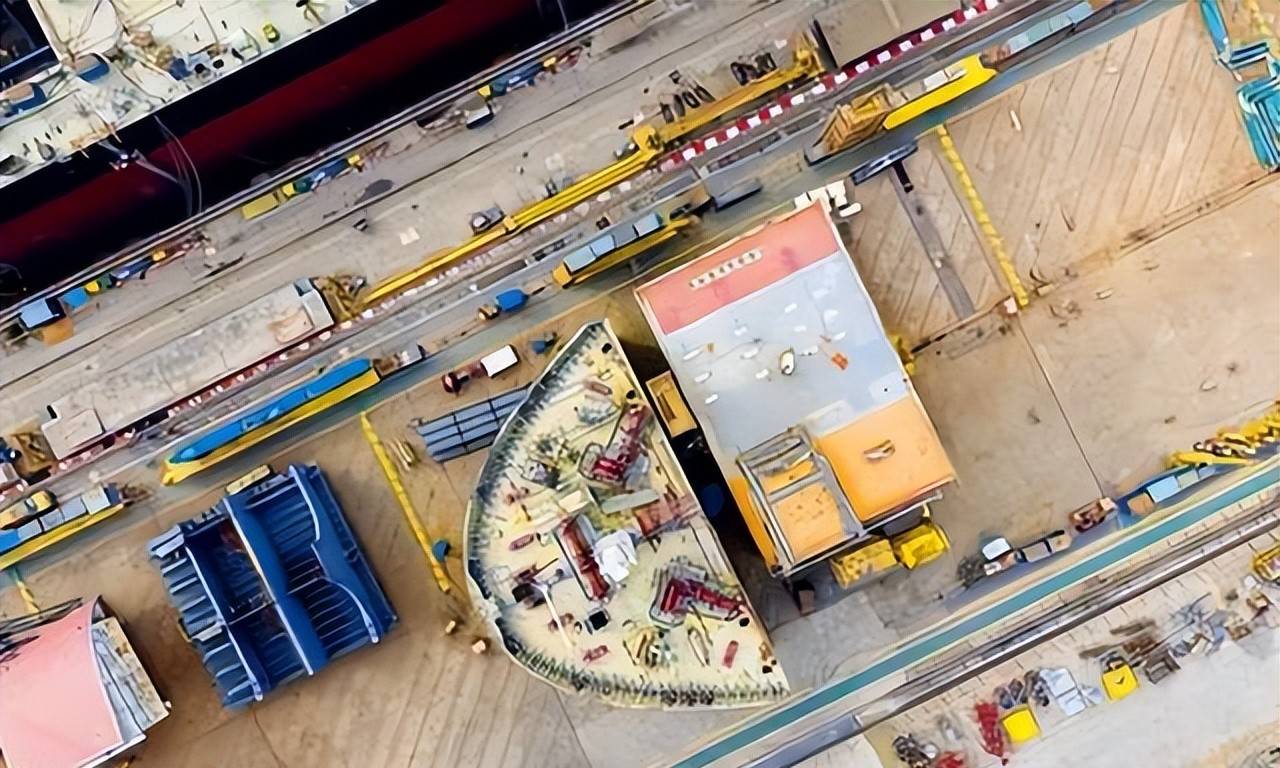
2025年,中国已经斩获全球六成的新造船订单,其手持订单占比更是高达66.8%,连续十六年稳坐世界第一宝座。修正总吨方面,中国也以61.6%的份额遥遥领先,远胜韩国的20.4%和日本的5.6%。这不仅仅是数字的堆砌,更折射出中国造船工业强大的实力和难以撼动的地位。
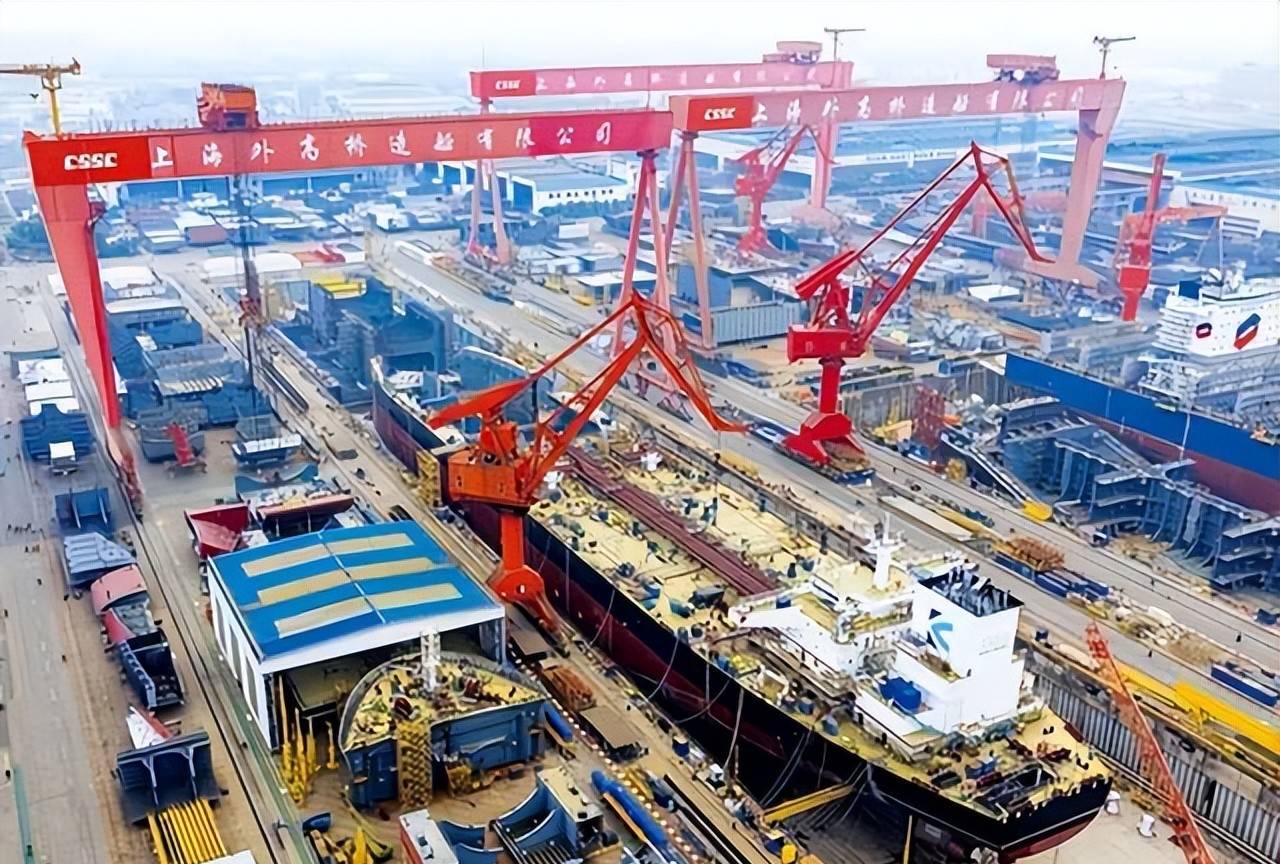
日韩船企如今的机器人总动员,本质上是一种对人力短板的弥补,一种希望通过自动化技术重新夺回市场主动权。然而,这场追赶,恰恰是在中国最擅长的赛道上展开。中国在这条道路上的起步,比日韩要早得多,积累也更为深厚。
韩国HD现代重工的雄心壮志,是力图在2030年前将部分生产线完全自动化,打造一座黑灯工厂,利用AI、大数据和数字孪生技术,对造船流程进行全面革新。日本Fanuc则更加务实,直接为国内船厂定制了焊接和涂装机器人,目标是部署相当于日本造船业员工数量(约7.5万人)的机器人,实现夜间无人运转。但首尔大学造船海洋工程系的禹锺勋教授的冷静分析,却让这场机器人攻势显得有些苍白:中国在焊接机器人和智能系统的研发及部署上,已经超越了日韩。
就在日韩船企积极备战的同一时期,广船国际的智能焊接装备获得了国内首张应用认证,全国首台造船迷你机械臂也已亮相。在芜湖,一家企业的智能焊接产品,不仅缩短了产线部署周期50%,还大幅提升了焊缝一次合格率,并降低了综合生产成本,荣登了中国2025年人工智能应用典型案例之列。这并非中国船厂也在搞自动化,而是已经将自动化技术深度融入日常生产流程,在真实订单中不断迭代优化。
日韩船企的机器人战略,卡在了何处?首先,造船行业本身就是一个极具挑战的领域,自动化程度难以一蹴而就。船体不像汽车那样拥有统一的结构,每条船都是定制的,每块钢板的曲面都千差万别。禹锺勋教授直言不讳地指出,至少在未来五年内,完全自动化将面临巨大的困难,许多复杂的作业仍需人工干预。三星重工也坦诚承认,自动化是生存必需,却也充满技术挑战且成本高昂。今治造船社长的说法更是点出了时代的困境:我们正处于极难判断投资时机和效果的时代。
更关键的因素在于资金和风险承受能力。韩国输出入银行的研究员杨钟瑞精准地指出,中国政府的大规模支持,让中国造船业能够更有效地吸收风险。而日韩船企大多是私营企业,每一笔自动化投资都必须经过精打细算的成本效益分析。中国船厂身后拥有完善的工业体系和政策扶持,可以在大规模订单中大胆试错、在试错中不断升级,而日韩企业则缺乏这样的缓冲空间。
令人担忧的是,日韩面临的劳动力困境,并非简单的机器人填补就能解决。日本造船业2025年的从业者中,外籍劳工占比高达近两成,韩国主要船厂的外籍劳工占比更是从2021年的约5%飙升至2024年的18%。这些外籍劳工主要从事焊接、涂装等艰苦的工作,而本国年轻人却对此望而却步。更糟糕的是,李在明政府正收紧外劳签证政策,声称用工紧张已经缓解,而蔚山市长却苦不堪言,直言没有外劳,生产就瘫痪。再加上2026年韩美造船合作后,韩国的技术工人可能被抽调至美国项目,这无疑加剧了日韩船企的人力短缺。 与此同时,美国也在试图进行拉日韩救场的棋局。2025年8月,美国议员便曾前往日韩,商讨利用日韩的造船产能来重振美国造船业。但分析人士早已看透其中本质:所谓的日韩加持,更多的是政治姿态,而非实际操作上的可行方案。美国船厂自身存在的效率、成本和产业链断层问题,并非简单的引进日韩就能解决。而日韩船企在帮助美国填补漏洞的同时,自身的交付速度和价格竞争却依然面临挑战。
中国能够占据全球造船市场的六成份额,绝非仅仅依靠人多便宜就能解释。中国船厂在智能焊接、数字孪生、自动化产线上的积累,已经显著领先于日韩。日韩船企如今寻求机器人的帮助,求的并非是机器人本身,而是一个能够与中国同步迭代、承受风险、构建产业纵深生态系统。日韩船企拉响的警报,并非中国订单太多,而是中国甚至连他们最后赖以生存的技术壁垒,都已经开始瓦解的警报。
机器人可以采购,产线可以建设,但一个产业体系的迭代速度和抗风险能力,却无法轻易获得。日韩船企这轮机器人救厂的策略,本质上是对能否在体系竞争的时代,找到一种超越单家企业的支撑方式的赌博。而从目前来看,他们距离成功的道路,似乎还很遥远。