当OpenAI被曝出正组建数十人的工程团队自研具身硬件,并将样机交付节点锚定在2027年;当特斯拉在股东信中亮出Optimus v3的剪影,行业内外的目光开始发生剧烈位移。
过去两年,人形机器人的叙事几乎完全被物理世界所统治。减速器、行星滚柱丝杠、无框力矩电机、空心杯电机……供应链每一次关于加工精度与材料强度的微调,都会引发资本市场的连锁反应。
但这种对机械机构的过度关注,掩盖了一个更本质的商业现实:即便国产零部件厂商已经将整机硬件国产化率推升至75%以上,将单台硬件成本压缩至数十万元以内,大量机器人依然只能停留在实验室或展厅内完成固定路线的行走与动作表演。
硬件方案正在迅速收敛,然而具身智能的真正可用性却迟迟无法落地。核心瓶颈不在于肢体造得有多像人,而在于机器尚未拥有适配物理世界的“具身大脑”。人形机器人的价值高地,正在不可逆地由单纯的机械制造向认知、决策与运控系统转移。
01.
行业定义:具身智能的软硬件决策中枢
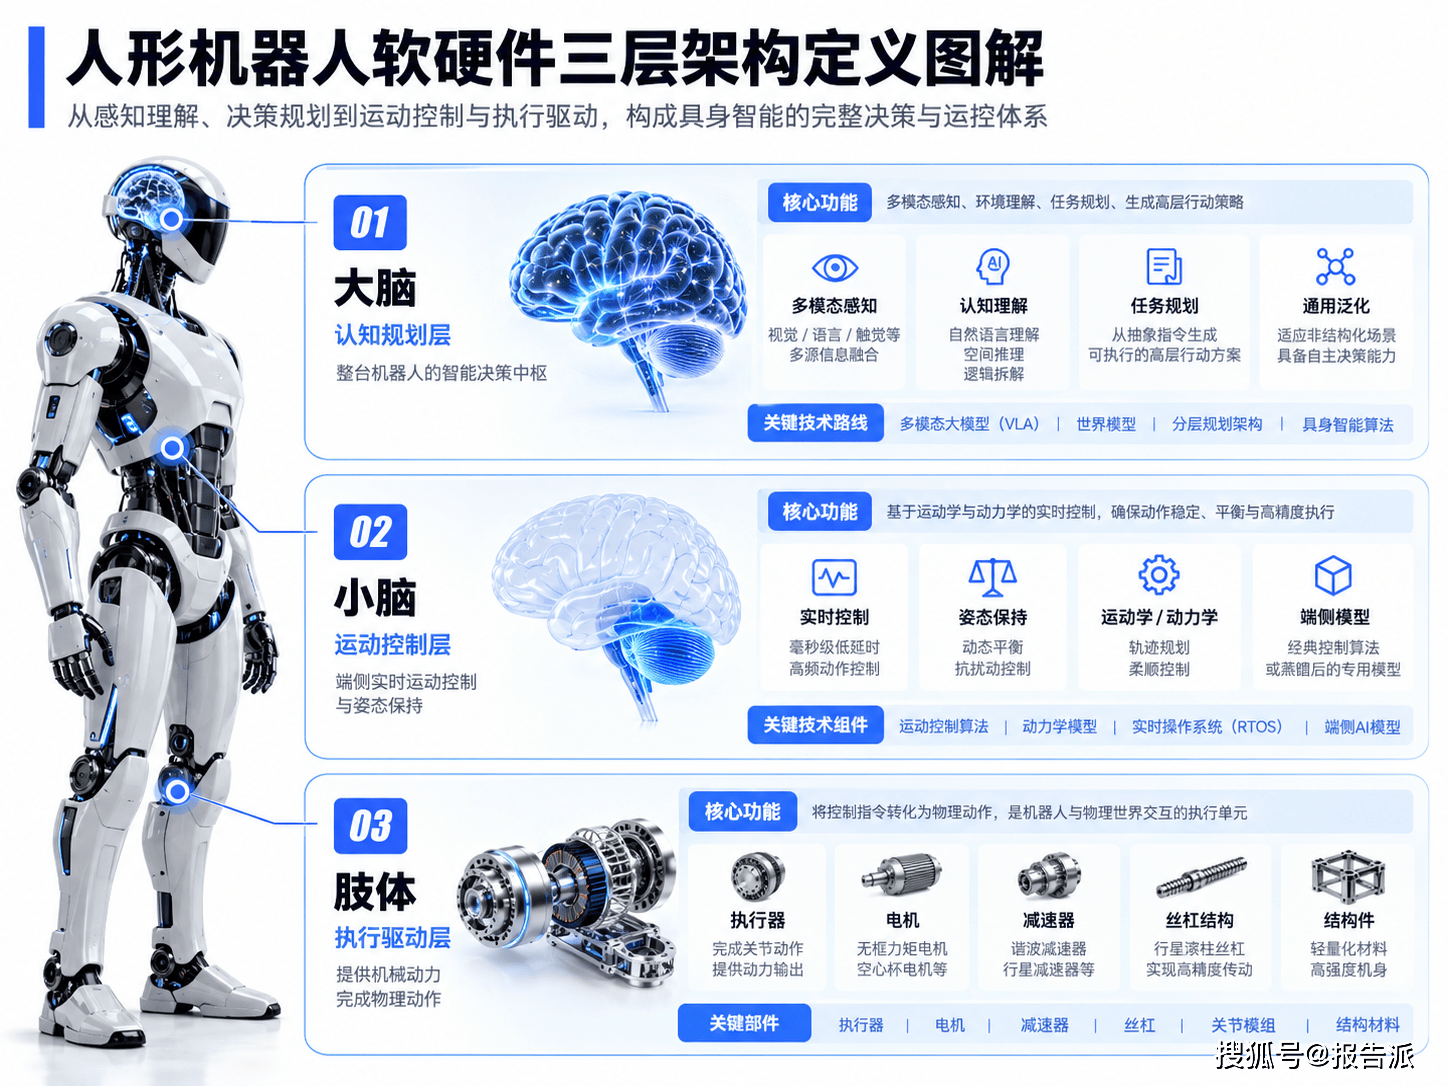
人形机器人“大脑”,本质上是指承载具身智能(Embodied AI)全流程决策与运控能力的软硬件协同系统。
如果将人形机器人拆解为结构,通常包含三大层级:
第一,肢体:由执行器、电机、减速器、丝杠及结构件构成,负责提供机械动力;
第二,小脑:聚焦于端侧的运动控制算法,负责高频、低延时的动作姿态保持;
第三,大脑:整台设备的智能决策中枢。
它通过多模态感知输入获取物理世界信号,结合自然语言理解、空间推理与逻辑拆解,完成由抽象指令到高层行动方案的生成。大脑决定了机器人理解环境的深度、自主决策的灵活性以及在非结构化场景中的泛化上限。
02.
系统架构与演进:从经典控制到分层多模态体系
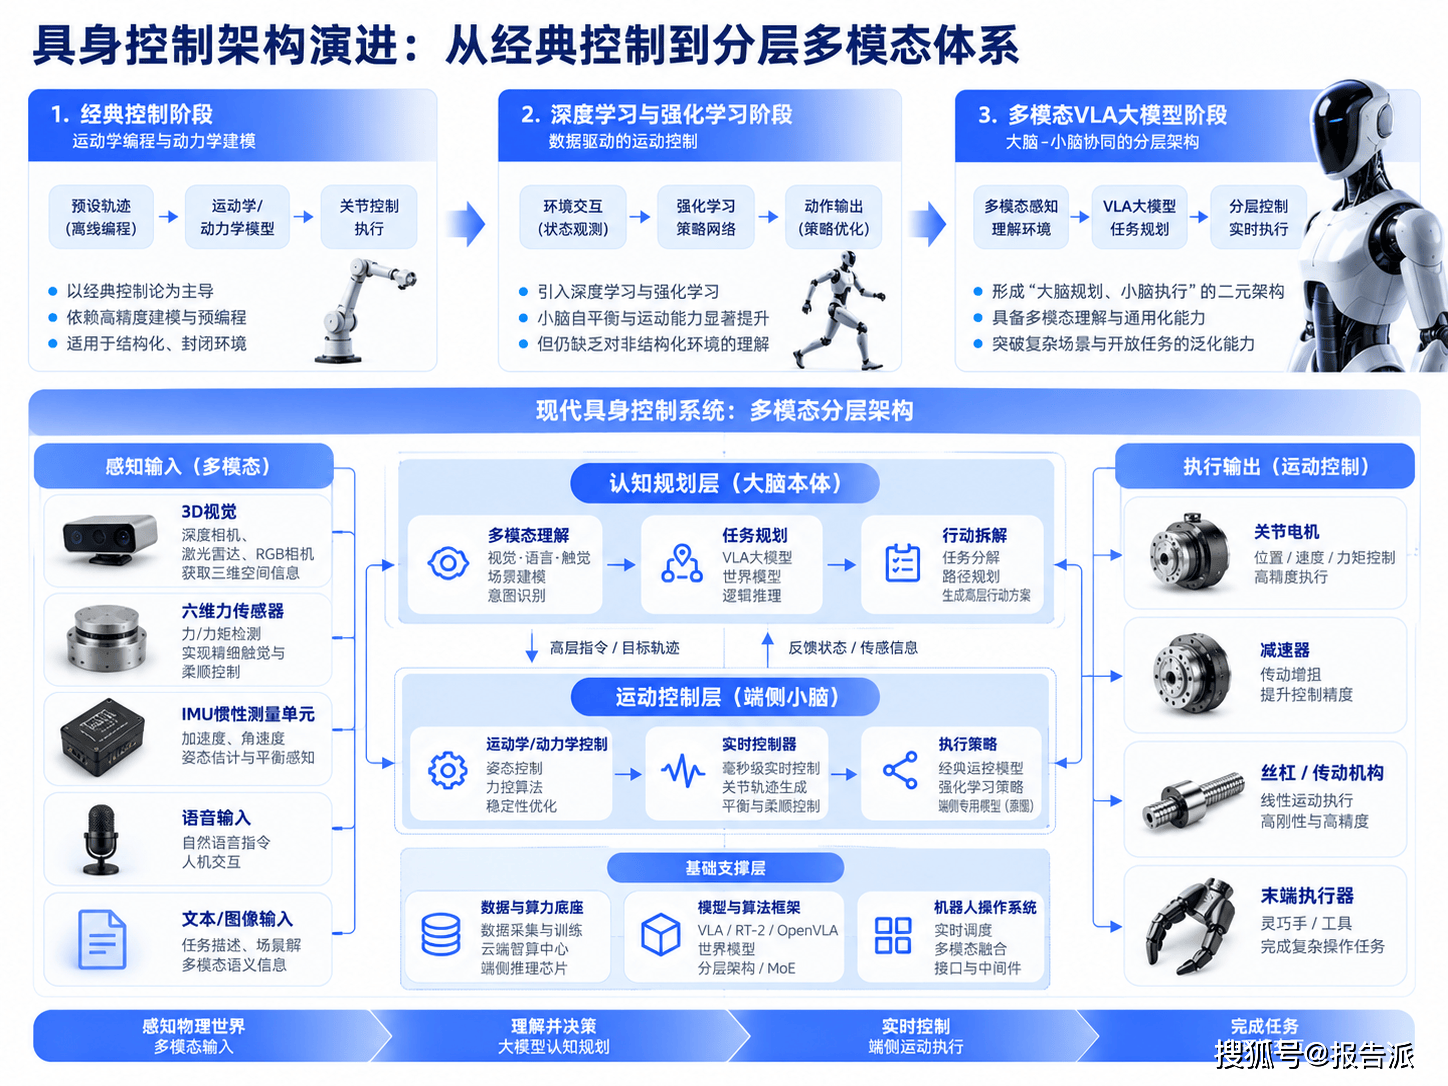
按照系统架构与运作分工,人形机器人的控制体系形成了清晰的层级分类:
一是认知规划层(大脑本体):以AI算法模型为核心,主要路线涵盖端到端视觉-语言-动作模型(VLA,如RT-2、OpenVLA)、基于物理仿真的世界模型,以及工业界主流的分层架构模型(通过大模型解析意图后分发路径点);
二是运动控制层(端侧小脑):负责毫秒级的确定性实时控制,由运动学/动力学算法、经典运控模型或蒸馏后的端侧专用模型组成,确保姿态稳定不失衡;
三是感知协同模块:包含提供空间建模的3D视觉、保障柔顺作业的力触觉(六维力传感器、电子皮肤),以及提供平衡感知的惯性测量单元(IMU)。
控制体系的演进本质是一部机器对物理环境适应方式的变革史:
早期阶段:由经典控制论主导,动作依赖高精度动力学建模与离线预编程,仅能在工业围栏内运转;
探索阶段:进入深度学习与强化学习时期,小脑自平衡能力提升,但仍无法理解非结构化环境与多义性指令;
大模型驱动阶段:通用多模态模型成熟,形成“大脑做规划、小脑做执行”的二元融合架构,彻底重构了人形机器人的智力进化曲线。
03.
产业链全景解析:感知底座、模型工程与场景落地
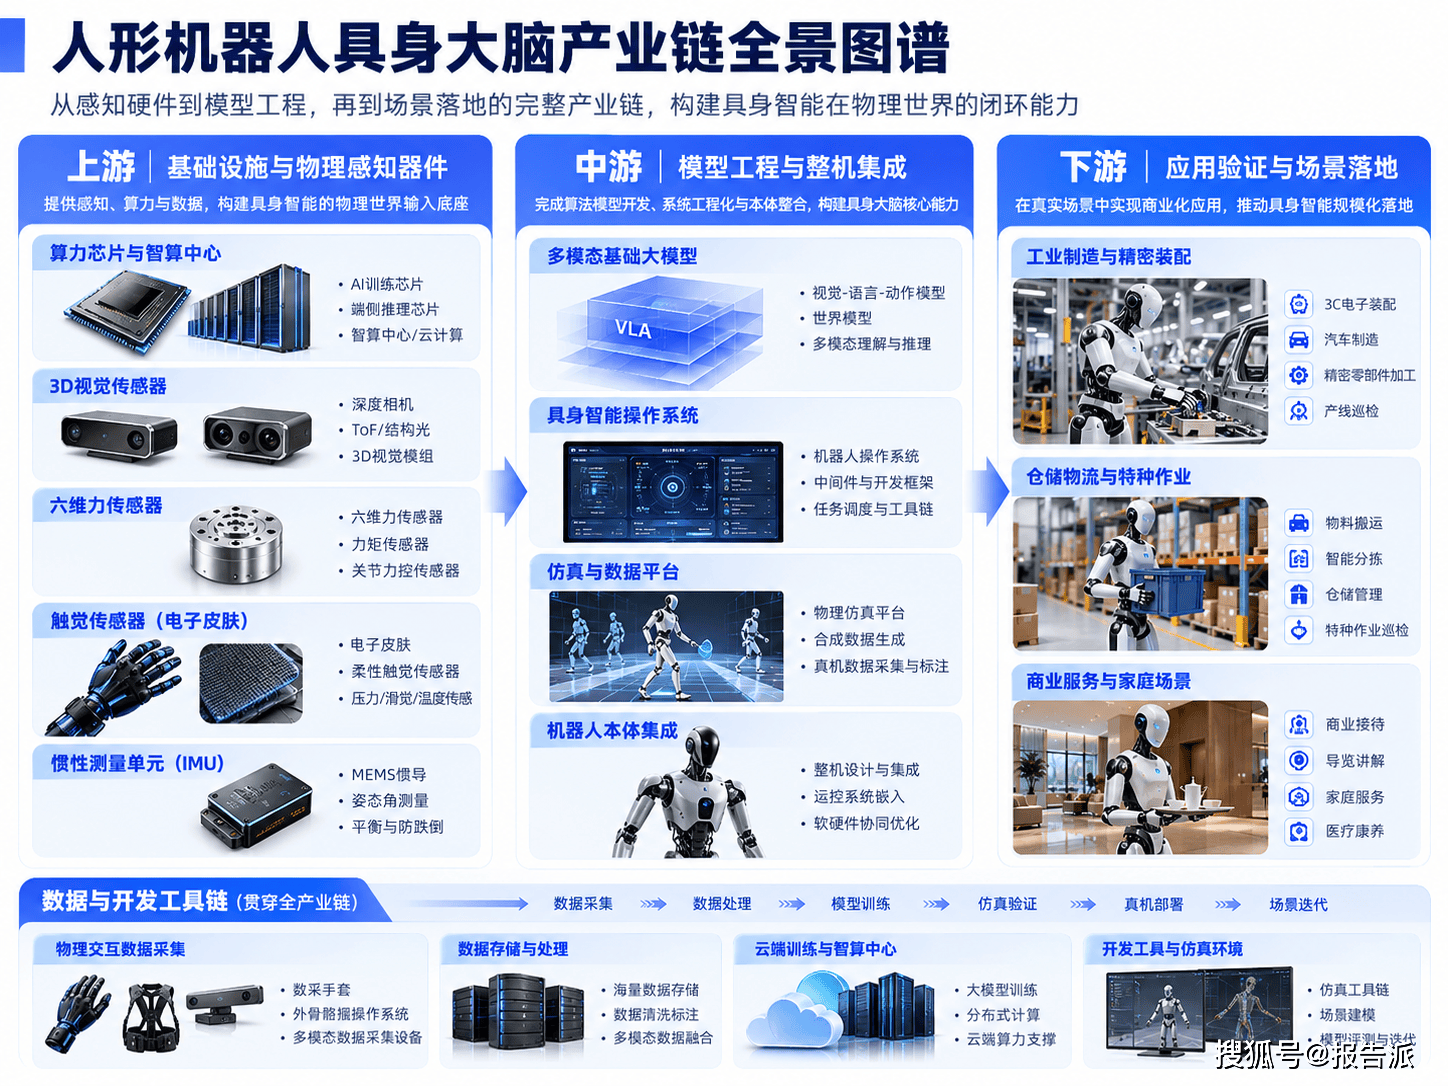
人形机器人大脑产业链是一条贯穿物理感知、数据输入、算力底座、模型推演再到底层电控的完整闭环,主要分为三大板块:
上游:聚焦基础设施与物理感知器件,包括算力芯片、智算中心、数据采集装置及核心传感硬件;
中游:聚焦算法架构、模型工程化与整机集成,由通用大模型厂商、具身大模型开发商、操作系统企业与本体公司构成;
下游:聚焦应用验证与落地,涵盖工业制造、特种作业以及未来的商业服务场景。
上游分析:核心硬件与算力燃料
感知系统占整机BOM的8%至15%:
视觉传感器占BOM的3%至5%,承担80%以上外部环境输入,具备深度构建能力的3D视觉方案占视觉总价值量的60%以上;
力觉与触觉传感器占BOM的5%至8%,单台整机通常需配备4至6颗六维力传感器以实现柔顺操作;
IMU占BOM的1%至2%,是防跌倒的姿态平衡核心。
在数据与芯片端:物理交互数据采集装置(如数采手套、外骨骼摇操作系统)进入验证周期;云端算力依托智算中心支撑,而端侧推理芯片则面临算力峰值与功耗散热的严苛考验。
04.
中游竞逐与下游渗透:算法集成与商业化场景分化
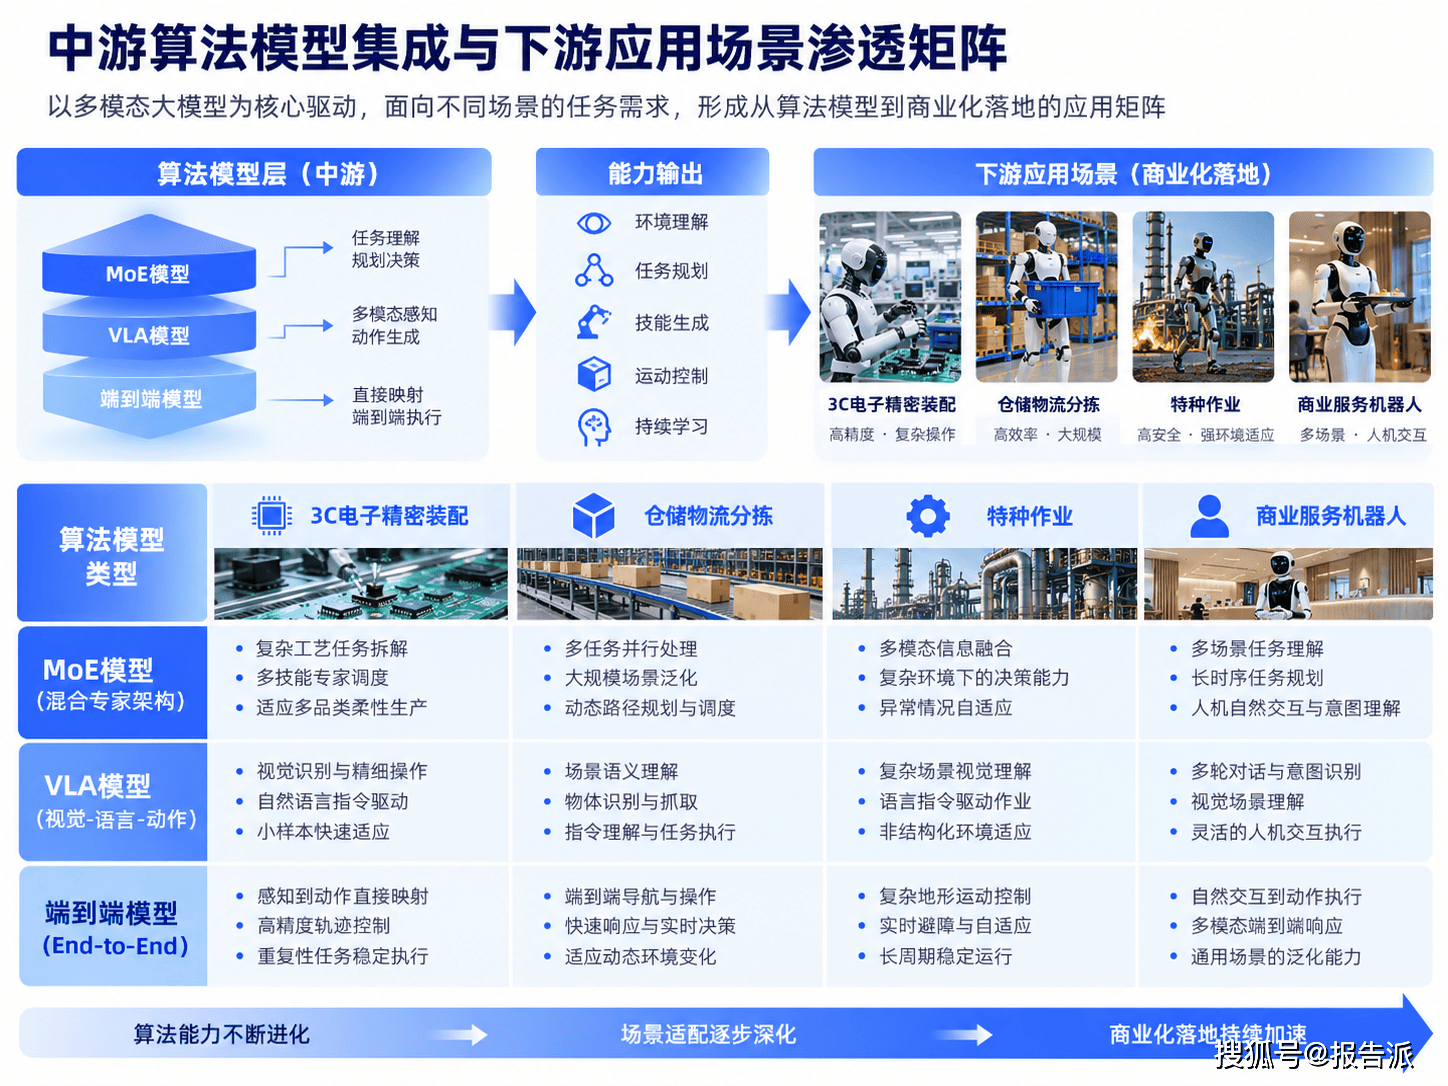
中游是大脑产业链博弈最为剧烈的中枢,呈现出三种主导势力:
其一,通用多模态模型主导认知规划,负责解析复杂抽象任务并拆解为可执行动作序列;
其二,具身专用架构与操作系统平台充当承接层,输出多模态交互与混合专家架构(MoE)能力;
其三,机器人本体厂商推进垂直整合,在商业模式未定型前通过“自研大脑模型”确保软硬件协同深度与产品差异化。
大脑成熟度决定了下游场景的渗透节奏:
精密电子与工业制造:首选试验场,在3C装配、物料分拣中以毫米级精度处理受限环境下的局部变量;
仓储物流与特种作业:考验三维空间建模、自主避障及长周期低故障运行能力;
商业服务与家庭渗透:面临未知交互与复杂动态安全控制,受制于端侧算力与泛化水平,商业兑现周期显著更长。
05.
竞争格局:核心标的企业与产业链卡位
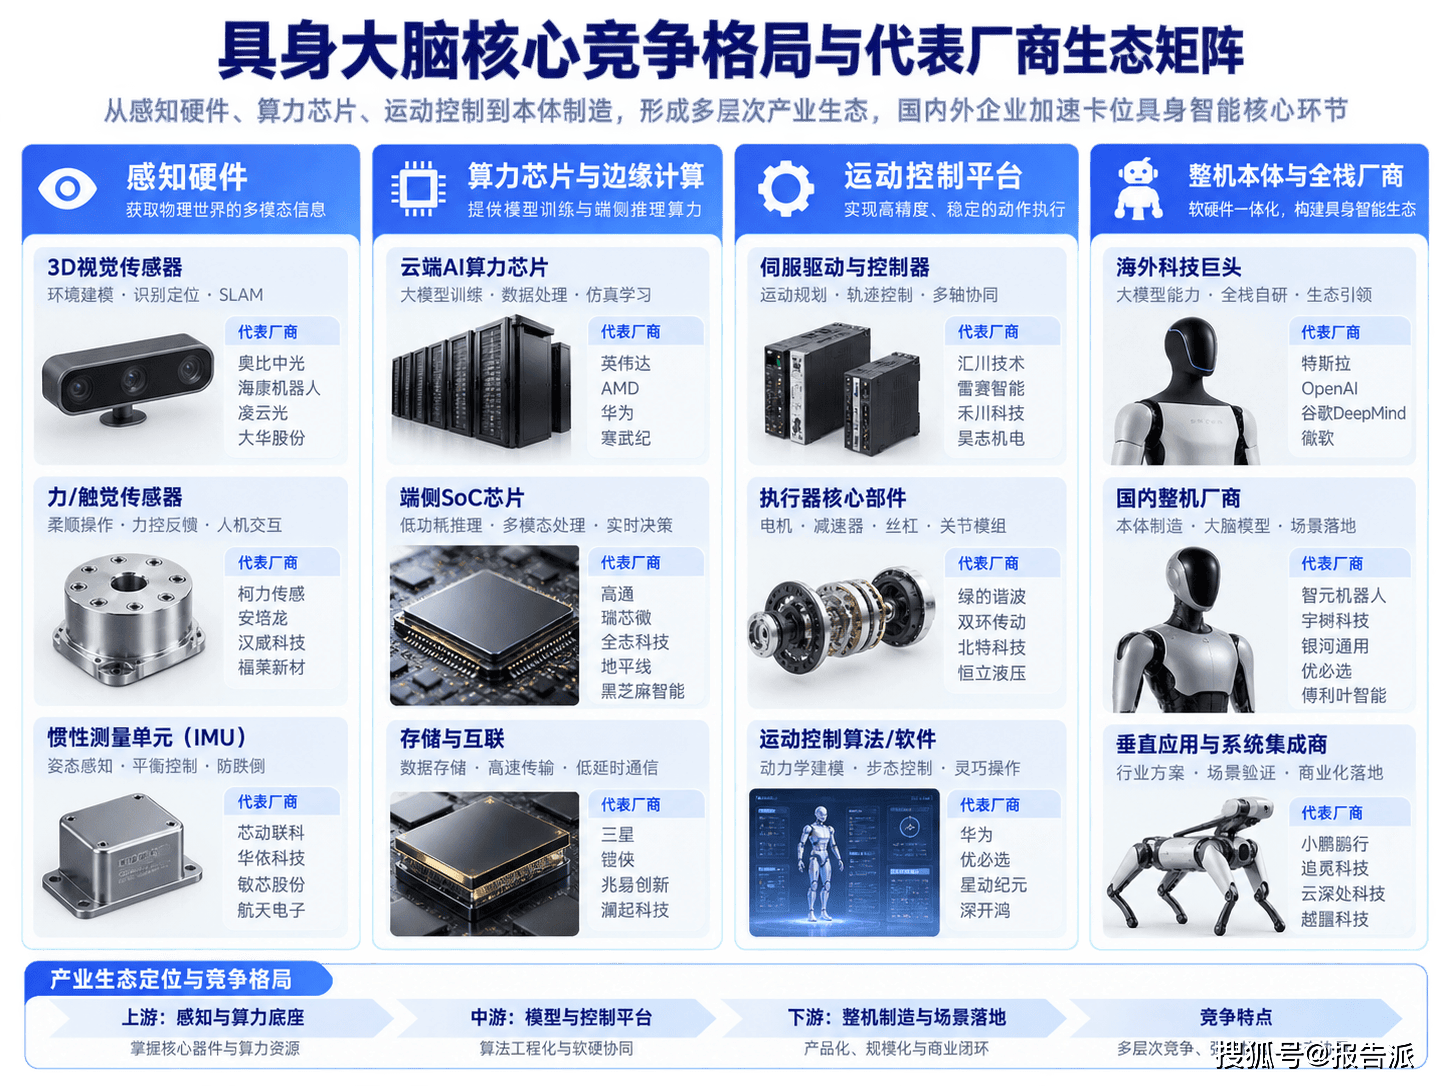
在具身大脑的产业竞逐中,代表性企业各自卡位核心生态节点:
海外巨头:特斯拉凭借FSD算法复用与自研AI芯片构建全栈垂直一体化壁垒;OpenAI与谷歌DeepMind则统治着通用认知规划模型的第一梯队。
感知硬件阵营:奥比中光覆盖多技术路线3D视觉模组,海康机器人、凌云光发力装配识别;柯力传感、安培龙推进六维力传感器国产替代与降本,汉威科技与福莱新材攻关电子皮肤;芯动联科、华依科技深耕MEMS惯导核心器件。
计算底座与运控系统:华为、寒武纪提供国产AI训练算力;瑞芯微、全志科技、地平线竞逐端侧SoC推理生态;汇川技术、雷赛智能保障高精度底层运控执行。
本体与算法融合:智元机器人、宇树科技、银河通用等新势力正通过软硬一体化自研跑通商业化闭环。
06.
行业未来洞察:物理世界跨越与真正商业鸿沟
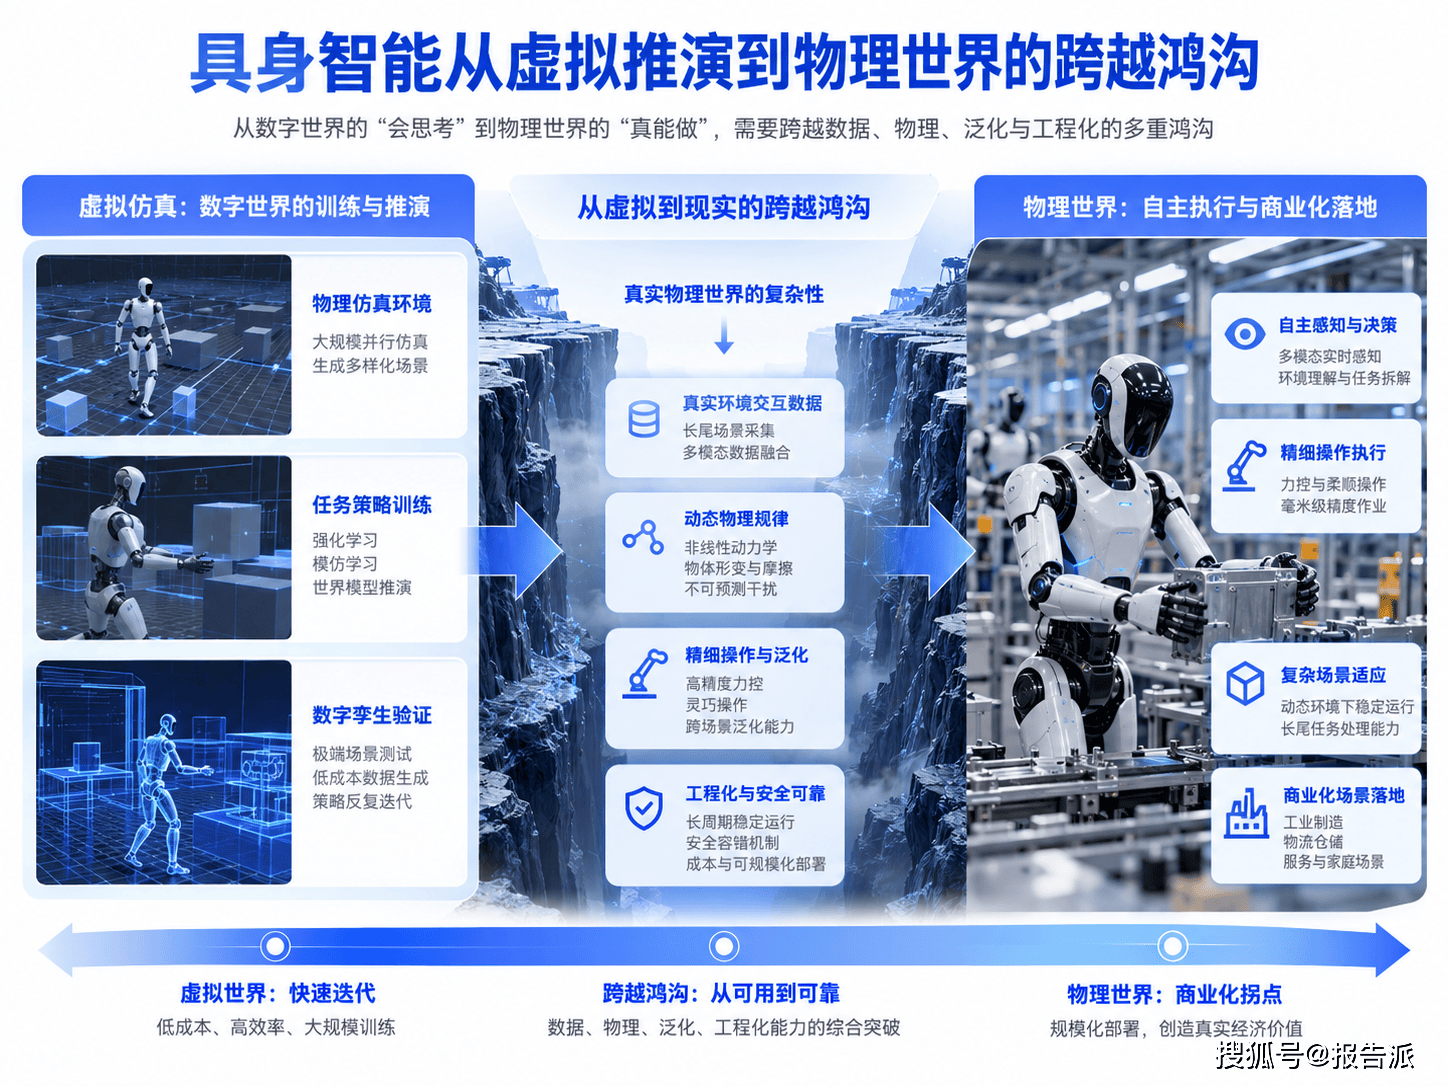
站在产业周期的节点审视,人形机器人的物理架构正在走向标准化与平庸化。
只要供应链成熟,机械躯干的拼装并不存在无法逾越的认知鸿沟。但真正的商业鸿沟在于:大脑从数字空间推演迈向实体物理世界,依然隔着千万小时级的真实交互数据与极高维度的动态博弈。
缺乏真机验证的模型只是空中楼阁,而没有智力内核的机械本体终究只是更昂贵的自动化机床。
当大模型巨头开始亲自下场做硬件,当造车势力试图将自动驾驶算法平移至双足机器人,产业的决胜点已被彻底前置。
接下来的真正拷问或许在于:这套由通用语言大模型蒸馏出的大脑系统,究竟何时才能在无需人类干预的前提下,在混乱多变的物理现实中,自主完成一次真正具备商业价值的精密装配?