夜幕降临,高原的风裹挟着细碎的冰碴,吹打着我的脸庞。这不仅仅是天气,更像是一种隐忍的信号,一个沉默的宣示。10月19日,商务部和海关总署发布的公告,如同在山脊线上架起的一把尺子,精准地测量着地缘政治的每一寸土地。它没有轰轰烈烈,却以一种令人难以忽视的力度,改变了游戏规则。
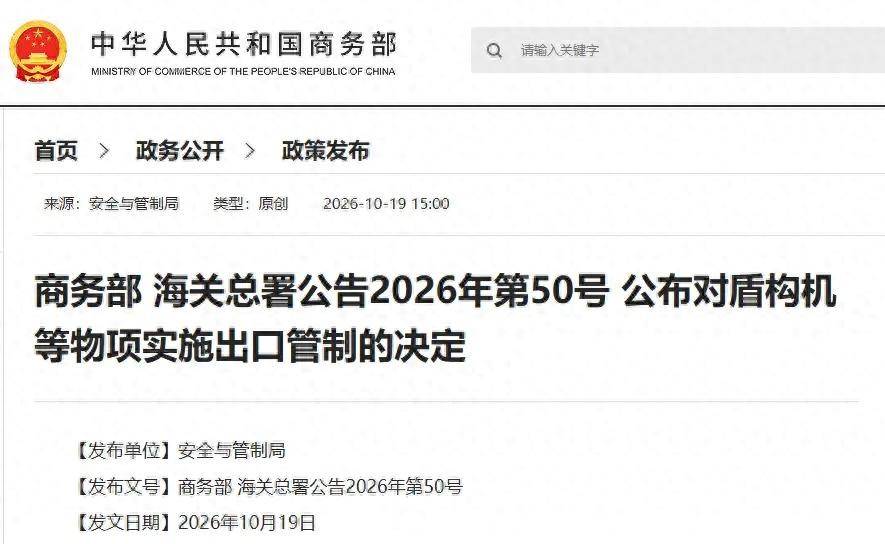
这份公告,看似平淡无奇,实则指向了高原隧道掘进装备的关键技术。盾构机、步履式挖掘机、高原型湿喷机,三者合璧,便构成了一套攻坚利器。公告中没有提及印度,但当这些技术参数与蜿蜒的边境地图重叠时,便能清晰地看到,它们指向了中印实控线两侧高耸的山谷。
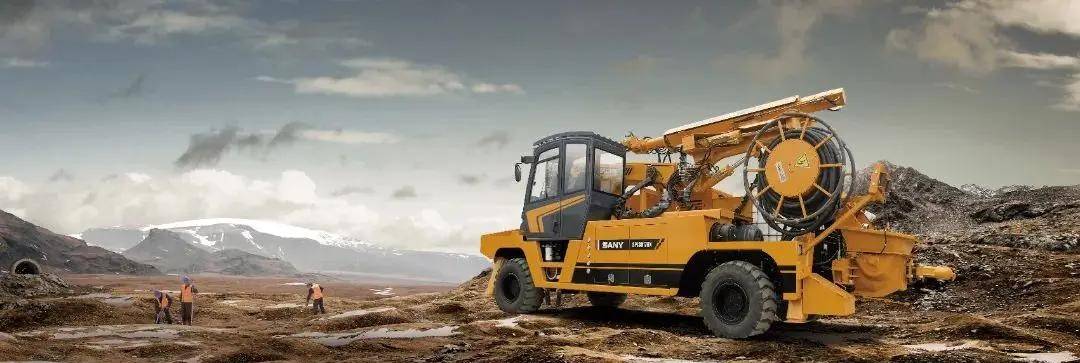
先说盾构机,它的任务是挖。从土压平衡到泥水平衡,再到刀具刀盘、螺旋输送机,每一个环节都精确地被囊括其中。这意味着,印度不仅无法进口整机,就连后续的维修、换刀盘、主驱动系统的保养,都将面临重重阻碍。一台盾构机并非一次性消费品,它需要持续的维护与更换。而这些配套的技术和零部件,恰恰被牢牢地控制在清单之上。步履式挖掘机则负责进。公告中的技术门槛清晰具体:垂直障碍1.2米,涉水1.5米,壕沟3米,爬坡40度。这台机器的优势在于,它能在普通工程机械陷于瘫痪的陡坡和碎石堆上,依然保持着无所不能的作业能力。而高原边境,正是这样的地形:山谷、陡坡、碎石、冻土,任何轻微的失误都可能导致设备失控。最后,高原型湿喷机负责固,它在海拔3000米以上、零下20度的极端环境下,为隧道提供坚实的支护。这台机器是隧道施工闭环中不可或缺的一环,一旦岩层应力释放,随时可能引发塌方,而它就是最后的安全网。如此,挖、进、固,一套完整的流程闭环,精准指向了实控线两侧的高原山谷。
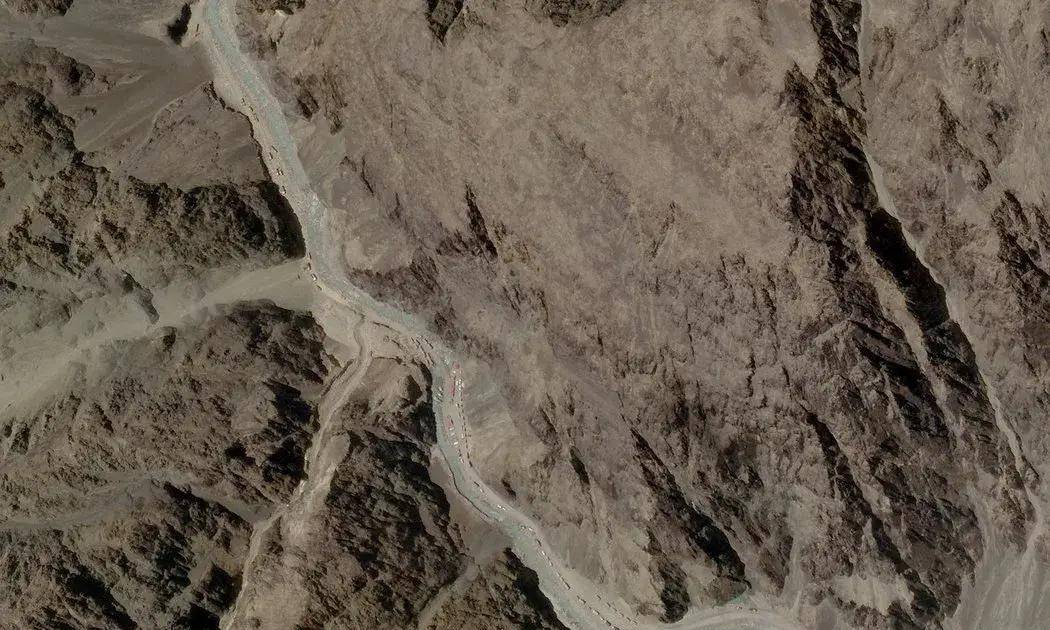
今年8月,印度抛出了4500亿卢比的边境铁路计划,试图通过隧道和铁路加快前线兵力投送。如今,这些铁锄头的供应却被精准地卡住了,这何尝不是一场巧妙的博弈?
但此次事件更值得深思的,是印度发现自己无法摆脱对中国的依赖。它曾寄希望于德国海瑞克公司,以为更换一个品牌就能避开中国供应链。然而,当订单最终落实时,才发现海瑞克的盾构机,竟然是在广州的工厂生产的。印度商业部长公开抱怨,中国阻止德国公司在华制造的盾构机出口给印度。嘴上说着要去中国化,但最终的生产环节,仍然掌握在中国手里。就连印度一家工厂所谓的生产盾构机,也只是负责简单地刷上国旗颜色。数据清晰地展现了这种徒劳:从2022到2023财年的1800万美元,到2024到2025财年的50万美元,进口额锐减,并非因为找到了替代品,而是因为能买到的越来越少了。
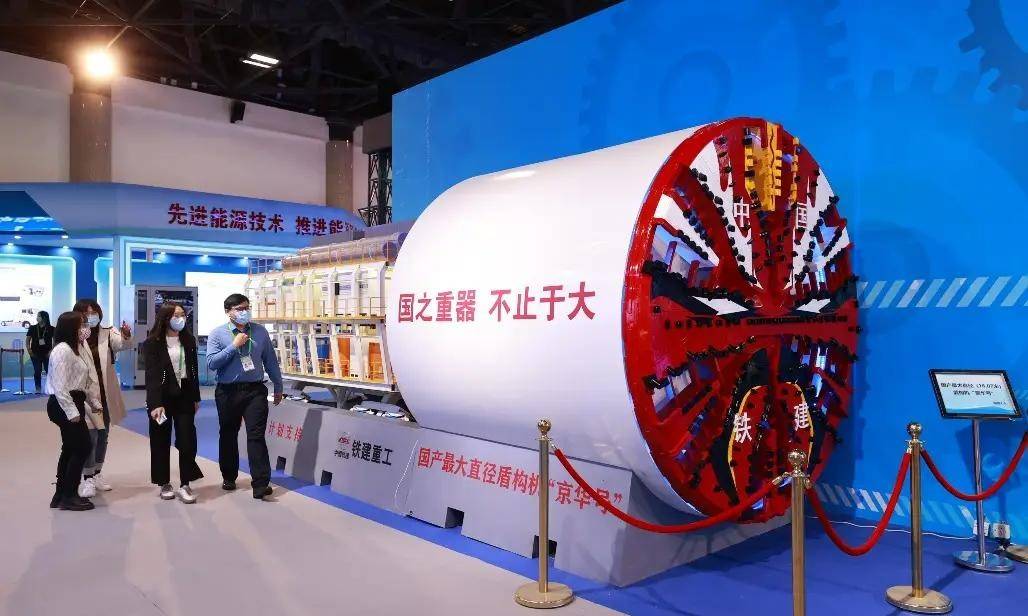
印度《经济时报》不得不承认,高铁项目等关键工程,可能会受到高负荷发动机、大型起重机和隧道掘进设备进口问题的影响。政府不得不召集利益相关方商讨缓解措施。然而,印度本土高端工程机械产业的基础薄弱,尤其缺乏适配高原特殊工况的盾构机量产能力。即使紧急敲定的12亿美元激励计划,也难以在短期内见效。毕竟,盾构机并非简单的攒一台手机,它涉及到材料、液压、控制、精密加工等一整套工业体系,需要数十年的积累才能逐渐成型。
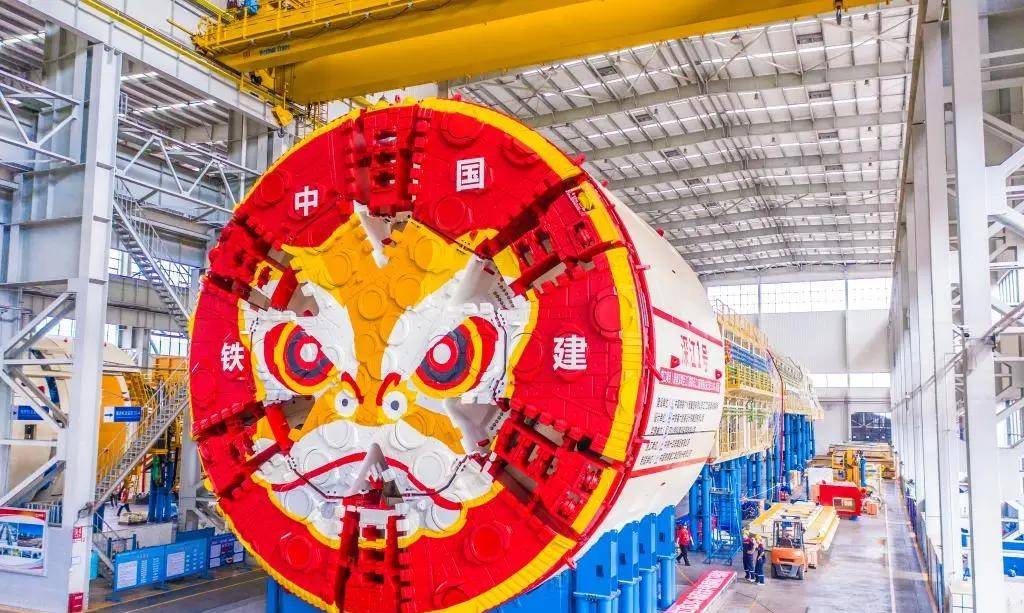
那,中国为什么要在这个时候出手呢?把时间线拉长来看,一切都显得如此清晰。二十多年前,中国连看一眼盾构机都要看别人的脸色。上世纪90年代,一台直径6.3米的盾构机就要价数千万美元,中国只能高价购买二手设备,忍受设备故障频发、维修艰难、备件周期漫长的困境。 2003年,中国启动了自主研发项目,仅仅四年,就成功地制造出了首台复合盾构机。然而,这台设备却在车间里放了整整十个月,无人敢用。转机出现在天津地铁,国产设备与德国设备同台竞争,最终,国产设备率先完工,一战成名。二十多年过去了,中国盾构机在全球市场上的份额超过了70%,产销量居世界首位,国产化率更是高达95%。从仰望到引领,从被动到主动,攻守互换并非一句空话。当年是中国想买,别人未必卖;就算卖给你,也不让你掌握核心技术。而现在,中国不仅拥有这些技术,更清楚地知道它们最终可能会被用在何处。公告明确指出,向非敏感地区出口,只需登记填报即可;向与中国存在争议的敏感国家和地区出口,则必须逐案申请许可,未经许可,不得出口。这并非断供,而是将过去只管卖、不管用的旧规矩,换成了卖到哪里、用来干什么,得先问一句的新规矩。 这份公告的分量,不在于它列了什么,而在于它没有说些什么。它没有点名批评,没有情绪化的指责,仅仅是把技术参数摆出来,把许可程序写清楚,然后让市场自己去算账。然而,每一个看到这份清单的人,心里都明白,那些精确的参数,对应的是哪一片高原,哪一条山谷。 风更大了,吹得我有些站立不稳。望着远方连绵起伏的山脉,我意识到,这不仅仅是技术封锁,更是一种战略上的冷静和克制,一种对未来可能性的深刻洞察。这不仅仅是一场博弈,更是一场关于自立自强、关于科技霸权的持久战。