五星智投持续跟踪通信产业链上游硬件机会,宽带射频前端作为信号收发的第一道关卡,主要由滤波器、功率放大器、低噪放、开关、移相器等器件集成,负责完成射频信号的放大、滤波、变频与通道切换,是实现大带宽信号传输必不可少的硬件单元。
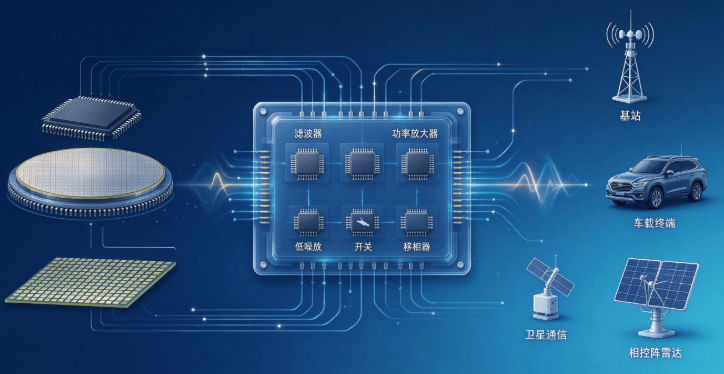
随着通信制式不断演进,设备对前端的工作带宽、噪声系数、线性指标、抗干扰能力提出更高要求,传统窄带射频方案已经难以适配多频并发需求,宽带射频前端可以覆盖多个通信频段,一套硬件同时兼容地面移动通信、卫星通信、雷达感知等不同信号,大幅降低多模设备的体积、功耗与物料成本。
从产业价值来看,一方面,6G 预研、毫米波通信、卫星互联网建设,持续拉动宽带射频前端需求,基站、车载终端、便携通信设备、相控阵雷达都是核心下游;另一方面,国内射频器件产业长期存在高端产品供给缺口,高性能宽带射频前端涉及射频芯片设计、封装集成、电磁仿真、工艺管控等多重技术积累,国产化空间充足。下游客户更看重一致性、交付周期与配套服务,具备一体化方案输出能力的厂商更容易打开市场,单纯单一器件供应商竞争压力相对更大。
市场当中存在不少认知误区,不少观点简单把宽带射频前端等同于普通射频器件的拼接,忽略宽带场景下不同频段之间的信号串扰、阻抗匹配难题,宽带工作状态下,器件的线性失真、热漂移问题会被放大,集成设计能力才是核心门槛。同时也要区分民用消费级宽带射频和军工、星载场景产品,后者在温宽、抗振动、可靠性指标上要求严苛,价值量和毛利率显著更高,不能用消费电子的估值逻辑对标高可靠品类。还有投资者容易把订单预期直接等同于业绩兑现,射频产品认证周期较长,尤其是通信主设备、卫星配套供应链,导入周期往往以年为单位,短期拿到样品测试不代表快速放量。
利多星智投认为,投资层面优先关注具备宽带芯片自研、多通道集成、相控阵配套能力的标的,重点跟踪客户认证进度、定点订单落地情况以及良率改善节奏。同时留意行业竞争格局变化,海外大厂降价竞争、上游半导体晶圆产能波动,都会对国内厂商盈利形成扰动。
风险提示:通信技术研发进度不及预期、下游资本开支放缓、行业价格竞争加剧、高端工艺突破存在不确定性,以上内容仅为产业信息梳理,不构成任何投资建议。