丨吕行 编辑丨百进
(本文约为1700字)
【正经社“科技前沿”观察之106】
一张担架抬着人形机器人下山的画面,最近刷屏社交网络。
在首届CMG世界机器人登泰山大赛上,春晚同款宇树G1开发版人形机器人,没能扛住泰山连续石阶的高强度攀爬,中途机体过热触发保护、主动退赛,像一个爬山虚脱中暑的游客,乖乖被工作人员放上担架抬离赛道。
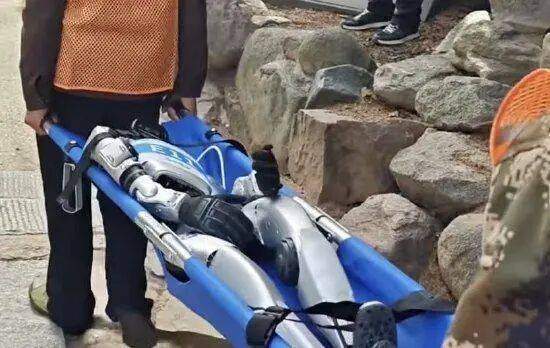
极具反差感的一幕,也把宇树科技的估值争议,再次推到台前。
正经社分析师注意到,这次“中暑罢工”的G1,是第三方参赛团队永达智诚基于宇树G1二次修改算法调试的开发版本,并非宇树科技官方参赛样机;宇树科技官方派出参赛的A2、B2四足机器狗反而表现亮眼,拿下1金2银,A2以全自主模式跑完崎岖石阶赛道,B2完成74公斤负重登阶。
然而,更多人的注意力,显然留给了那台瘫在石阶上、需要担架护送的人形机器人。
这条赛道有多残酷?赛事红门到中天门全程3.9公里,3100多级不规则石阶,持续上坡、颠簸冲击,对电机、减速器、电池散热是持续压榨。人形机器人每一步抬腿、维持平衡,关节电机都要持续输出高扭矩,QDD准直驱方案虽然让动作更柔顺、成本可控,但短板同样突出:持续高负载工况下发热快,被动散热很难扛住长时间爬坡,温度触达阈值,系统只能停机自保。
热闹背后,是资本市场对宇树科技估值的拉扯。招股书显示,宇树科技IPO对应发行估值约420亿元;而在2025年C轮融资时,腾讯、阿里、字节、中国移动、吉利等一众产业资本入局,彼时投后估值约127亿元,短短一年多,估值抬升幅度巨大。
更夸张的是上市后的资本市场狂热与极速降温。2026年8月19日,宇树科技登陆科创板,发行价定为150.8元/股,开盘直接跳涨629.44%至1100元/股,创下新股开盘高价纪录,市值一度飙升至4449亿元,相较420亿元的发行估值,上市瞬间溢价超10倍。
当天,股价出现尾盘回落,最终收报845元/股,涨幅仍高达460.3%,中签投资者一度斩获超高浮盈,引得市场对人形机器人赛道的狂热达到顶峰。
然而,行情反转的速度远超市场预期。上市第二个交易日,宇树科技大幅跳水,大跌18.7%,股价跌至687元/股,单日市值蒸发639亿元。
此后,股价开启持续阴跌模式,短短8个交易日股价近乎腰斩,峰值市值近乎缩水过半。
截至目前,市值较“上市即巅峰”的4449亿元,已然跌去了2000多亿元,但滚动市盈率仍然高达450倍上下,远远甩开通用设备制造行业38倍左右的均值。
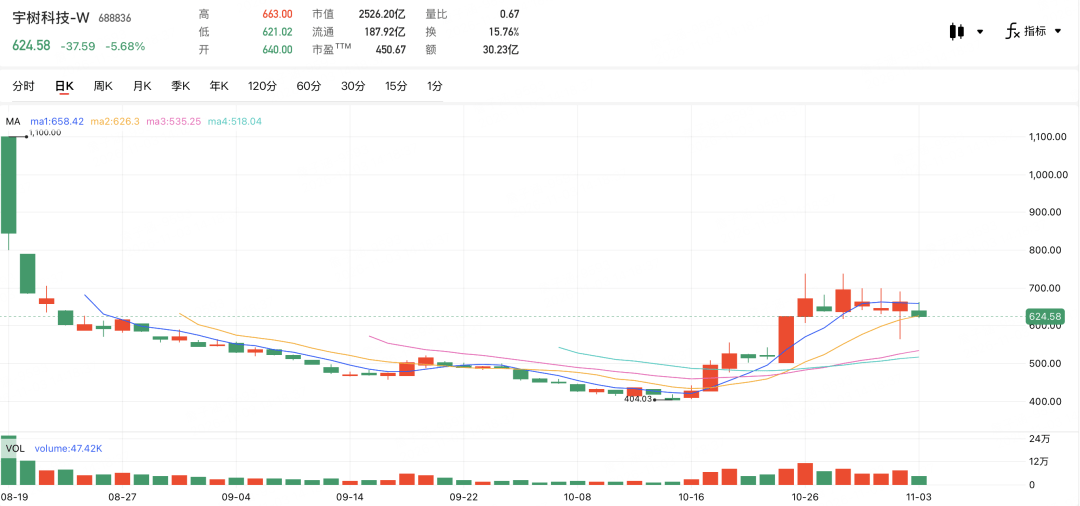
剧烈的波动,让高位入局者深度被套。时至今日,人们仍然不难想象,上市首日1100元/股附近高点追入的投资者,内心所经受的煎熬。
从基本面看,宇树科技的四足机器狗已经形成规模化出货,累计销量超3万台;人形机器人G1从2023年量产,累计出货接近4000台,2025年人形产品收入已经超过四足机器狗,成为新增长曲线,客户覆盖科研机构、海外开发者、B端场景客户。2025年营收接近17亿元,扣非净利润接近6亿元,是国内少数能够实现盈利的人形机器人本体厂商。
然而,泰山“中暑事件”,却戳破了高估值叙事里容易被忽略的现实:盈利来自成熟的四足产品,高溢价来自还没跑通规模化落地的人形赛道。G1这类人形机器人,现在更多面向开发者、科研客户,还没有打开家庭、工厂大规模批量订单。
散热、续航、持续负载能力,不是实验室里的小bug,是走向工业、民用场景绕不开的硬门槛。
这一次,只是公开的一次野外翻车,也意味着人形本体距离稳定、可靠、长时间干活,还有不小的技术鸿沟。
与此同时,三季报已经出现增收不增利:营收保持近70%增长,但归母净利润同比下滑,原因是具身大模型、本体研发投入激增,研发费用同比增幅接近250%,未来持续投入是常态,盈利压力会持续存在。
那么,尽管已经下降了差不多一倍,但仍然高达450倍上下的估值,到底还贵不贵?
正经社分析师认为,可以拆开两层视角。
唱多派给出的理由,是具身智能是下一个AI主线,宇树科技手握自研执行器、整机量产能力、成熟海外渠道,卡位先发优势,类比早期的大疆,赛道红利一旦兑现,现在的估值站在长期维度看并不夸张。
谨慎派的逻辑则是非常清晰:人形机器人商业化时间表高度不确定,散热、成本、通用性难题没有标准答案,现在的高市盈率,是把十年后的增长提前折现,一旦技术迭代不及预期、行业竞争加剧,估值回调的空间巨大。
人形机器人已经从PPT走向赛场,但距离真正靠谱的劳动者,还有很长的石阶要爬。【《正经社》出品】
CEO·首席研究员|曹甲清·责编|唐卫平·编辑|杜海·百进·编务|安安·校对|然然
声明:文中观点仅供参考,勿作投资建议。投资有风险,入市需谨慎