2026 年 10 月 16 日,商务部、科技部发布公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,拟增列人工智能、生物医药、光伏三个领域共 40 项技术,其中光伏领域涉及多晶硅制造、硅片制造、电池制造等环节的 12 项技术。这一政策动向虽然针对的是光伏制造技术本身,但从产业链传导角度看,上游辅助材料环节也会受到间接影响。
此次征求意见稿中,光伏领域拟列管的技术主要覆盖多晶硅制备、硅片加工、电池制造等关键环节的核心技术。官方明确表示,列管范围有限,未达到管控指标的技术仍可自由出口,且少量光伏关键设备仅针对承载达到管控指标技术的情形实施管理。从政策意图看,这是对国内光伏产业核心技术的保护性措施,防止关键技术外流影响产业竞争力。
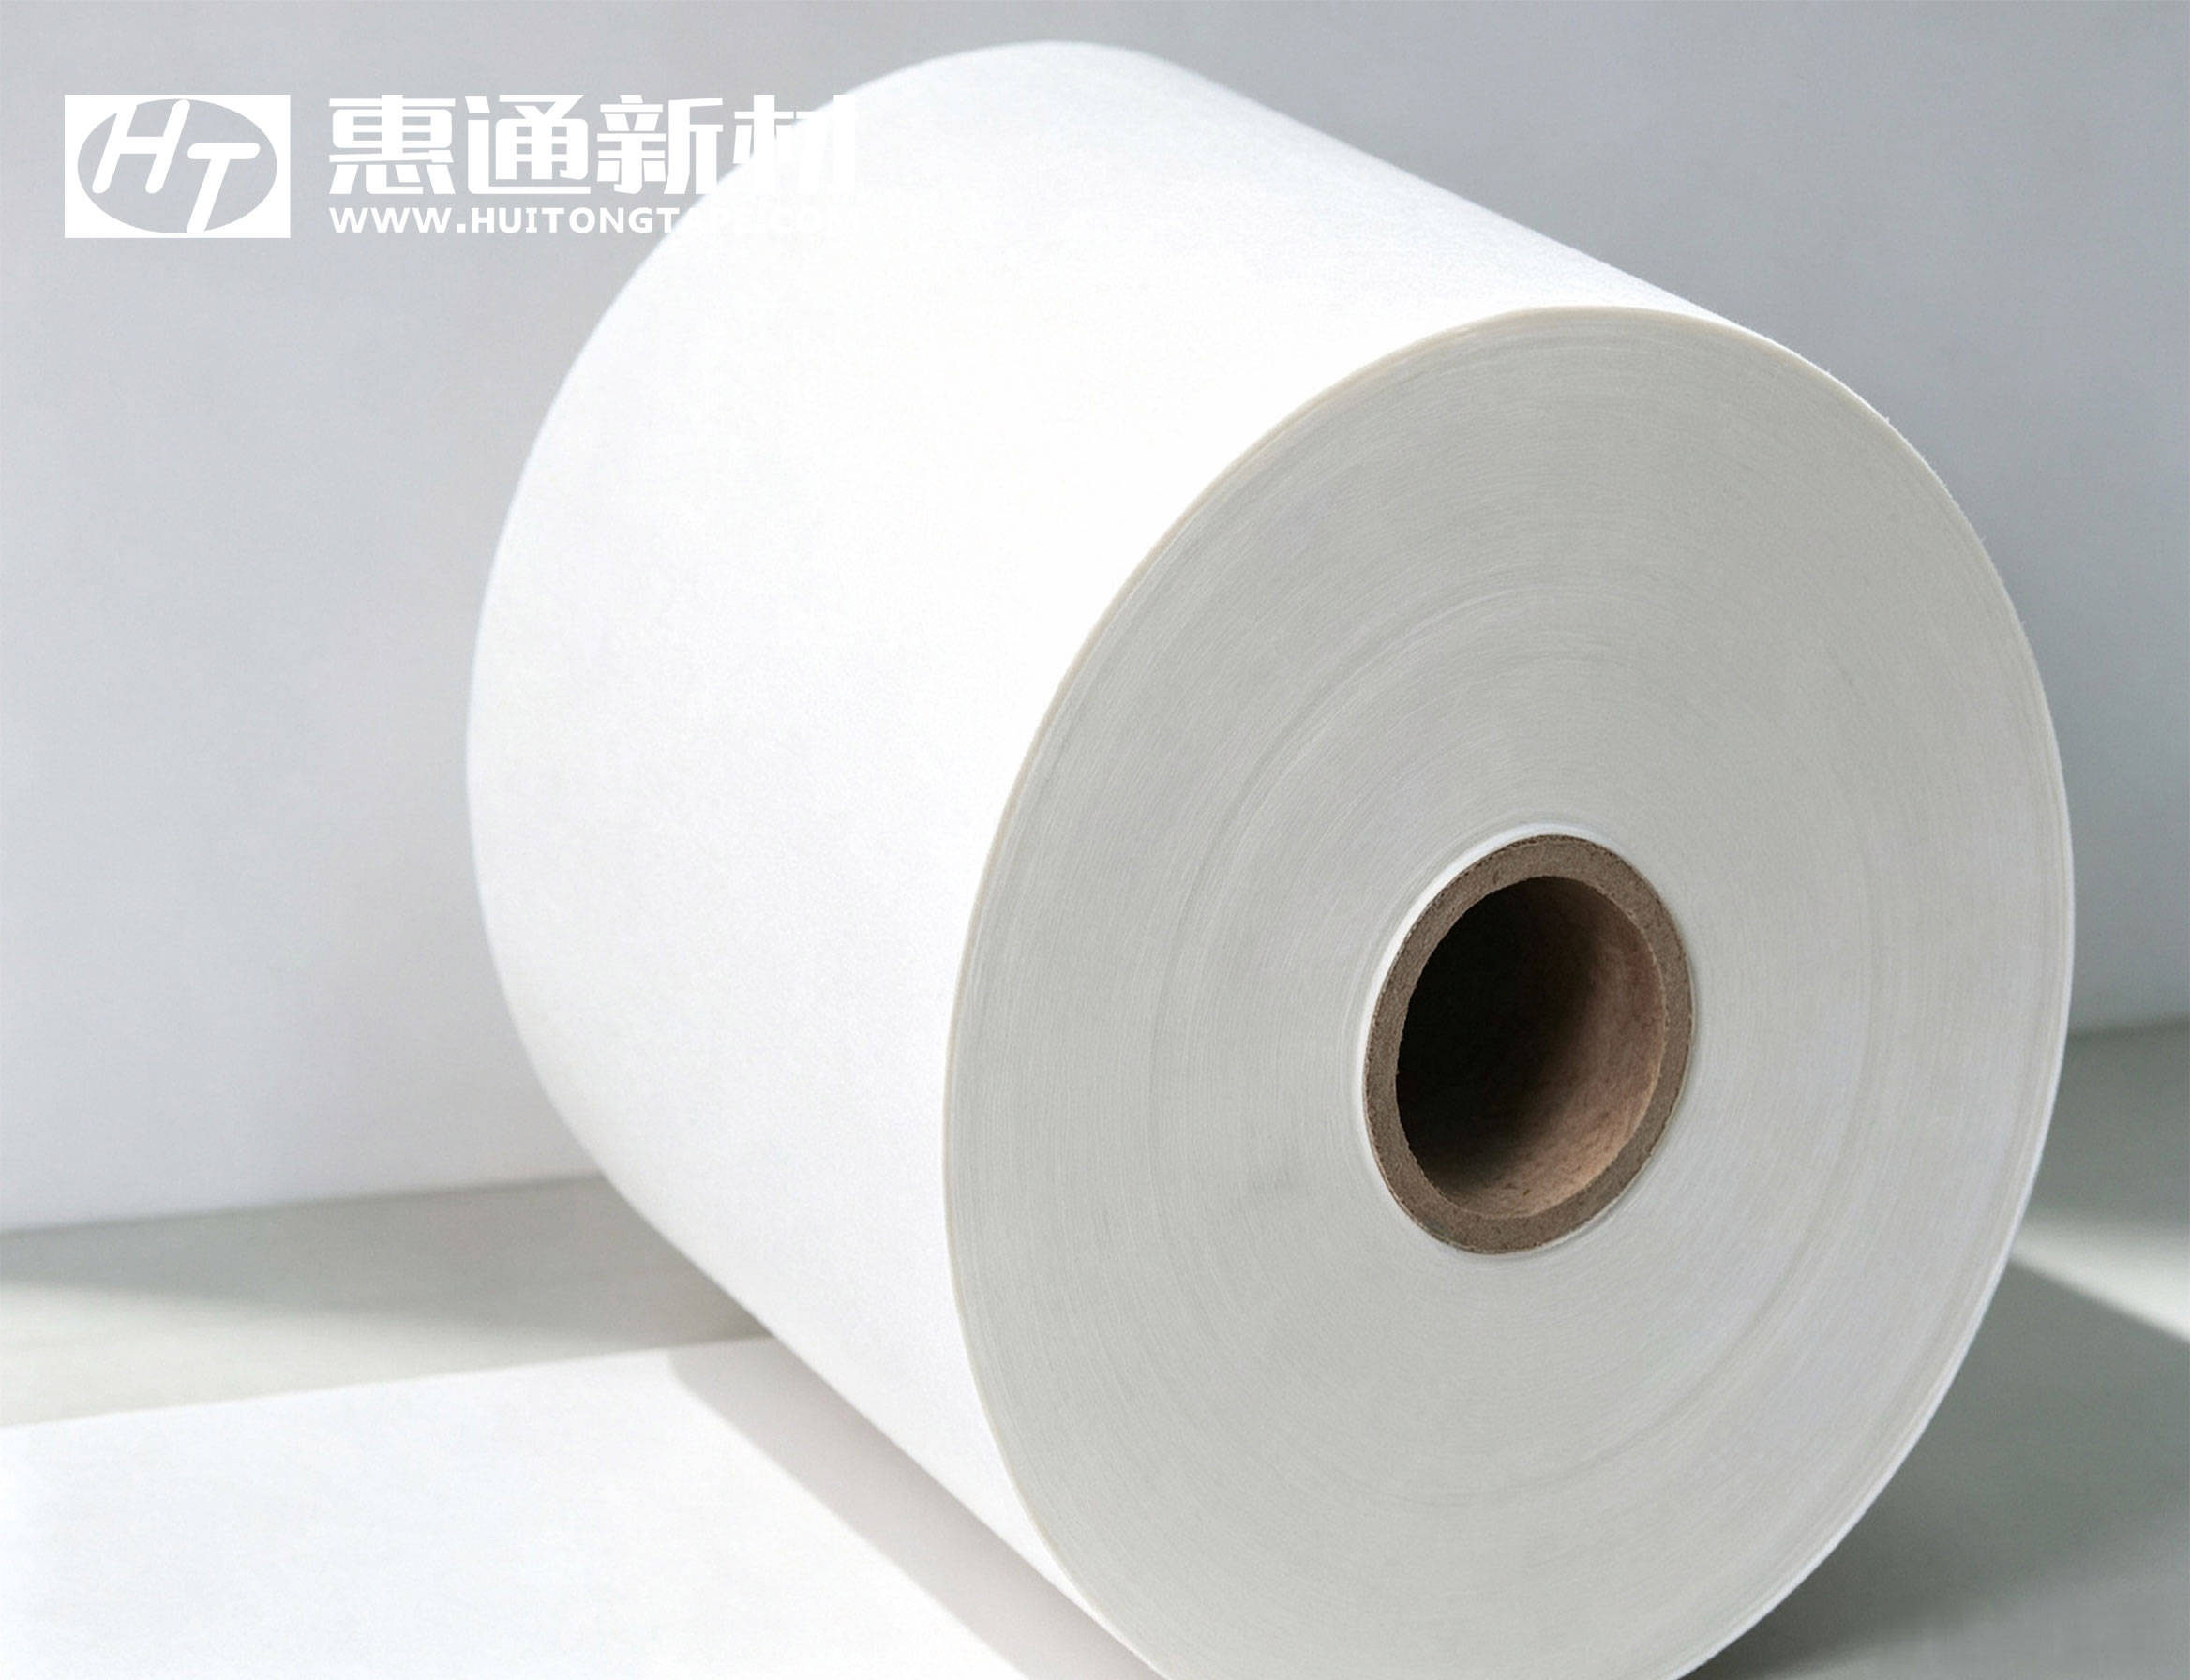
行业影响:从技术管制到辅助材料的传导链这一政策对间隔纸等上游辅助材料的影响主要体现在两个层面。一方面,出口管制可能在短期内影响部分光伏企业的海外技术合作和产能布局节奏,进而间接影响上游材料的订单预期。另一方面,从长期看,技术出口管制会推动国内光伏产业向更高附加值环节集中 —— 当技术输出受到限制时,产业竞争的重心会转向制造端的效率和成本控制,这反而可能加大对上游辅助材料降本增效的要求。间隔纸作为光伏玻璃包装防护的耗材,其成本控制能力和质量稳定性会变得更加重要。
面对这一政策变化,间隔纸企业可以从几个方面做好准备。首先是出口合规意识。如果间隔纸产品随光伏玻璃一同出口到特定市场,需要关注最终客户的技术合规状态,确保自身产品不涉及管制技术相关的供应链路。其次是产品结构优化。在光伏产业整体向高效化、大尺寸化发展的趋势下,间隔纸企业需要持续提升产品的技术含量 —— 更高的平整度、更好的粉尘控制、更稳定的批次一致性 —— 来匹配高端光伏玻璃的需求。第三是市场多元化。过度依赖单一行业的需求波动风险较大,拓展显示面板、半导体、新能源汽车等领域的客户,是分散风险的有效路径。
结语光伏技术出口管制是产业政策层面的重要信号,但其对上游间隔纸行业的直接影响有限、间接影响偏中长期。真正决定衬纸企业竞争力的,仍然是产品本身的技术水平和成本控制能力。在光伏产业向高质量发展的大趋势下,能够提供更高性能、更稳定品质的间隔纸产品的企业,无论政策如何调整,都能在产业链中找到自己的位置。