 LED夜灯介绍
LED夜灯是以发光二极管为光源的小功率辅助照明产品,可在夜间提供柔和光线,适配夜间行走、起夜、婴幼儿照料等场景,能够规避主灯开启带来的眩光问题与能源损耗,相较于传统白炽灯夜灯,具备低能耗、长寿命、低发热、高安全、体积小巧等突出优势。按功能可分为插电式、电池式、人体感应式、光控式、USB充电式及智能款等品类,广泛应用于家庭住宅、母婴护理、养老照护、酒店客房、医疗机构等场景,其中居家卧室、儿童房、走廊、卫生间为核心应用场景。伴随智能家居产业发展,集成人体感应、亮度调节、定时控制、无线联网等功能的智能LED夜灯,已成为行业核心发展趋势。
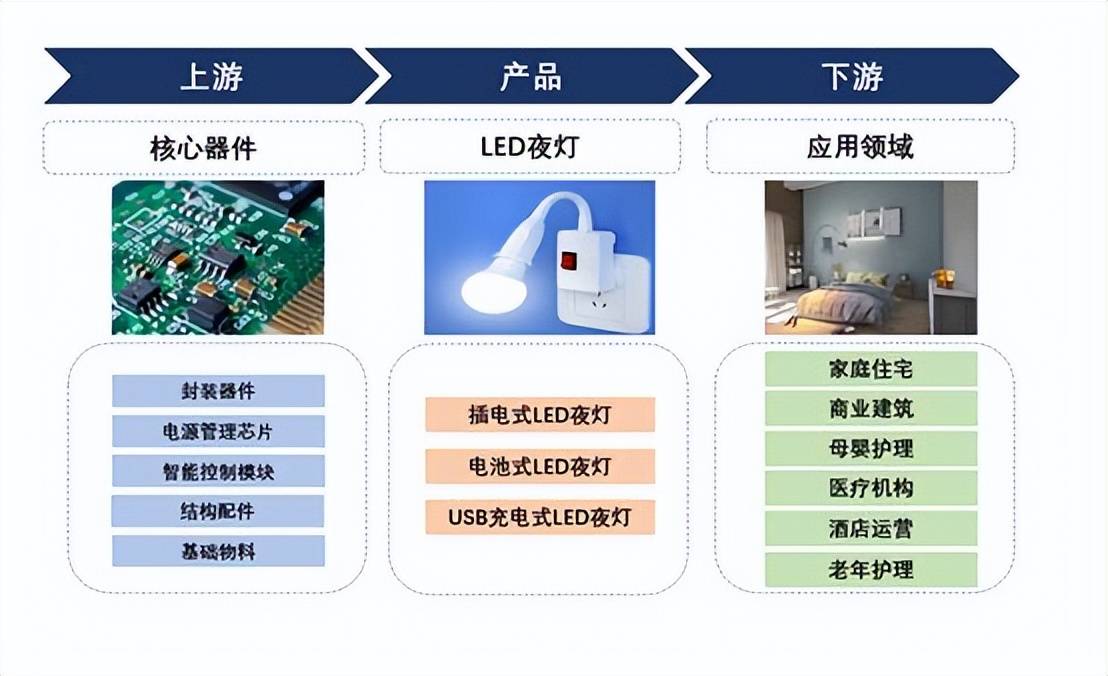
上游核心器件
LED夜灯产业链上游为原材料与核心器件环节,是保障终端产品性能、功能与品质的基础支撑,整体技术壁垒主要聚焦于LED芯片及智能控制模块两大核心领域。该环节涵盖各类生产所需核心元器件与基础材料,具体包括蓝光、白光LED芯片,SMD、COB等LED封装器件,驱动IC与电源管理芯片,光敏、人体感应(PIR)传感器,Wi-Fi、蓝牙智能控制模块,同时包含ABS、PC塑料外壳、导光板、扩散罩、透镜等结构配件,以及锂电池、纽扣电池和PCB电路板等基础物料。
中游组装制造
LED夜灯产业链中游为制造与组装环节,核心业务是整合上游各类元器件与结构材料,完成终端产品的设计、加工、组装与质检落地,是产业链中承接上游物料、对接下游市场的核心生产环节。依托不同功能、形态与供电模式,中游产出的产品品类丰富,主要包含插电式、电池式、USB充电式LED夜灯等,其中插电式产品凭借实用性与性价比优势,长期占据市场主流份额。中游完整生产流程涵盖SMT贴片、PCB组装、LED封装集成、外壳注塑、整机组装及UL、CE、FCC、RoHS等多项国际合规认证测试,生产体系成熟且标准化程度较高。当前中游产业升级趋势明确,产品不再局限于基础照明功能,而是聚焦与人体感应、光感应双传感融合升级,以及Wi-Fi、蓝牙智能联网等功能搭载,成为产品迭代的核心方向,同时行业依托成熟的OEM、ODM代工模式,形成了规模化、柔性化的生产体系,支撑全球市场的多元化订单需求。
下游应用领域
LED夜灯产业链下游聚焦销售渠道与终端应用场景,形成了线上线下融合、多领域覆盖的市场格局。销售渠道布局全面,线下覆盖大型商超、家居建材卖场、母婴用品门店及酒店、工程批量采购渠道,线上依托各类电商平台、智能家居专属渠道打通零售通路,全渠道体系有效触达各类消费群体。在终端应用领域中,家庭住宅是核心需求场景,占全球市场需求的70%以上,主要覆盖卧室、儿童房、走廊、楼梯、卫生间等居家夜间照明场景。除此之外,产品广泛适配母婴护理、老年护理、酒店运营、医疗机构、商业建筑等多个领域,可满足婴儿房夜间喂养、养老院夜间陪护、酒店客房及走廊照明、医疗病房护理、商业空间应急辅助照明等差异化场景需求。LED夜灯产品持续销往全球各地,覆盖民用、商用、康养等各类终端场景。
 资料来源:百谏方略整理研究,2026年
全球LED照明行业已形成以能效管控为核心、安全与性能标准为支撑的全球协同政策监管框架,各国及地区通过强制性法规与自愿性认证体系双轮驱动,推动行业向高效化、规范化方向发展。欧盟通过《生态设计法规》与《能源标签法规》,设置了光源最低能效门槛与A-G分级能效标签体系,直接限制低效照明产品进入市场,大幅提升了产品市场透明度,加速了白炽灯等传统低效灯具的市场出清;美国以EPA与DOE联合推出的ENERGY STAR认证、DOE照明能效标准为核心,从光效、寿命、显色性等多维度设定产品准入标准,不仅主导了政府采购与主流消费市场的产品选型,更成为全球LED照明产品能效升级的重要风向标;中国则通过白炽灯淘汰政策、“十四五”节能减排方案等政策,从生产、进口、应用全链条限制低效照明产品,同时大力推广高效照明与绿色照明工程,推动LED照明产品在国内市场的快速普及与渗透率提升。
国际标准化组织与行业机构搭建的统一技术标准体系,为全球LED照明行业的规范化发展奠定了核心技术基础,同时也成为全球产品贸易的核心准入准则。国际电工委员会(IEC)发布的IEC 60598灯具安全要求、IEC 62471光生物安全、IEC 62717/62722 LED模块及灯具性能等系列标准,分别从产品安全、光辐射风险防控、性能评价体系三大核心维度,统一了全球LED照明产品的技术规范,既保障了终端产品的安全性与可靠性,也为行业技术研发、生产制造、质量检测提供了可通用的评价标尺;而美国行业推出的LM-79光电性能测试标准、LM-80 LED光衰与寿命测试标准,更是成为LED产品出口欧美市场的核心检测依据,直接影响了全球LED产业链的产品研发方向与出口贸易格局,推动行业从规模扩张向技术驱动的高质量发展转型。
当前全球LED照明行业的政策与标准体系,正呈现出能效要求持续升级、标准维度多元融合的两大核心演进趋势,为行业长期发展划定了清晰的方向。一方面,各国能效管控政策从单一的使用阶段能效门槛,向产品全生命周期的生态化管控延伸,例如欧盟生态设计法规已逐步覆盖产品设计、生产、使用、回收的全链条,“双碳”目标下,绿色低碳、循环经济相关的政策要求正在快速融入LED照明行业的监管体系;另一方面,行业标准体系从传统的能效、安全基础标准,向光生物安全、智慧照明、场景化应用等多元化维度拓展,同时各国政策也从单纯的产品准入管控,向产业引导、场景规模化推广延伸,例如中国的绿色照明工程已将LED照明与智慧城市、工业节能、乡村振兴等场景深度绑定,为行业打开了远超传统照明替换的全新增长空间。
 资料来源:公开数据,百谏方略整理研究,2026年
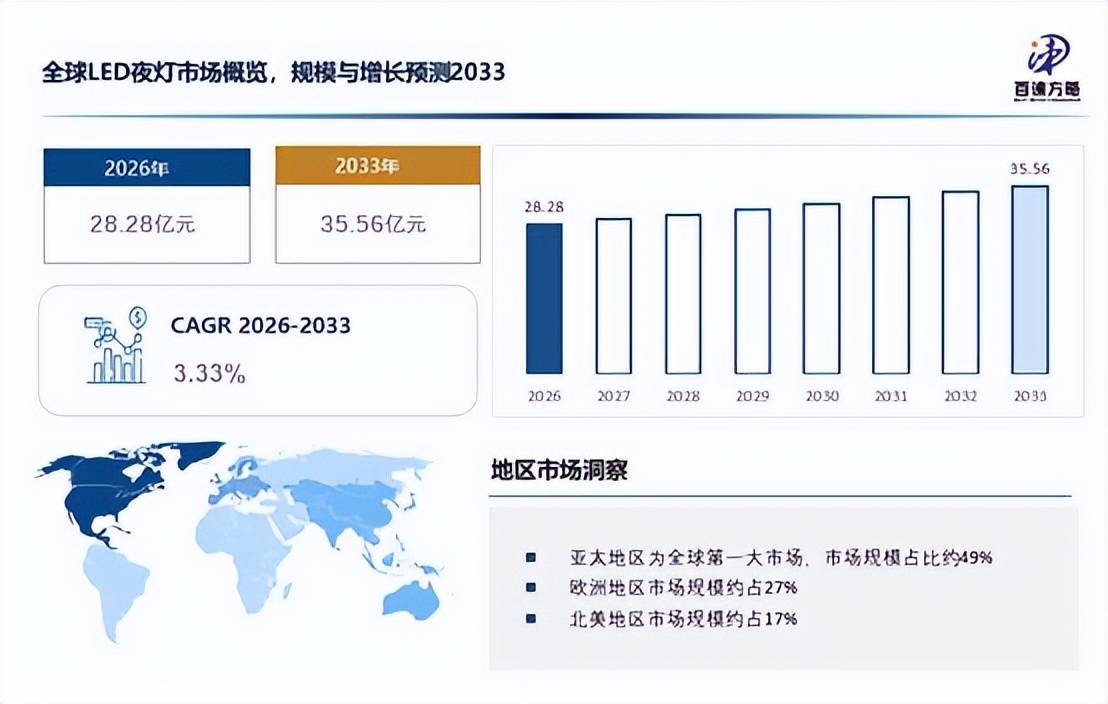
根据百谏方略(DIResearch)的深入调查研究,2026年全球LED夜灯市场规模将达到28.28亿元,预计2033年达到35.56亿元,年均复合增长率(CAGR)为3.33%(2026-2033)。插电式LED夜灯为绝对主流,占销量约60%;电池和USB 式LED夜灯约占20%;亚太地区为全球最大市场,占比约为49%,中国既是全球制造核心也是主要消费国;欧洲占约27%,节能标准高、智能款渗透率领先;北美约占17%,美国市场智能家居与老年照护需求旺盛。行业整体呈现趋势是产品结构升级,感应与智能款占比持续提升。同时价格分化明显,基础款价格承压,智能、健康与设计款具备强溢价能力,市场增长由量增转向价升和质提双驱动。
 资料来源:百谏方略整理研究,2026年
全球LED夜灯市场主要领先企业包括Signify、Eaton、Osram、GE Lighting、Panasonic、Legrand、欧普照明、三雄极光、Hugo Brennenstuhl、Feit Electric、Maxxima、AmerTac、Munchkin等。全球LED夜灯领域汇聚了国际照明巨头与中国本土龙头,其中Signify为全球照明领军者,依托Hue生态深耕智能夜灯,兼具技术与品牌优势;Osram与GE Lighting、Panasonic凭借光源技术与智能家居布局,主导欧美高端市场;Eaton与Legrand聚焦电气与照明融合,擅长感应与安全型夜灯;中国欧普照明、三雄极光依托珠三角产能与成本优势,主打高性价比基础款与ODM代工,快速拓展全球渠道,全球LED夜灯市场前景良好。
Signify
昕诺飞是全球照明领域的领导者,该公司于2016年由飞利浦照明部门分拆上市而成立。该公司生产面向消费者、专业人士和物联网的电灯、灯具和控制系统,是全球领先的专业照明、消费照明和物联网照明解决方案供应商,拥有高效节能的照明产品、系统和服务。
Eaton
伊顿公司是一家美爱跨国电力管理公司,该公司总部位于爱尔兰都柏林,在美国的主要行政中心位于俄亥俄州比奇伍德。公司成立于1911年,致力于提供节能解决方案,帮助客户安全、可靠、可持续地管理电力、液压和机械动力。业务板块及产品伊顿是一家业务遍及全球多个行业的公司,提供广泛的产品和服务:电气设备:断路器、开关设备、UPS系统、配电单元和自动化组件。航空航天:商用和军用飞机中使用的燃油、液压和气动系统。车辆:商用和乘用车的动力总成系统、发动机部件和变速器。液压系统:工业和移动设备中使用的泵、马达、阀门和软管。
欧普照明
欧普照明股份有限公司简称“欧普照明”。欧普照明是一家创新型快速发展的公司,是一家集研发、生产和销售于一体的综合型照明企业,现有员工6000多人,产品涵盖光源、灯具、电工电器、集成吊顶等领域,主营业务涉及照明光源、灯具、控制类产品的研发、生产和销售。
*以上数据来源于百谏方略发布的市场分析报告《全球与中国LED夜灯市场规模分析及行业发展趋势研究报告(2026-2033)》,如需转载或引用,务必注明出处。如有违背,我司将保留追究法律责任的权力。