文 | 凌霄
11月16日,华为云发布并开源具身世界模型CloudRobo-WM1.2。看到这类进展,我会先把两件事分开:机器人变聪明了,这门生意是不是也更赚钱了?技术进步值得高兴,但客户不会因为模型升级,就自动追加采购。
具身智能最容易被看反的地方,恰恰在这里:技术门槛降低,未必让每家公司更值钱,也可能让只会做演示的公司更难卖出溢价。从一级市场融资走向二级市场定价,最后都要回答同一个问题:机器到底替客户省下了多少钱?
资本热度,终究要撞上物理现实2000年互联网泡沫留下的教训,不是互联网没有未来,而是资本可以提前为愿景付钱,客户却要等产品真正有用才持续付钱。今天拿它对照具身智能,值得警惕的也是这种时间差。
资本热度并不虚。Figure在2025年9月公布,C轮融资获得超过10亿美元的资本承诺,投后估值390亿美元。这能说明资金愿意押注通用人形机器人的未来,却不能替任何一家企业证明规模化盈利已经跑通。
算法可以快速迭代,但硬件良率、传感器稳定性、端侧算力功耗,都无法靠PPT优化。样机成功抓起一次零件,与它在车间里反复完成任务,中间隔着故障、维护、人工接管和产线节拍。
宝马2026年9月披露,Figure 02在其美国工厂为期十个月的试点中,搬运超过9万个零部件,累计运行约1250小时。这比一段演示视频更接近真实工作,但仍是特定工序的试点;运行时长也不等于平均无故障时间,更不能直接推出已经实现商业盈利。
所以,需要被筛掉的不是所有亏损企业,而是始终拿不出进步证据的企业。融资买来的是验证未来的时间,客户复购才是商业模式更有说服力的验收。
真正值钱的船票,藏在车间和账本里先看端侧算力与架构能力。关键不在于彻底摆脱云端,而在于安全控制、即时动作有没有可控的响应。云端训练、复杂规划和端侧执行可以分工;一旦网络不稳,机器人仍要知道怎样安全停下或继续完成允许的动作。
再看场景深耕与真实毛利。不谈无所不能的“通用未来”,先把一个客户愿意付钱的工序做好。验收通过没有,多久需要人接管一次,换一批物料能不能继续干,都是比动作花哨更硬的标尺。
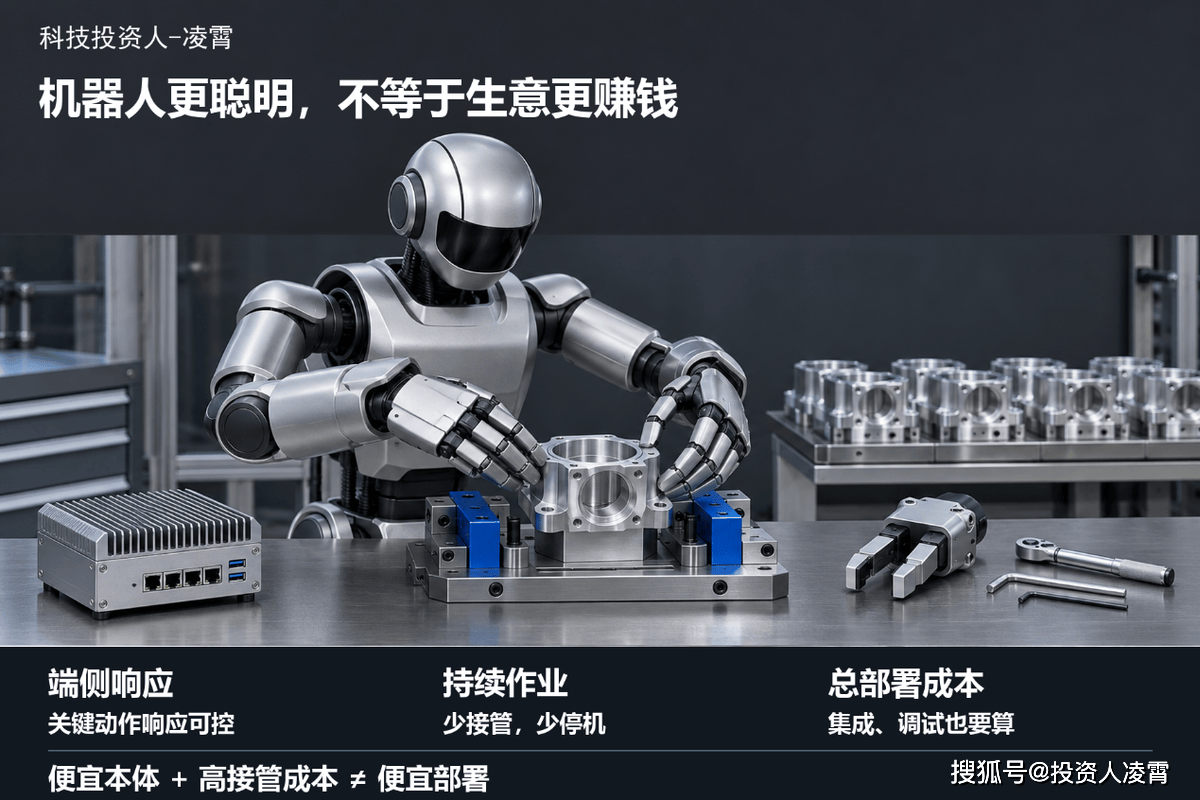
算回本时,还得把设备之外的集成、调试、能耗、维护和停机损失放进去,再扣除真正节省的支出。假设一套系统总投入30万元,每年扣除新增费用后净节省10万元,简单回收期就是三年;这是演算示例,实际客户还要看资金成本、风险和现有方案。
第三张船票,是供应链掌控力与制造成本的持续下降。核心零部件能不能稳定交货,批量制造能不能保持一致性,出了问题多久修好,都影响客户愿不愿意扩容。便宜的本体,如果总要人守着,整套部署仍可能很贵。
对投资人来说,真正的壁垒是这些能力能否一起改善:交付越多,可靠性越好,单位合格作业成本越低。只把报价压下去,却把售后和履约成本留在账外,订单越多也可能亏得越快。
从一级到二级,都要换回做生意的尺子看一级市场项目,不能只问下一轮估值能涨多少。更该问现有资金够不够把产品做到验收,试点能不能转成付费扩容,后续回款能不能支撑下一批交付。融资能力重要,但不能长期代替经营能力。
看二级市场公司,也要拆开“有机器人业务”和“机器人业务能贡献多少利润”。产品出样、签约、交付、确认收入、收回现金,是不同阶段;一个概念标签,不能把中间几步全部跳过去。
这就是具身智能正在经历的“2000年互联网式洗牌”:技术的长期价值仍在,但企业不能一直靠愿景获得定价。随着模型和工具逐渐普及,能否稳定交付并留下利润,会越来越影响企业的竞争位置。这个类比描述的是筛选逻辑,不是行业崩盘的时间表。
周期从不怜悯只讲故事的人。具身智能的长期空间值得期待,但穿越洗牌靠的是在真实场景里夯实地基。真正值得买单的,不是机器人越来越像人,而是它越来越能把工作做好,并让客户愿意继续付钱。