3D打印用铌合金粉末并非普通金属粉末材料,而是与增材制造工艺、极端高温服役环境、航天推进系统设计、高超声速热防护结构和国防装备可靠性深度耦合的战略性关键材料。铌合金粉末专为激光粉末床熔融(LPBF)和电子束熔化(EBM)等增材制造工艺开发,其粉末特性——球形度、粒径分布和流动性——直接影响打印件的致密度和高温力学性能。C103和Nb521作为两大主流合金体系,分别代表美国航天领域长期验证的成熟路线和面向更高温应用的高强度升级方向。该材料的战略价值在于:在传统难熔金属加工中,铌合金棒材加工的“买飞比”高达20:1,材料浪费率超过95%;而增材制造路线可将材料利用率提升至接近净成形水平,同时将卫星推进器制造周期从18个月缩短至6个月,高超声速推进系统关键部件生产周期缩短多达90%。
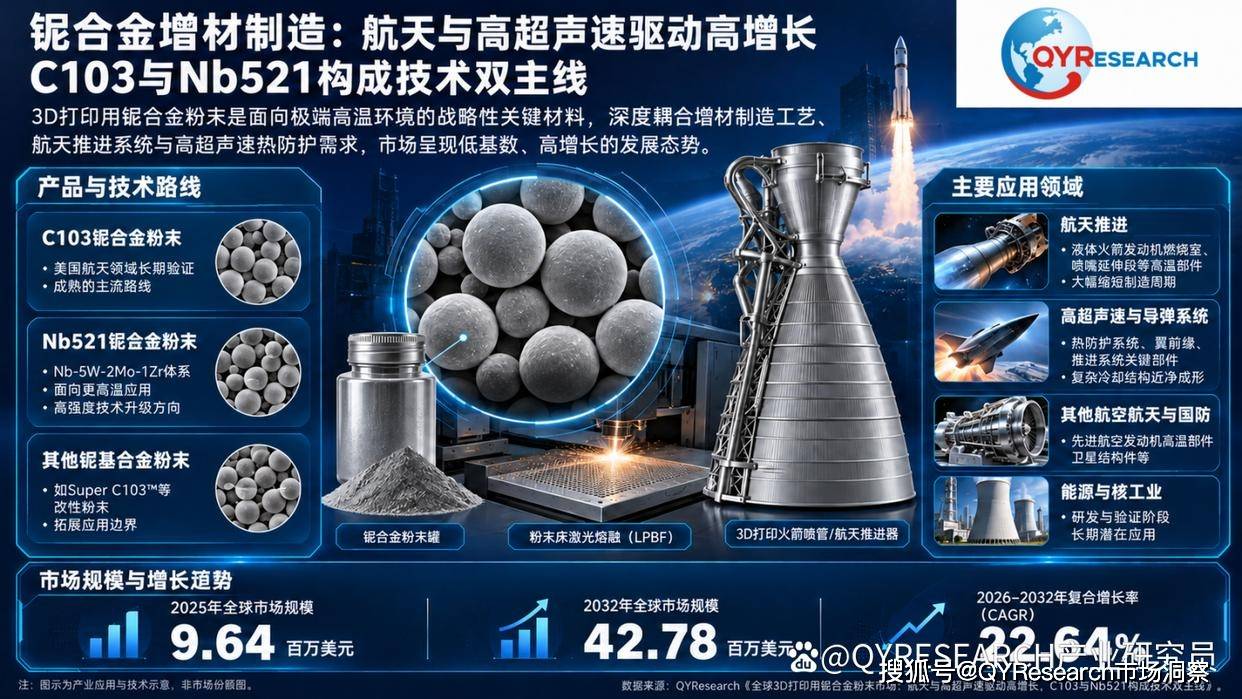
根据QYResearch最新调研数据显示,2025年全球3D打印用铌合金粉末市场规模约为9.64百万美元,预计2032年将达到42.78百万美元,2026-2032年复合增长率约22.64%。
市场概览:低基数、高增长、军工认证驱动的战略材料市场
3D打印用铌合金粉末市场属于典型的高技术门槛、长认证周期、战略自主驱动的军工与高端工业材料市场。其销售单位通常为根据客户增材制造设备(LPBF、DED、EBM等)、目标部件服役工况(温度、应力、氧化环境)、粒径分布要求和批次一致性标准定制的球形粉末产品,而非通用标准品。供应商往往需要参与材料参数开发、打印工艺验证、力学性能测试、部件考核验证和批量供应保障,因此一旦完成军工或航天领域认证,合作关系通常具有极强延续性。
市场收入主要来自三个来源:新兴航天与国防项目的高温合金部件增材制造初装、现有型号增材制造批产部件的持续粉末供应,以及新型合金成分和改性粉末(如Super C103™等氧化物/碳化物弥散强化产品)的升级替代。当前市场规模基数较小,但全球航天可重复使用火箭、高超声速武器系统、先进卫星推进和核工业特种部件项目的增材制造渗透率快速提升,构成了强劲的增长驱动。
产业链上游包括铌锭、铌氧化物、铪、钛、钨、钼、锆等合金元素,以及高纯氩气等雾化介质和等离子体设备;中游包括真空感应熔炼、电极制备、等离子旋转电极雾化(PREP)、气体雾化、微波等离子体球化(如6K的UniMelt®工艺)、粒径分级和粉末表征;下游则包括航天推进器部件打印商、高超声速热防护系统制造商、国防装备承制单位、核工业部件制造企业和科研机构。
产品结构:C103维持基本盘,Nb521驱动高端增量,新型改性粉末拓展边界
C103铌合金粉末
C103(Nb-10Hf-1Ti,重量百分比)凭借其良好的焊接性、室温成形性和中等高温强度,长期作为美国航天领域主导的铌合金体系。其主要优势包括数十年的飞行应用记录、成熟的加工工艺、良好的增材制造适配性和相对完善的供应链体系。C103增材制造粉末已在旋转爆震火箭发动机(RDRE)喷嘴延伸段等部件完成热试车考核,并应用于国家安全卫星推进器关键部件的在轨飞行验证。
该类粉末仍将是3D打印用铌合金市场的支柱产品。6K Additive已获得美国空军研究实验室(AFRL)资助的PADAM项目,专门针对C103粉末进行成本效率与性能优化,扩展激光粉末床熔融和定向能量沉积两种工艺的适用粒径分布范围。NASA格伦研究中心和NSL Analytical将负责最终材料的严格测试,洛马公司和Firefly Aerospace作为生产转化合作伙伴。
Nb521铌合金粉末
Nb521(Nb-5W-2Mo-1Zr)因添加钨、钼等难熔元素,在高温下表现出显著优于C103的强度——据NASA/JAXA联合研究,Nb521在1600°C的拉伸强度约为C103的2-3倍。该合金同时具备良好的常规可加工性和基于粉末增材制造的可打印性,代表了面向更高温应用的技术升级方向。
Nb521粉末的主要价值在于满足下一代高超声速飞行器、先进液体火箭发动机和再入飞行器等对材料在更高温度(超过1600°C)下保持结构完整性的需求。该合金体系的研究与产业化是推动3D打印铌合金粉末市场从航天拓展至高超声速与导弹系统的关键技术路径。
其他铌基合金粉末
包括FS-85(Nb-28Ta-10W-1Zr)、Cb-752(Nb-10W-2.5Zr)、WC-3009(Nb-30Hf-9W-1Zr-0.2C)等历史铌合金牌号的增材制造再评价,以及Super C103™等通过碳化物弥散强化实现性能突破的改性产品。Castheon/ADDMAN Group通过在高碳颗粒嵌入LPBF工艺中精确控制,将C103提升至高强度等级,实现了较传统锻造工艺三个数量级(1000倍)的抗蠕变性提升。此类产品作为差异化高端路线,拓展了铌合金粉末的性能边界和适用场景。
应用领域:航天推进构成增长主轴,高超声速与核工业形成增量双翼
航天推进
航天推进是3D打印用铌合金粉末当前最大的应用市场。铌合金因其高熔点和高温强度,是液体火箭发动机燃烧室、喷嘴延伸段、推力室等高温部件的关键材料。增材制造路线可大幅缩短制造周期——美国L3哈里斯公司利用铌基合金粉末LPBF技术将卫星推进器制造周期从18个月缩短至6个月。旋转爆震火箭发动机喷嘴延伸段已完成C103增材制造件的热试车验证。
高超声速与导弹系统
高超声速飞行器的热防护系统、翼前缘、推进系统关键部件面临极高热流环境,对难熔合金增材制造提出了明确需求。3D打印铌合金粉末可通过近净成形制造复杂冷却结构和热防护组件,同时大幅减少加工周期——据公开报道,高超声速推进系统关键部件生产周期可缩短多达90%。Castheon的Super C103™研发明确瞄准高超声速导弹和国防系统应用。
其他航空航天与国防
包括先进航空发动机高温部件、卫星结构件、国防装备热端部件等。增材制造的设计自由度使铌合金部件可实现传统工艺无法制造的复杂内冷结构和轻量化拓扑优化设计。
能源与核工业
铌合金在核工业中因低中子吸收截面和高温稳定性具有潜在应用价值,包括核反应堆燃料包壳、控制棒组件等极端环境部件。该领域当前处于研发和验证阶段,是长期增长方向。
工业、科研及其他应用
包括科研机构的新合金开发验证、特殊工业高温设备部件、以及潜在向医疗植入物领域的延伸(铌合金因其生物相容性在骨科植入物领域已有应用,但3D打印用粉末在该领域的商业化尚处早期)。
竞争格局:平台认证锁定核心供应商,技术创新重塑梯队排序
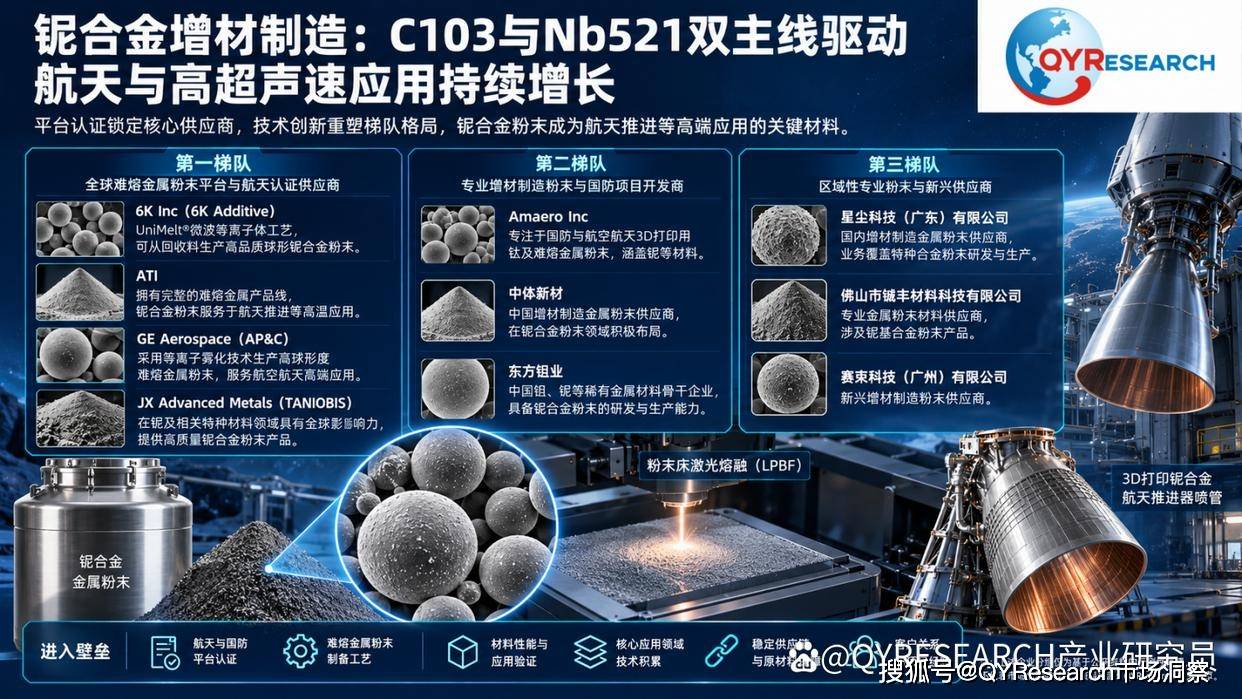
第一梯队:全球难熔金属粉末平台与航天认证供应商
6K Inc(6K Additive):世界领先的可持续增材制造金属粉末生产商,其UniMelt®微波等离子体工艺可从回收料中生产高品质球形铌合金粉末。获得美国国防部2300万美元资助,以及AFRL/America Makes的PADAM项目支持,专注于C103粉末的成本效率提升和供应链扩展。产品涵盖镍、钛、铜、不锈钢、铝及钨、铌、铼等难熔金属。
ATI:全球领先的先进材料生产商,拥有完整的难熔金属产品线,在航空航天和国防领域具有深厚的客户基础和认证记录。其铌合金粉末通过LPBF和EBM工艺服务于航天推进和国防高温应用。
GE Aerospace(AP&C):AP&C是GE Additive旗下专注于金属增材制造粉末的公司,以等离子雾化技术生产高球形度钛合金和难熔金属粉末,服务于航空航天高端应用。
JX Advanced Metals(TANIOBIS):JX Metals Group与TANIOBIS在铌及相关特种材料领域具有全球影响力,提供高质量铌合金粉末产品,服务于全球航天与国防市场。
第二梯队:专业增材制造粉末与国防项目开发商
Amaero Inc:专注于国防与航空航天3D打印用钛及难熔金属粉末的供应商,产品涵盖铌、钨、钽、钼、铼等粉末材料,专为高超声速武器系统、卫星推进、战略导弹等关键部件设计。已向SEC递交纳斯达克IPO申请(代码AMRO),总部位于美国田纳西州。
中体新材:中国增材制造金属粉末供应商,在铌合金粉末领域积极布局,服务国内航天与国防增材制造需求。
东方钽业:中国钽、铌等稀有金属材料骨干企业,具备铌合金粉末的研发与生产能力,面向军工与高端工业应用。
第三梯队:区域性专业粉末与新兴供应商
星尘科技(广东)有限公司:国内增材制造金属粉末供应商,业务覆盖特种合金粉末研发与生产。
佛山市铖丰材料科技有限公司:专业金属粉末材料供应商,涉及铌基合金粉末产品。
赛束科技(广州)有限公司:新兴增材制造粉末供应商。
区域格局:北美以航天认证与国防投资主导全球,亚太以产业链配套形成追赶
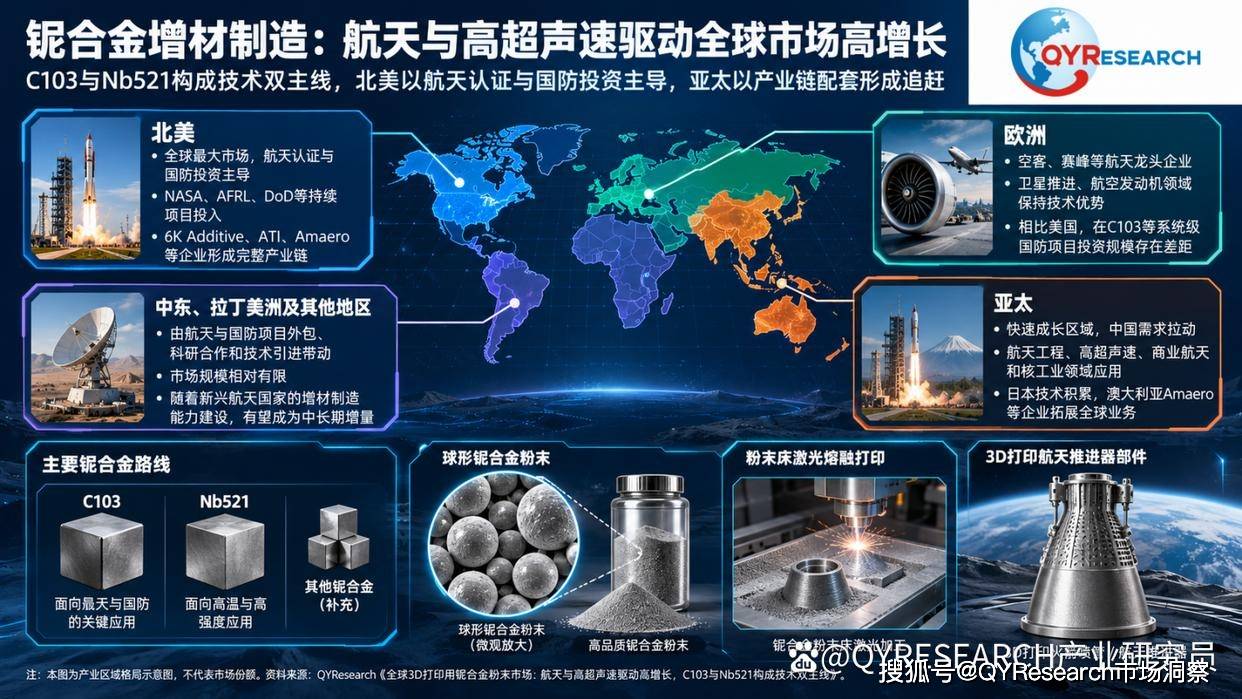
北美
北美是全球3D打印用铌合金粉末最大的市场,核心驱动力来自NASA、美国空军研究实验室(AFRL)、国防部(DoD)等机构的持续项目投入,以及SpaceX、洛马、L3哈里斯等航天与国防主承包商的增材制造应用扩展。6K Additive、ATI、Amaero等头部企业集中于美国,形成了从粉末研发、工艺验证到型号应用的完整闭环。美国国防供应链安全和本土产能要求进一步强化了该地区的领先地位。
欧洲
欧洲拥有空客、赛峰等航天龙头企业,以及德国、法国、意大利等增材制造强国,在铌合金粉末的高端应用(卫星推进、航空发动机)方面保持技术优势。但与美国相比,在C103等铌合金粉末的系统级国防项目投资规模上存在差距。
亚太
亚太是铌合金粉末市场的快速成长区域。中国在航天工程、高超声速技术、商业航天和核工业领域的大规模投资拉动了本土铌合金粉末需求;日本在航天和先进材料领域具有技术积累;澳大利亚的Amaero等企业正通过资本市场拓展全球业务。该区域是第三梯队本土供应商最集中的市场。
中东、拉丁美洲及其他地区
此类市场主要由航天与国防项目外包、科研合作和技术引进带动。市场规模相对有限,但随着新兴航天国家的增材制造能力建设,有望成为中长期增量。
机会与挑战:高增长赛道门槛明确,认证与安全决定放量节奏
主要机会
第一,全球航天可重复使用火箭、小卫星星座和高超声速武器系统项目增加,为铌合金增材制造部件带来持续需求。
第二,传统铌合金部件加工“买飞比”高达20:1,增材制造净成形路线可大幅降低材料浪费和全寿命成本。
第三,美国空军研究实验室PADAM等国家级项目推动C103粉末粒径分布优化和供应链扩展,降低应用门槛。
第四,Castheon/ADDMAN的Super C103™等改性产品突破传统强度等级限制,拓展铌合金在更高温领域的应用空间。
第五,微波等离子体球化(如6K UniMelt®)等技术可实现回收料再利用,在降低粉末成本的同时提高供应链可持续性和安全性。
第六,国防供应链本地化要求为美国、中国、澳大利亚等国的本土粉末供应商提供政策保护和项目机会。
第七,LPBF和DED等增材制造工艺的成熟扩大了铌合金粉末的适用窗口,PADAM项目正在验证DED工艺与扩展粒径分布的兼容性。
第八,从历史铌合金牌号(FS-85、Cb-752等)中筛选适用于增材制造和未来高温应用的潜力合金,拓宽了产品技术储备。
主要挑战
第一,当前市场规模基数较小,单一项目延期或取消可能导致年度收入出现明显波动。
第二,航天与国防领域的材料认证、部件考核和装机验证周期极长,新供应商从建立产线到产生收入通常需要数年时间。
第三,军用技术参数和采购数据保密性强,公开市场规模预测容易因统计口径差异产生偏差。
第四,铌合金在LPBF过程中易发生热裂纹和氧污染,需严格控制工艺参数和气氛环境,设备门槛高于钛合金等常规材料。
第五,铌合金粉末的高昂成本(相较钛合金等材料)限制了其在价格敏感型工业领域的渗透。
第六,现有铌合金粉末在1600°C以上温度区域的高温本构数据和蠕变行为数据仍较稀疏,限制了极端工况部件的设计裕度。
第七,增材制造铌合金部件的无损检测标准、验收规范和缺陷判定准则尚未完全成熟,增加了装机批准的不确定性。
第八,从回收料生产航天级铌合金粉末的工艺批次一致性需长期验证,对供应商的过程控制能力要求极高。
结论:从实验室材料走向航天关键结构件,认证能力决定市场地位
3D打印用铌合金粉末市场正处于从技术验证向型号批产跨越的高速增长期。C103凭借美国航天领域数十年应用积累和当前国家级增材制造推进项目,将继续占据市场基本盘;Nb521及其他高性能铌基合金则凭借更高的高温强度,驱动向高超声速、先进推进和极端热防护等高价值场景的增量拓展。
短期看,北美航天与国防机构的PADAM等政府资助项目及SpaceX、洛马等主承包商的高温部件批产需求是收入增长核心;中期看,C103粉末供应链扩展和Nb521等新材料系统认证的推进将扩大应用范围和供应商梯队;长期看,超高温改性粉末(如Super C103™)、大型复杂铌合金增材制造部件的工程化以及可回收粉末体系的成熟将重塑市场格局。
未来领先企业需要同时具备难熔金属冶金、粉末制备工艺(雾化/球化)、增材制造工艺适配、军用标准认证和航天级质量保障能力。仅具备常规金属粉末生产能力、但缺乏铌合金特殊工艺控制和航天/国防客户验证记录的企业,难以进入该市场的核心圈层。
编辑注: 本文部分行业数据由QYResearch提供。QYR恒州博智专注于全球产业链研究,调研覆盖全球主要地区,通过对产业链、市场规模、竞争格局、技术趋势及下游需求等维度进行系统分析,在电子半导体、新能源、新材料等领域积累了丰富的行业数据库。