QYResearch近期推出《2026—2032年全球气滑布市场研究报告》,围绕工业粉体气力输送与流化作业中的专用透气织物,系统分析产品性能、市场增长、主要厂商、应用结构及区域产业机会。随着粉体处理流程向稳定运行、节能输送和连续化生产发展,具有均匀透气性与长期使用稳定性的工业织物正成为重要配套材料。
研究对象与产品特征
气滑布是指安装于空气斜槽、流化床、料仓充气装置、槽罐及散装粉体输送系统中的工业透气织物,通常采用涤纶、芳纶及其他适用纤维,通过紧密多层机织、针刺或复合加工形成具有受控孔隙和规定厚度的透气介质。在鼓风或压缩空气作用下,织物将气流分散为较均匀的气流场,使水泥、粉煤灰、氧化铝、矿粉及其他细颗粒散料降低内摩擦并形成易于输送、卸料或均化的流动态。
该类产品的性能核心在于透气率及其面内一致性、压降、抗拉强度、耐磨性、尺寸稳定性和长期抗堵塞能力。不同物料粒度、含湿量、工艺温度及工作压差对应不同纤维材料和织造组织。产品既可以卷材交付,也可以裁切为气滑带、透气板、圆形或异形流化部件,广泛应用于水泥、化工、发电、采矿与冶金、食品等工业粉体系统。
全球市场表现与增长动力
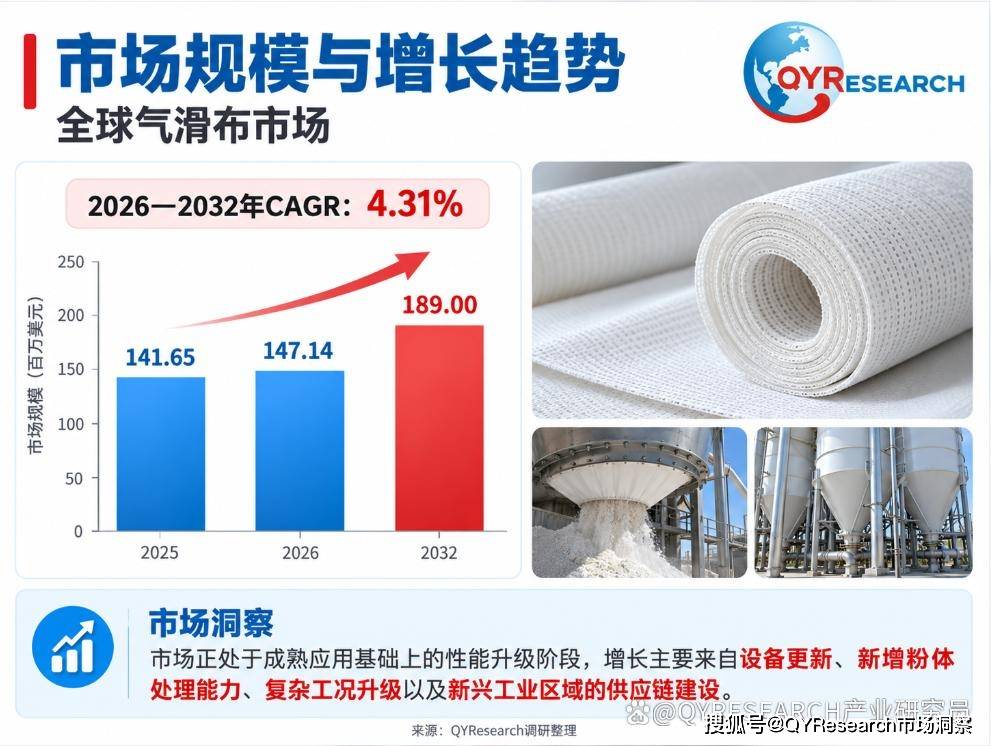
根据QYResearch初步调研,2025年全球气滑布市场规模约为1.42亿美元,2026年约为1.47亿美元,预计到2032年达到约1.89亿美元,2026—2032年期间复合增长率约为4.31%。上述规模主要覆盖用于粉体空气斜槽输送、料仓充气、装卸排料、物料均化及相关流化工序的工业透气织物及定制裁切产品。从需求端看,水泥及矿物加工装置的持续运行、既有输送系统维修改造、散装物流效率提升以及精细化工粉体处理工艺升级共同支撑市场发展。供给端则由标准涤纶织物向高稳定透气率、耐磨结构、耐高温芳纶材料及定制尺寸交付延伸。行业总体处于成熟应用基础上的性能升级阶段,未来增量主要来自存量设备更换、新增粉体产能、复杂工况升级和新兴工业区域的供应链建设。
代表性企业与竞争演进
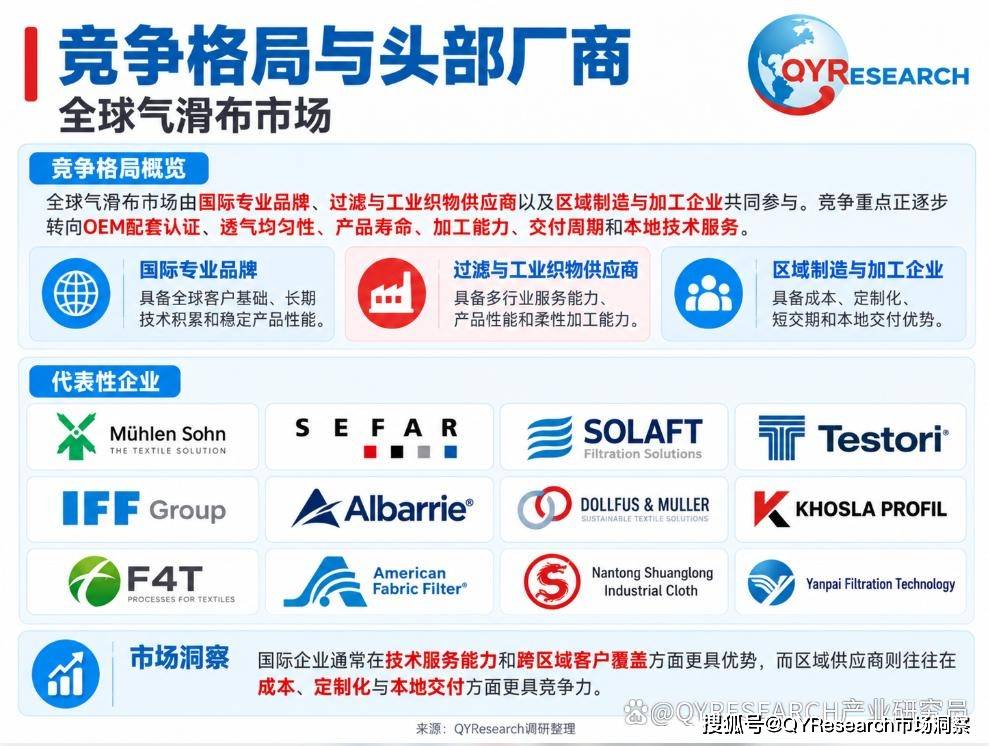
全球市场由具备工业织造技术积累的国际厂商、专业过滤与流化介质企业以及具备成本和交付优势的区域制造商共同参与。Mühlen Sohn凭借FLUITEX系列形成较鲜明的专业流化织物定位;Sefar、SOLAFT Filtration Solutions、Testori、IFF Group、Albarrie以及Dollfus & Muller等企业在工业织物、过滤或粉体处理配套领域具有长期市场基础,可视为具有国际客户覆盖和技术服务能力的主要竞争群体。Khosla Profil、F4T、Dolar Gold Belts and Fans、American Fabric Filter、LBH Middle East、UNITECH GROUP及Precicon Technologies India等企业面向不同工业市场参与竞争;南通双龙、众耐、文森过滤、严牌股份、南通银梭、华基环保、秦皇岛新维工业及Hebei Jieen Mesh Belt Factory等中国厂商在产品定制和区域供应方面具有参与基础。行业集中度呈专业品牌与区域化供给并存的格局,尚不宜以单一企业总收入推断细分市场份额。未来竞争将更多体现为OEM配套认证、透气均匀性、服务寿命、成品加工能力以及跨区域交付和本地技术响应的综合竞争。
产品体系与下游应用
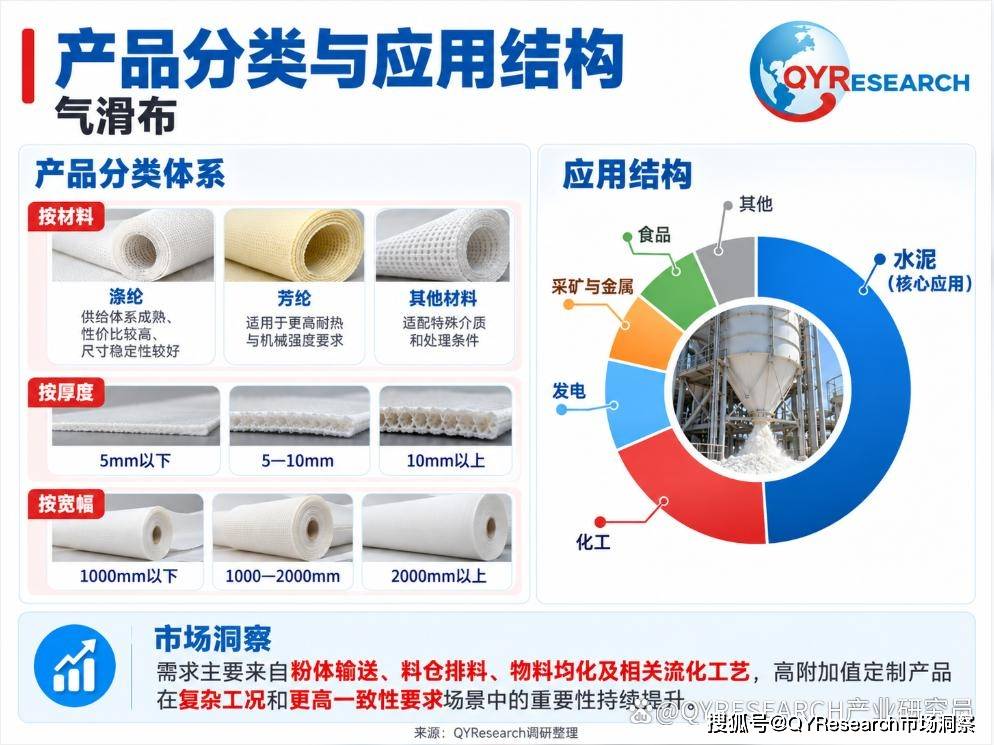
按纤维材料,产品主要划分为涤纶、芳纶和其他材料。涤纶具有较成熟的供应体系、较好的性价比和尺寸稳定性,是常规水泥、矿物粉体及一般温度工况的重要选择;芳纶适用于对耐热、机械强度和工况稳定性要求更高的装置;其他材料主要服务于特定介质、温度或设备适配需求。按厚度,可划分为5mm以下、5—10mm和10mm以上:较薄规格适用于紧凑结构或规定气流阻力的部件,中等厚度覆盖广泛的工业气滑输送需求,较厚产品用于需要更高机械支撑或特定气流分布的工况。宽幅方面还可依据1000mm以下、1000—2000mm及2000mm以上进行产品规格分析,与设备输送槽尺寸和接缝控制要求对应。上述材料、厚度及宽幅均为独立规格维度,其实际需求取决于设备设计与气流参数。
从应用结构看,水泥工业是气滑布的重要需求来源,覆盖水泥粉料输送、料仓卸料及均化;化工领域服务于化学粉体和颗粒物料处理;发电领域主要关联粉煤灰等副产粉体输送;采矿和金属领域涉及氧化铝、矿粉及冶金相关粉料;食品行业则更关注粉体流化过程的材料合规、清洁性及工艺稳定性;其他应用包括相关散装粉体储运及专用工艺。未来增长较快的方向预计集中于高使用强度设备的寿命升级、复杂粉体的稳定流化以及对清洁和交付一致性要求较高的定制产品。
区域结构与市场机会
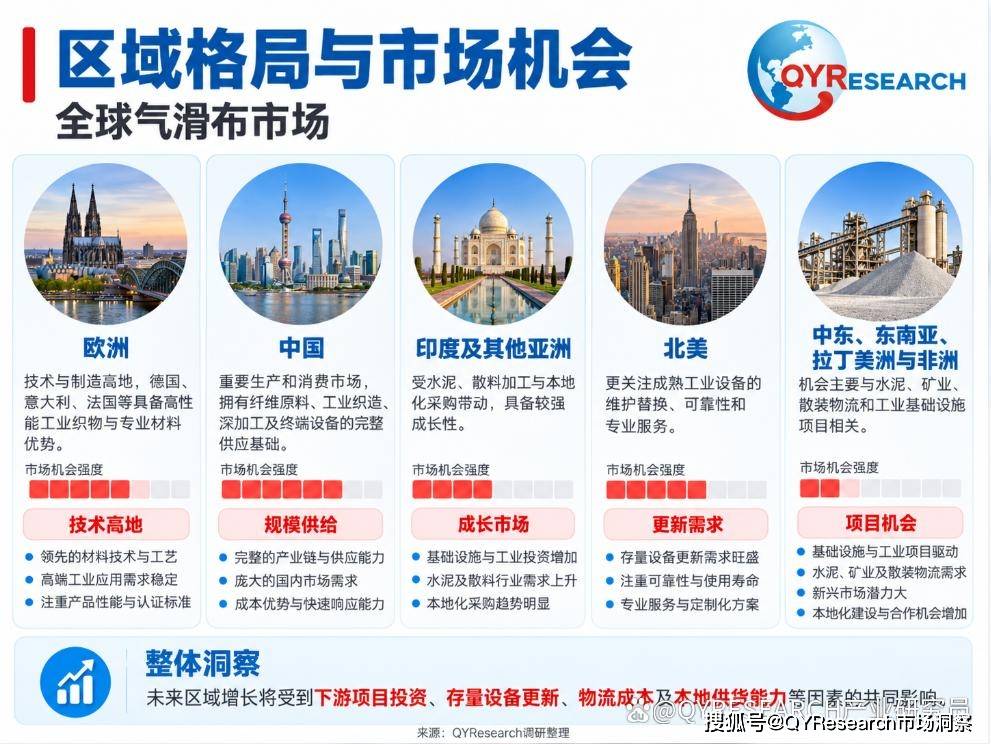
欧洲是高端工业织物和特种流化介质的重要技术与制造区域,德国、意大利和法国等市场依托设备制造、工业纺织和专业材料体系形成产业配套。中国拥有纤维原料、工业织造、深加工与终端装备的完整供应基础,是重要生产和消费市场,在水泥、化工和矿物处理设备维护与出口配套领域具备规模化优势。印度及其他亚洲制造市场拥有水泥、散料加工和工业织物供给基础,在本地化采购与产能建设中形成需求;北美市场更重视成熟工业设施的维护替换、设备可靠性及专业配套服务;中东、东南亚、拉丁美洲与非洲的机会主要与水泥、矿业、散装物流和工业基础设施项目相关。总体上,市场呈现欧洲高性能技术积累、中国规模化供应与多区域工业需求并存的结构,未来区域增长将受到下游工程投资、存量设备更新、贸易物流成本和本地供货能力的共同影响。
产业链与价值形成
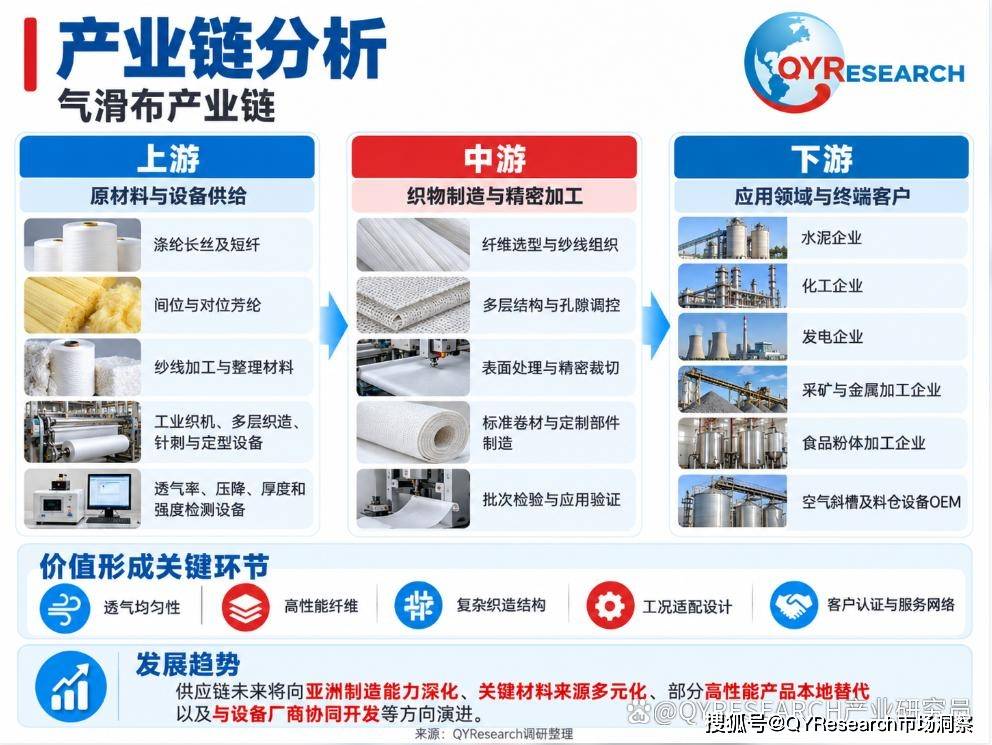
产业链上游主要包括涤纶长丝及短纤、间位与对位芳纶等功能纤维、纱线加工和相关整理材料,核心设备涉及工业织机、多层织造设备、针刺与定型设备、裁切和热处理装置,以及用于检测透气率、压降、厚度和强度的测试仪器。中游制造商围绕纤维选型、纱线组织、多层结构、孔隙调控、表面处理和精密裁切形成标准卷材与定制部件,并通过批次检验和应用验证保障稳定交付。下游主要为水泥厂、化工厂、电力企业、矿山及冶金企业、食品粉体加工商和空气斜槽及料仓设备制造商。行业价值量相对集中于透气均匀性控制、耐热耐磨材料、复杂织造结构、适配具体粉体与设备的工况设计以及客户认证和服务网络。未来供应链变化将表现为亚洲制造能力深化、关键原材料供应多元化、部分高性能型号的国产替代与设备厂商和织物供应商协同开发。
产业环境与核心挑战
政策环境方面,节能降耗、工业生产安全、环保治理和食品接触材料合规要求,推动粉体输送系统关注运行效率、泄漏控制、清洁和材料可追溯性。行业进入壁垒主要体现在复杂织造工艺、稳定的空气渗透性能、纤维与温度及粉体的相容性、设备配套验证和持续交付能力。工业客户通常重视长期运行记录与更换周期,因此新供应商需要完成测试与现场验证。与此同时,合成纤维价格波动、能源及人工成本、价格竞争、国际物流变化,以及气力输送系统设计革新和替代性透气构件,均可能影响产品盈利能力和采购结构。
未来趋势与前景展望
未来几年,气滑布市场预计将维持温和增长,产品升级将从单一材料替换转向透气结构、机械可靠性和整体运行成本的协同优化。细分技术方向包括高均一性多层织造、耐磨与抗堵塞表面设计、耐高温芳纶方案、宽幅低接缝产品以及便于设备维护的预裁切组件。水泥生产与粉体处理装置的存量更新提供基本需求,矿物加工、精细化工和散装物流中的高性能应用提供结构性增量。竞争格局预计继续呈现国际专业品牌与区域制造商并行发展的特点,具备高质量制造、应用测试和OEM共同开发能力的企业将更有机会提升产品附加值。