“热闹的明星美妆 真正赚钱的有几个?”
明星美妆,正迎来新一轮的洗牌:9月,赵露思个人美妆品牌ROSE AMIGO正式上线。同月,斯嘉丽·约翰逊创立的The Outset却宣布品牌关停。
来到10月,权志龙官宣将推出全新品牌PEACEMINUSONE BEAUTY、贝嫂投入超300万美元给其女儿即将推出的青少年护肤品牌Harlo by Harper……
接连不断有名人明星进入美妆赛道,拿到“大结果”,但市场分化在加剧:近五年内国内外至少有10个明星美妆品牌关停。
一边是新选手涌入,一边是旧选手淘汰。同样拥有明星流量,为什么有的品牌能成为有价值的商业资产,有些却只能退出市场?
GMV破220万?
瞄准粉丝精准出击?
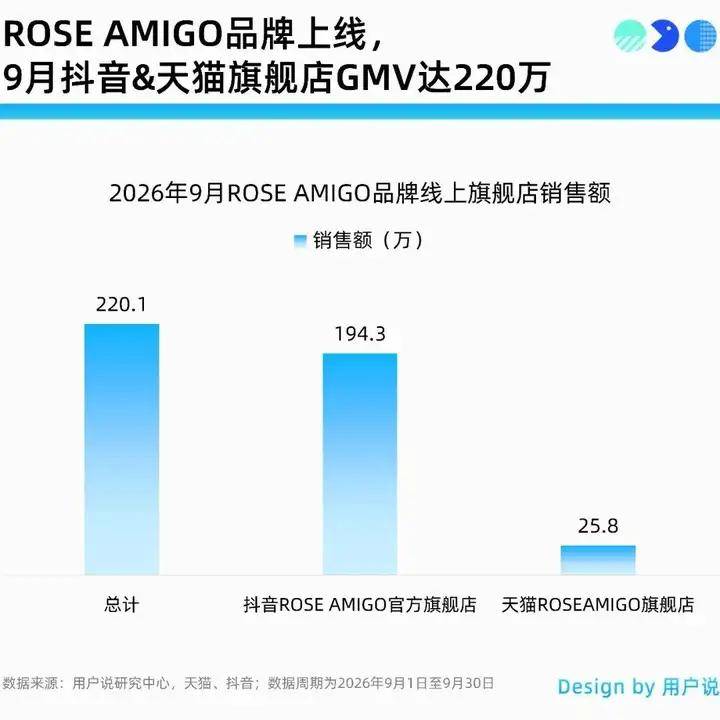
先看ROSE AMIGO,品牌于9月28日开启全线产品售卖。用户说数据显示,仅仅是在9月,ROSE AMIGO抖音与天猫旗舰店的GMV就达到了220万,其中抖音占比来到了88.28%。
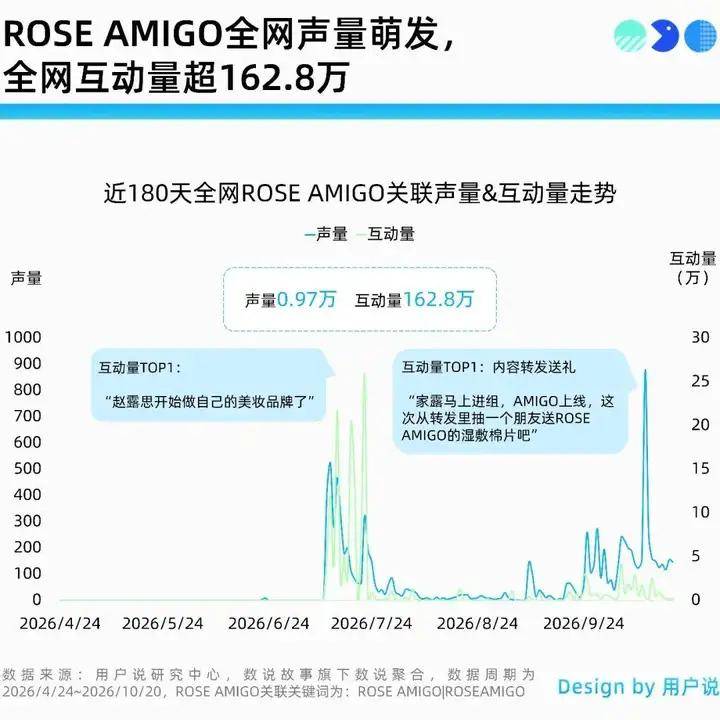
目前ROSE AMIGO全网互动量达162.8万,“粉丝抽奖”是常见的互动方式,品牌官方的小红书、抖音账号的评论区,大部分也都是粉丝互动。
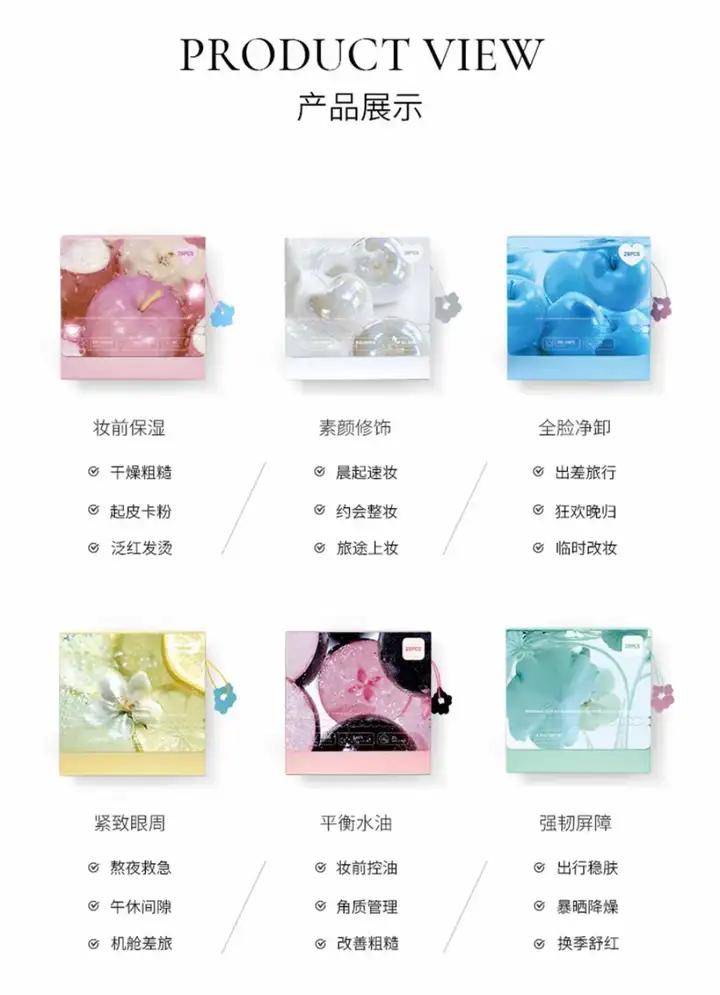
聚焦到产品本身,本次ROSE AMIGO首批开售的产品为棉片,全系列共有6款,分别针对妆前保湿、快速上妆、卸妆等具体的细分需求。这踩中了今年以来流行的“微场景”趋势。
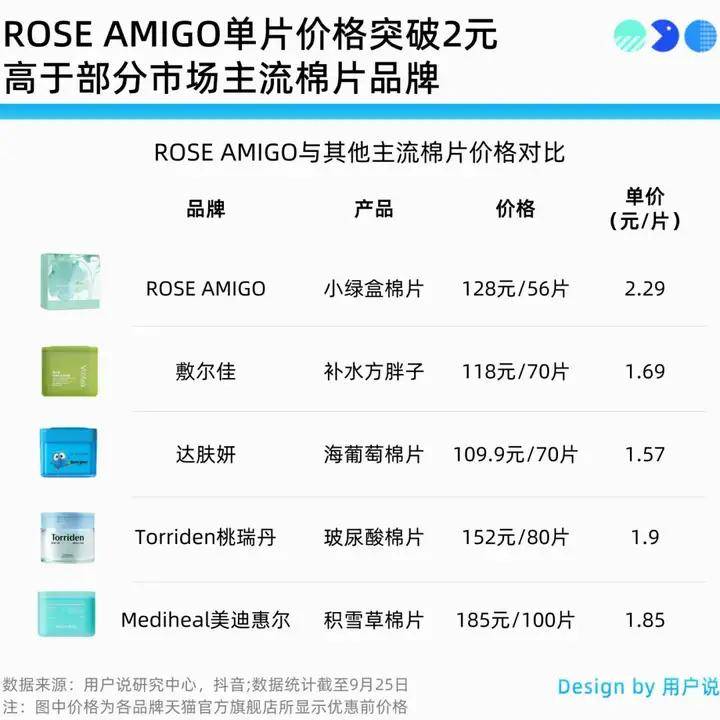
ROSE AMIGO棉片最直观的不同就是价格。「全端走套装」678元/6盒,共308片,平均约2.20元/片;单盒棉片价格在118元-138元,单片最贵的是「小白盒」118元/28片,折合4.21元/片。
与当前市场上主流的棉片对比来看,ROSE AMIGO的价格明显高了不少:敷尔佳「补水方胖子」118元/70片、达肤妍「海葡萄棉片」109.9元/70片、Torriden桃瑞丹「玻尿酸棉片」152元/80片、Mediheal美迪惠尔「积雪草棉片」185元/100片……
ROSE AMIGO的价格是所选对比产品的2.2-2.7倍,这种定价不仅基于产品本身的护理价值,也可能包含明星IP和限定权益带来的附加价值。
品牌选择从棉片这一轻护理、低使用门槛的产品切入,一方面是因为棉片具备较强的日常使用属性,可以覆盖湿敷、卸妆、眼部护理等不同的微场景护理;另一方面,通过套装、小卡和周边绑定,品牌实际上是在用产品承载粉丝消费。
对ROSE AMIGO而言,赵露思本人就是最大的流量入口和溢价关键。品牌首发阶段真正卖的并不只是棉片,而是“产品+明星周边+粉丝身份认同”。
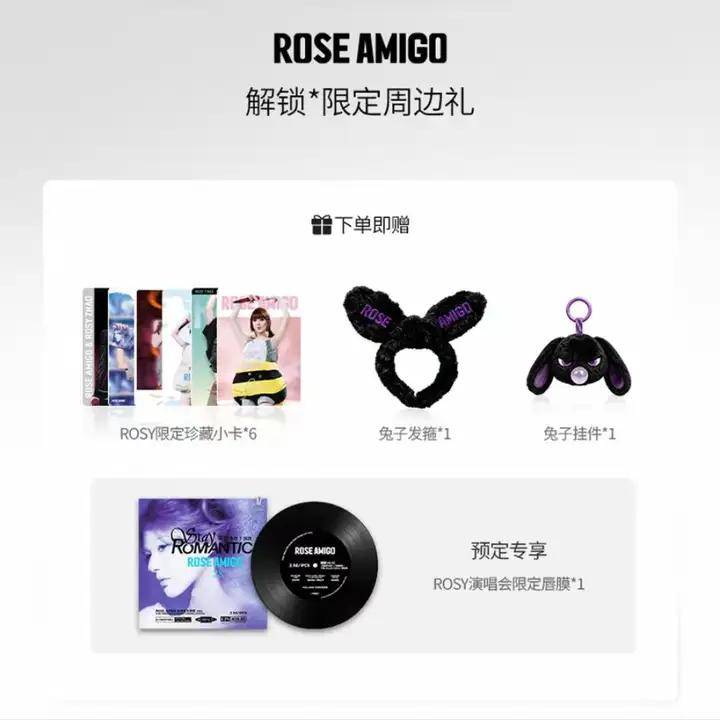
商品配置上,ROSE AMIGO棉片购买单盒附赠1张赵露思限定小卡,购买3盒套装附赠3张限定小卡及1个周边,购买全套6盒装则附赠6张限定小卡以及2个周边,预定套装款即赠演唱会限定唇膜。
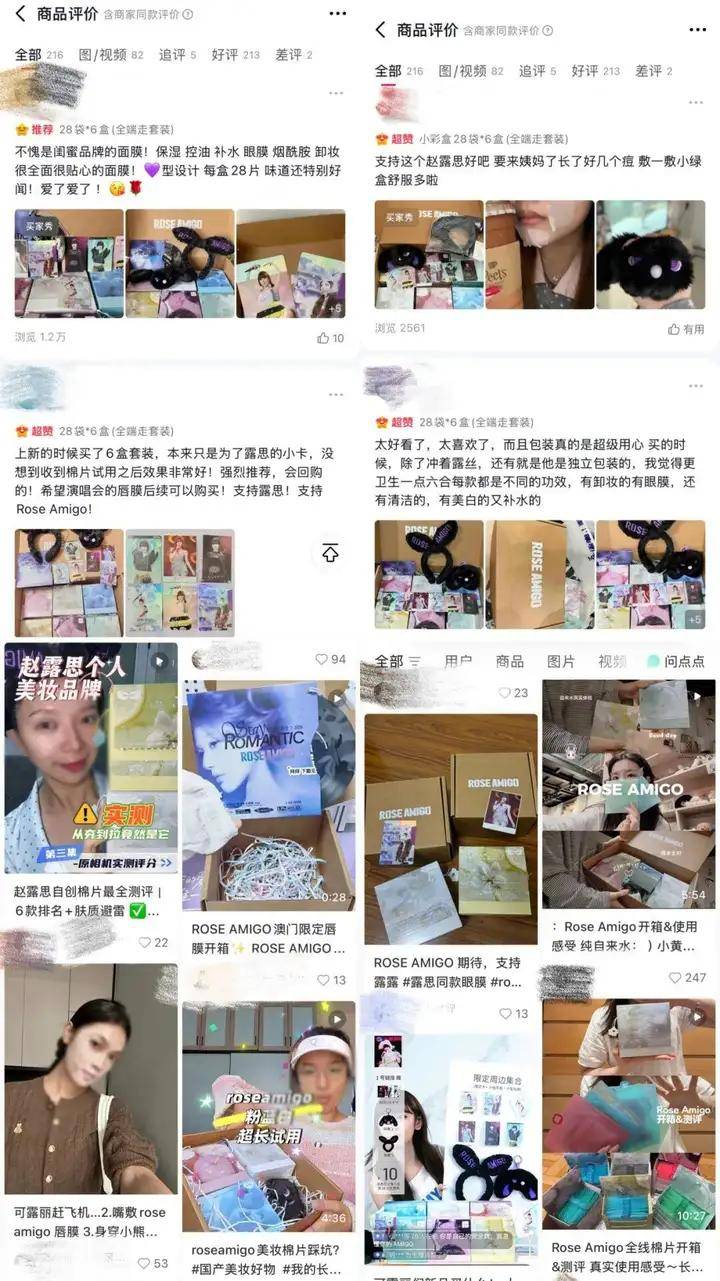
研究品牌的商品评论区以及社交平台相关帖子,可以发现购买者大部分出于三种动机:第一种是冲着赵露思本人而来的粉丝,这类人大多带着“支持偶像”的心态购买;第二种是为了小卡、周边而来的人群,这类人更在意“限定”“赠品”这些附带属性;第三种是为了测评而购入,这些人更看重产品的使用体验、护理效果与性价比等。
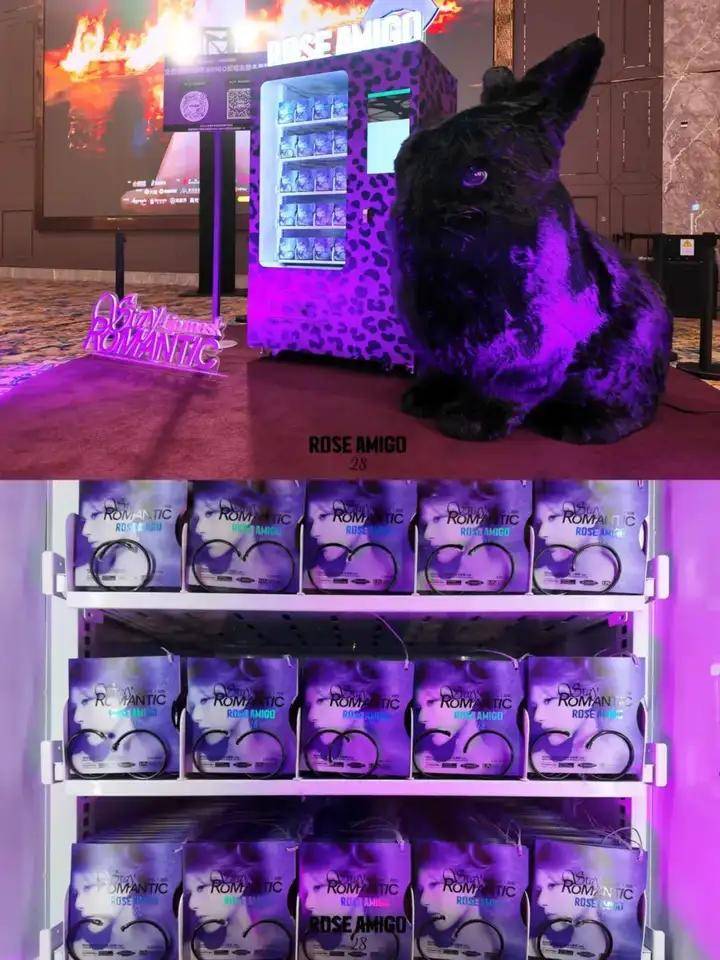
实际上,品牌第一次公开亮相的其实是一款唇膜产品,该产品于赵露思7月11日至12日的澳门演唱会上出现,观众可以在现场免费领取,这让ROSE AMIGO在粉丝群体中实现了第一次曝光,为之后的线上宣传造势。
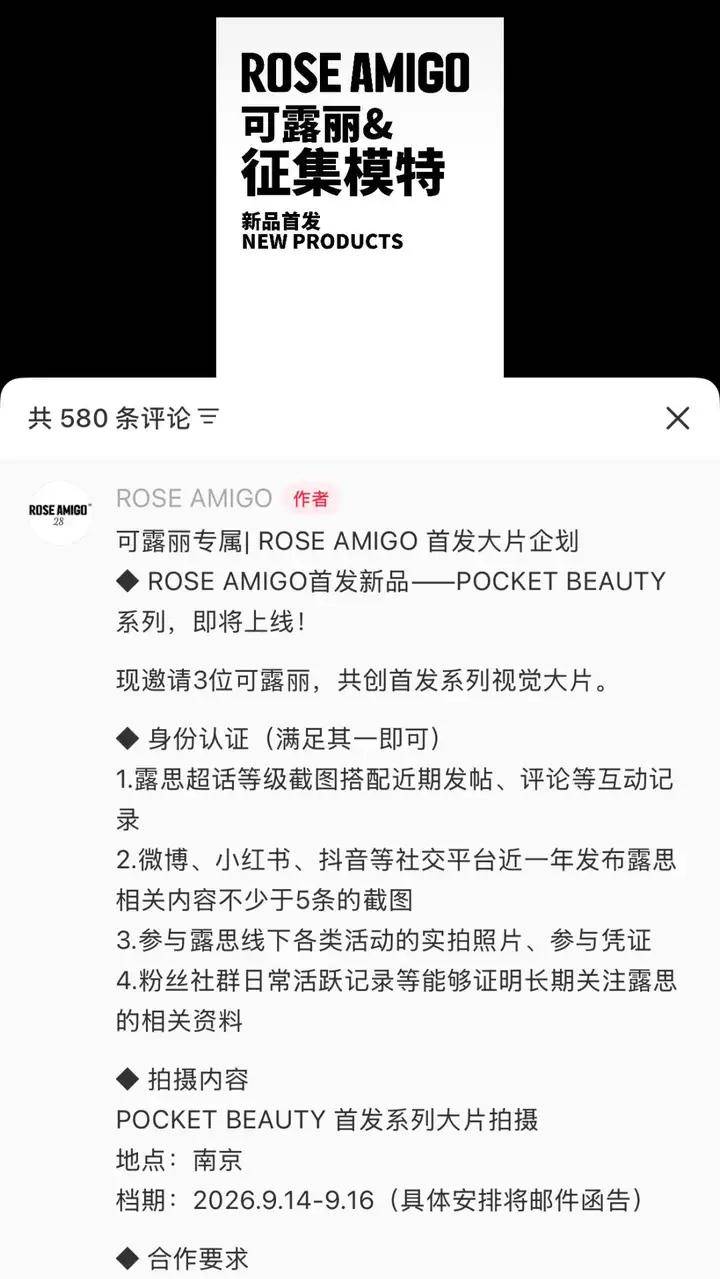
在POCKET BEAUTY系列正式开售之前,品牌也同步在小红书及抖音发起「可露丽专属| ROSE AMIGO首发大片企划」,招募赵露思粉丝共创首发系列视觉大片。由此也可看出,ROSE AMIGO的第一步棋,锚定的就是赵露思的粉丝群体。
从粉丝自发支持,到博主、素人自费测评,ROSE AMIGO已完成了品牌的第一轮冷启动:先用粉丝权益带动首波出圈,再用产品价值吸引来自路人的“自来水”。
从明星同款到品牌符号
谁真正留下来了?
10月8日,其官宣将与韩国美妆集团Goodai Global共同推出全新品牌PEACEMINUSONE BEAUTY,预计2027年上半年上市。
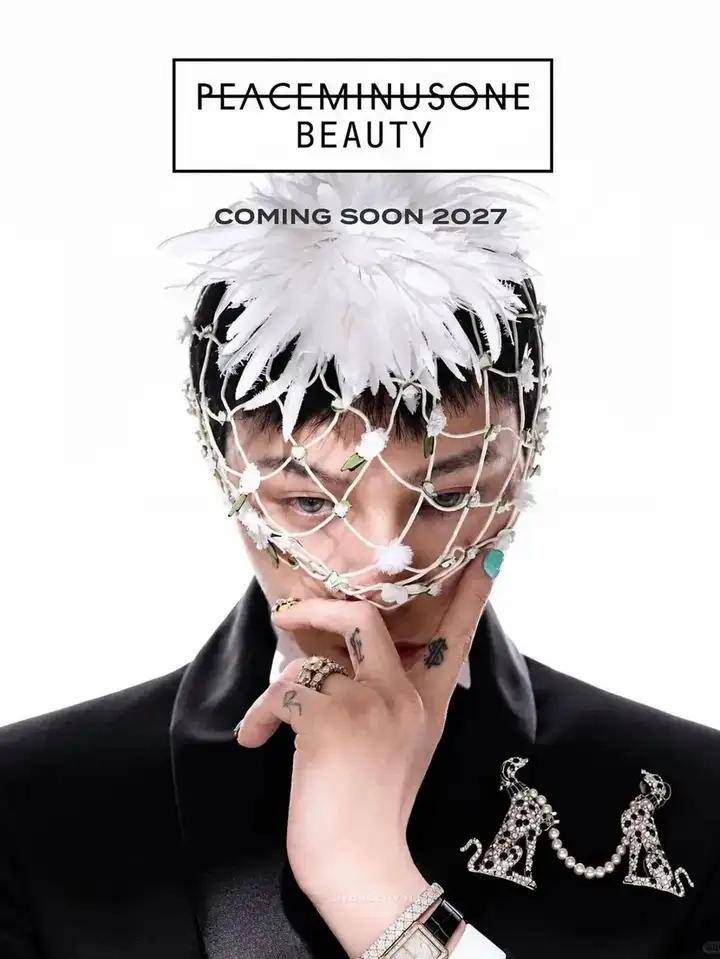
在此之前,权志龙的个人潮牌PEACEMINUSON早已创造出不菲的成绩:2019年品牌与Nike联名推出Air Force1“Para-Noise”,首发售价219,000韩元(约187美元),但据韩国媒体报道,当时部分限定版本二手价格一度达到约1000万韩元(约8600美元),接近原价的40至50倍。
和ROSE AMIGO一样,这展现的是艺人本身的流量转化能力,这也是带动自创品牌发展的第一道门槛。
但对所有明星美妆品牌而言,挑战往往发生在流量之后,真正拉开差距的,是能否把明星影响力从流量优势转化为可持续的品牌竞争力。
将明星IP转换为品牌符号?
如果要说目前国内在“产品认知”上做得比较成熟的明星美妆品牌,Fan Beauty Diary能占据一席之地。品牌走的是一条以面膜为核心的大单品之路,海葡萄面膜、龙血面膜、银耳面膜、VC大桔面膜等10+款面膜很好地巩固了“Fan Beauty Diary=面膜”的消费认知。
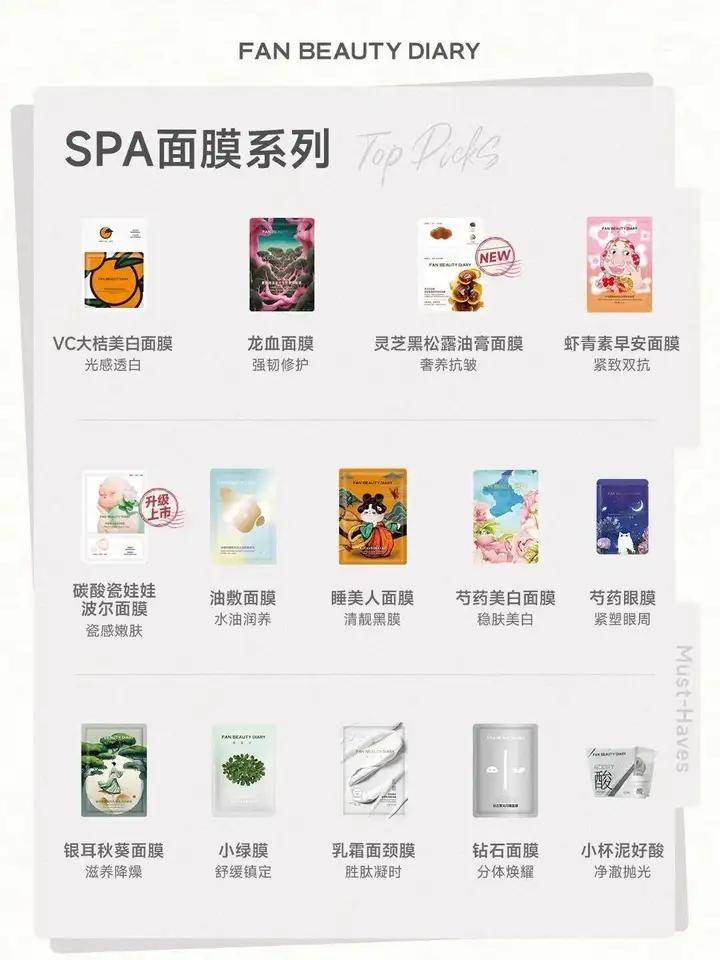
用户说此前曾详细拆解过Fan Beauty Diary,当时就指出品牌“有彩妆、身体护理、头皮洗护等产品线,但护肤仍旧是核心业绩来源”。
时间来到现在,品牌的彩妆线也进入上升期:今年8月,Fan Beauty Diary上线品牌首款气垫产品,开售4小时官方店铺销售额就突破100万、7天官方店铺销售额突破1000万。
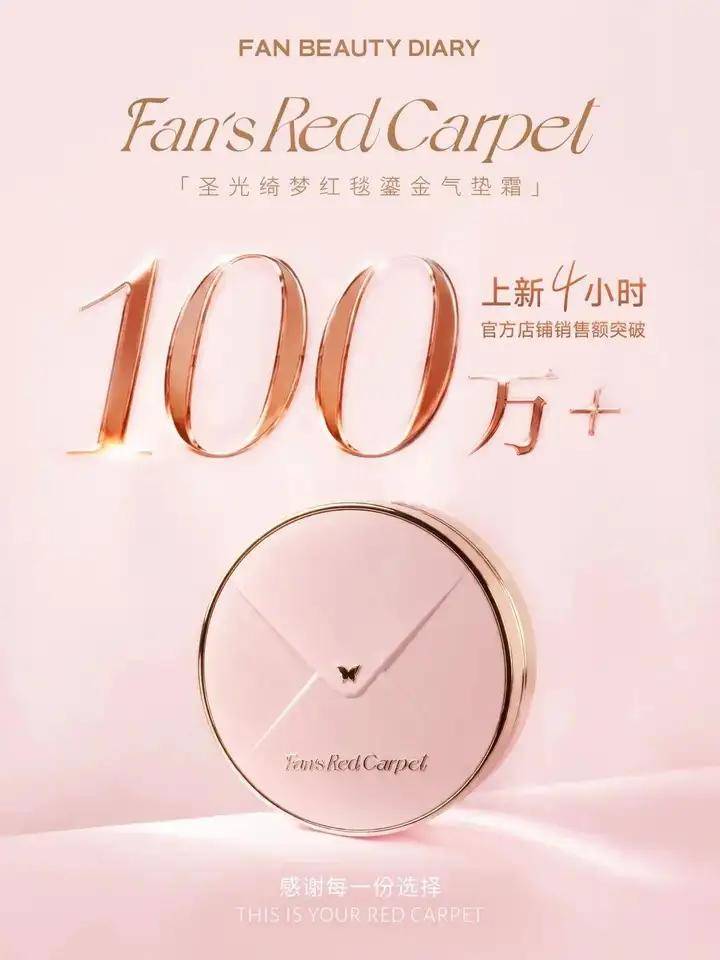
Fan Beauty Diary的彩妆产品大部分围绕“红毯”命名,如红毯唇膏、红毯气垫,这些命名来源于范冰冰过往的“红毯女王”形象,以“红毯同款”妆容为卖点,将彩妆产品与范冰冰深度绑定,利用其过往在红毯上积攒的口碑为产品提供极强的可信度。
另一个品牌CODE MINT纨素之肤同样拥有大单品「冰美式面膜」,但与Fan Beauty Diary不同,纨素之肤直接将“冰美式”打造为整个品牌的核心概念。从产品布局来看,纨素之肤几乎只围绕“冰美式”延展:除了冰美式面膜之外,还推出橙C美式面膜、冰美式紧致素颜霜、冰美式紧致精粹露等产品,将咖啡因这一核心成分不断植入不同产品之中,使“冰美式”不再只是产品名称,而是逐渐成为品牌符号。

Fenty Beauty展现出一种更加全球化的打法。在传统的认知里,一个新创立的品牌,出于控制成本、试探市场的目的,不会一次性推出太多的新产品,但Fenty Beauty却另辟蹊径,首发就推出了40个粉底色号,随后又扩展至更多色号体系。
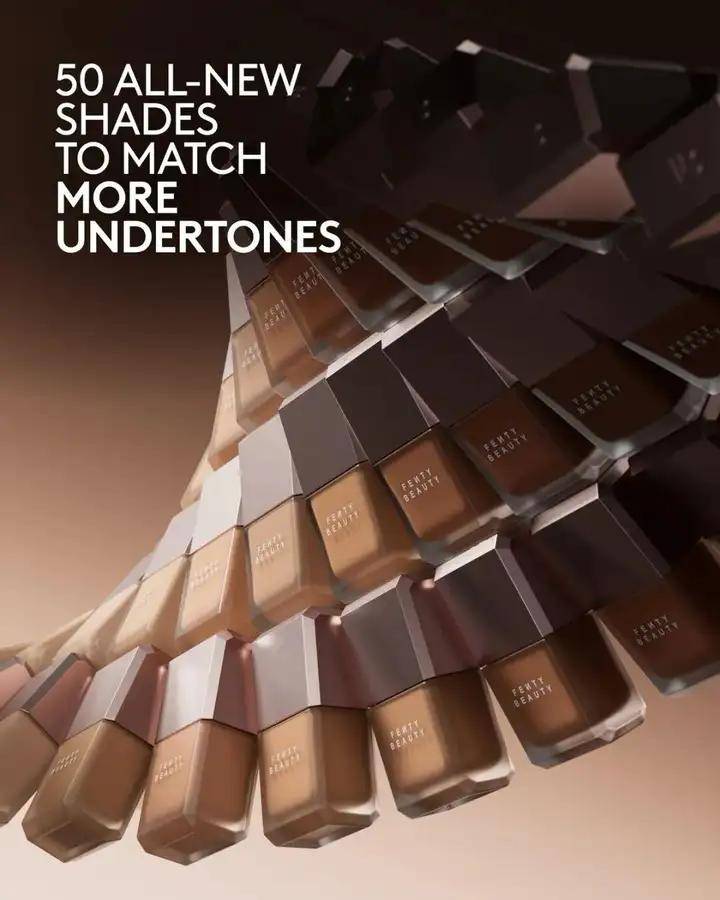
这不只是增加了品牌的SKU数量,而是从成立之初就提出“不同肤色都应该被看见”的产品命题,Rihanna的明星影响力因此被转化成了一个更具普适性的消费需求。
这些手法很值得初创品牌借鉴,消费者首先需要记住的并不是复杂的产品矩阵,而是一个简单、具象、能够快速联想到品牌的符号。
明星之外,谁还能把生意做大?
再往上一步,那就是思考怎样让品牌形成规模化销售、渠道扩张与资本价值?
Fenty Beauty曾被判断估值约在10亿—20亿美元、Rhode则以10亿美元的价格被e.l.f. Beauty收购、POV Beauty完成约1500万美元的A轮融资……这些品牌显然已经跳出了“个人品牌”的限制,开始成为独立的资产。
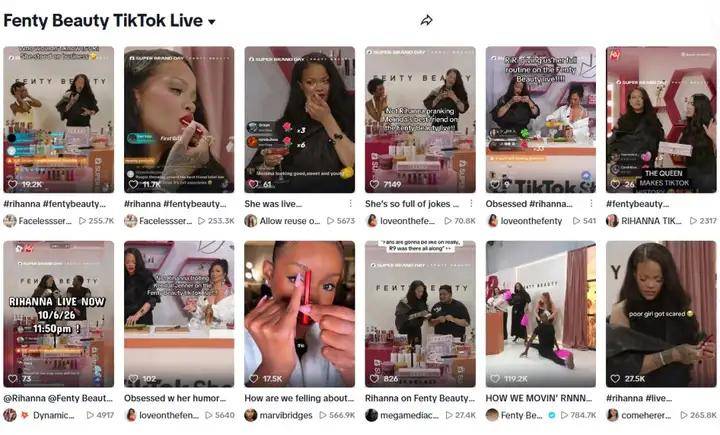
像Fenty Beauty在形成了稳固的品牌认知和销售基础之后,仍旧在持续拓展渠道,先是进入Sephora等全球零售体系,再是加强TikTok等新兴内容渠道。近期品牌还开始探索TikTok Shop直播:据品牌披露,10月6日Fenty Beauty首次开展TikTok Shop Mega LIVE,Rihanna参与直播,12小时累计获得5300万次曝光、超过100万名独立观众,并获得1090万次点赞。
Rhode同样是从渠道找到新增量的案例。品牌早期采取的是典型DTC模式,通过自建官网、Hailey Bieber个人社交影响力以及TikTok、小红书式社交内容制造爆款。靠这些完成冷启动之后,Rhode通过丝芙兰进入线下市场,在2025年9月4日上线丝芙兰首日便斩获约1500万美元的销售额。今年9月,Rhode进一步进入Sephora欧洲19个新市场,并上线超过500家门店及线上商城。
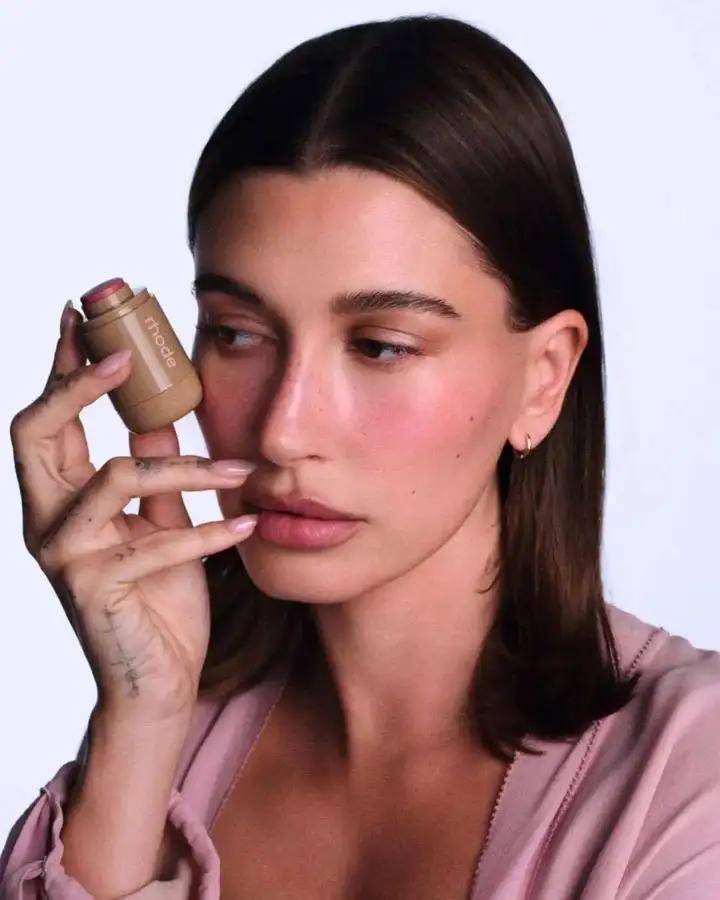
2025年被e.l.f.收购时,Rhode全系列仅约有10个SKU,产品线依然相对精简,但当时交割对价为8亿美元,另有最高2亿美元附条件对价。这说明Rhode的价值早已跳出Hailey Bieber个人,背后还有品牌定位、产品销售规模、消费群体、渠道增长潜力和成熟的经营体系的推动。
2025年创立的美国美妆品牌POV Beauty也值得关注。品牌由美妆创作者Mikayla Nogueira与资深美妆高管Ani Hadjinian共同创立,首年收入超过2000万美元,并于2026年获得1500万美元新融资,进入丝芙兰美国、加拿大市场。
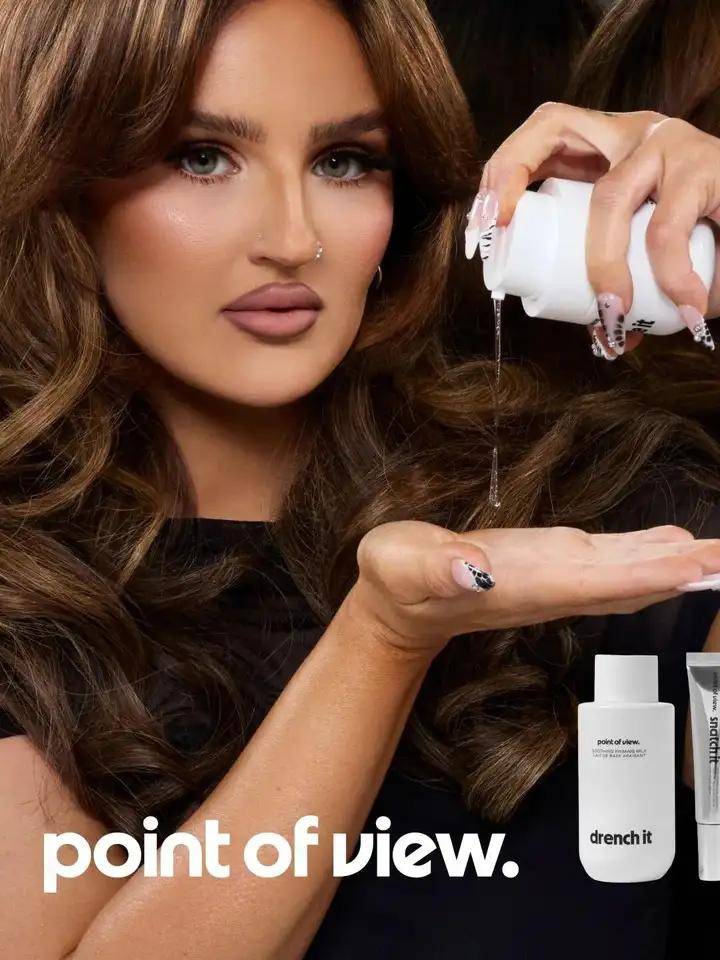
与单纯依靠创作者流量不同,POV Beauty从创立之初就采用了“内容影响力+专业经营”的合作模式:Mikayla负责连接粉丝、洞察消费者需求,Ani则凭借在雅诗兰黛集团、Bobbi Brown、Tom Ford Beauty及Augustinus Bader等品牌积累的经验,参与产品开发、供应链管理、渠道拓展与商业运营。品牌选择从护肤与彩妆之间的妆前护理切入,围绕保湿、打底及提升底妆表现建立产品定位,而非单纯销售创作者同款。
对POV Beauty而言,明星创始人提供的是流量,最终能形成规模化销售,还要依靠专业团队把产品、渠道与经营体系连接起来。
头部升值、尾部退场?
明星美妆并非稳赚的生意
那么多的明星玩家入局,但实际上成功者只是少数,更多的是没有跑出来的品牌。
用户说不完全统计,从2022年至今,近五年内全球至少有10个明星美妆品牌明确表示关闭/停止运营:Cosmoss在2025年清算、The Outset于2026年宣布关闭。
这种退出并不只发生在初创品牌,成立超过十年的Drew Barrymore旗下Flower Beauty于2025年停止运营;曾经估值超过10亿美元的Pat McGrath Labs则在2026年1月申请破产保护……
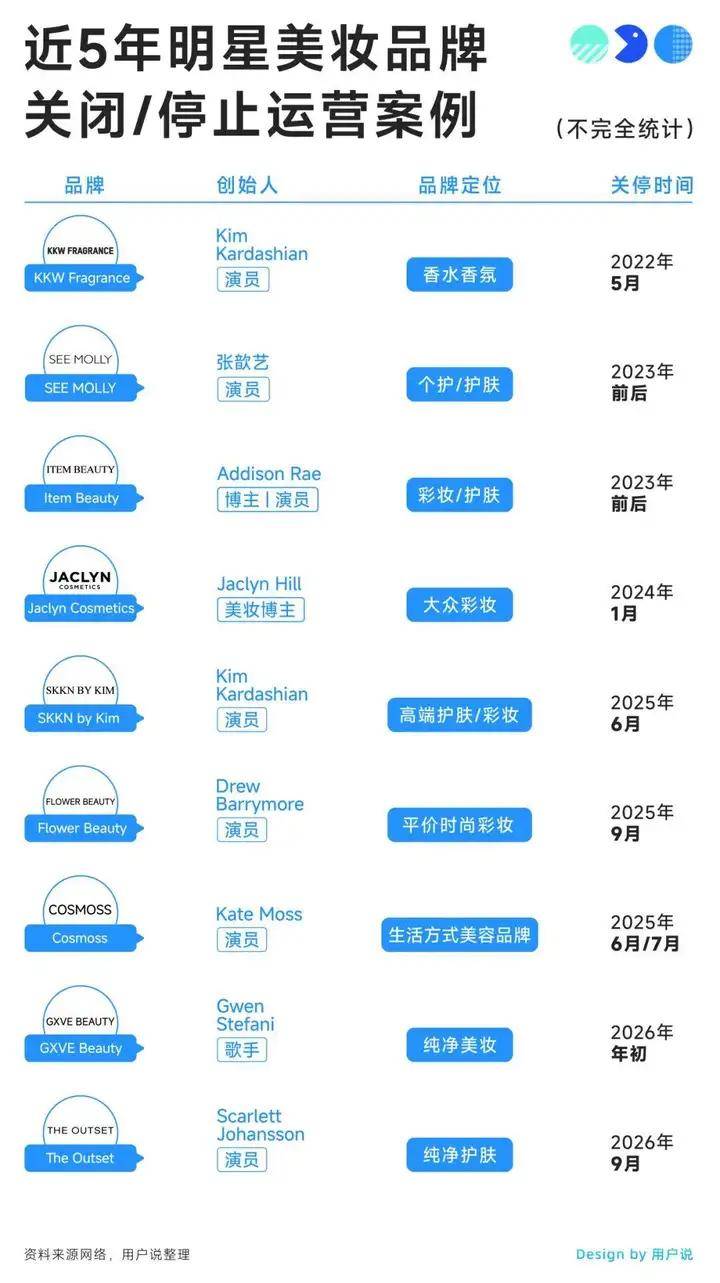
这些案例说明,明星并不是美妆生意的“护身符”。艺人本身的热度可以帮助品牌完成冷启动,却很难单独解决长期经营问题。
The Outset:被“差异化”耽搁?
2022年,Scarlett Johansson与美妆行业从业者Kate Foster共同创立护肤品牌The Outset,主打温和、简约的护肤理念,产品售价约32-54美元。品牌于2026年9月28日正式宣布停止运营,官网也关闭了线上购物功能。
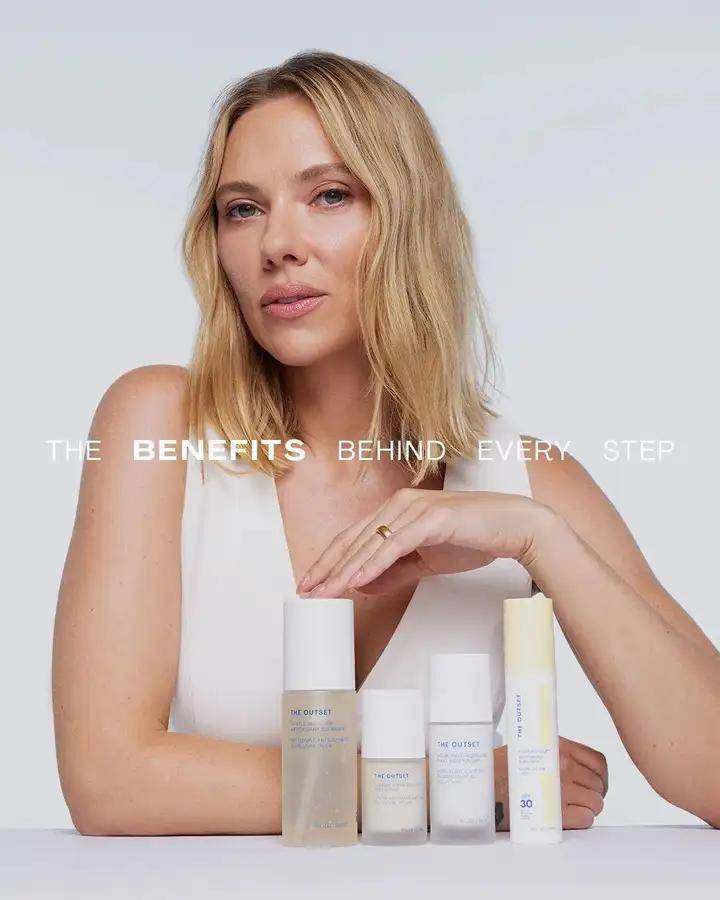
The Outset并未公开确认具体关停原因,不过从产品定位和渠道经历来看,其主要面临的困境有两方面:一是简约、温和的护肤理念并非独有,品牌未能成功建立消费者能够感知的产品差异;二是其产品定价并没有竞争力,上要与丝芙兰内有更强品牌认知和产品特色的品牌争夺消费者,下有价格更低的基础护肤品牌可作为替代,这也是业内认为的品牌关停最值得讨论的原因之一。
The Outset的经历说明,弱化明星标签并不意味着品牌就能自然建立竞争力。明星可以吸引消费者关注,但产品定位是否清晰、差异化是否足够,仍然决定品牌能否留住消费者。
资本既是助力,也是压力?
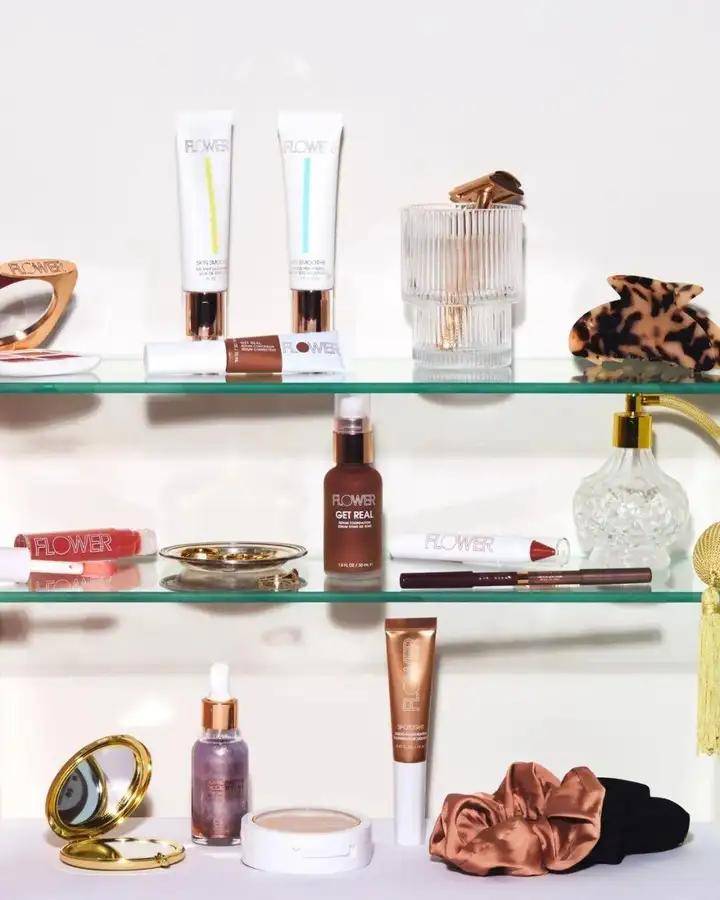
Flower Beauty和Pat McGrath Labs则展示了成熟品牌的另一种隐忧。早在2013年,Flower Beauty就已进入1500家Walmart门店,此后又进入CVS、Ulta等大众零售渠道,在关停前已运营超过13年,但成熟渠道并没能带动品牌的持续增长。
美容电商机构Navigo Marketing数据显示,2025年Flower Beauty在Ulta多个品类的销售份额持续下滑,其中唇部染色产品下降34%、修色产品下降52%、面部油类下降81%,品牌搜索可见度也下降44%。随着品牌母公司Maesa决定退出彩妆业务,Flower Beauty也随之关停。
Flower Beauty的退出不能简单归结为明星影响力衰退或产品卖不动,而是品牌销售表现与母公司业务战略共同作用的结果。当品类表现与资源配置方向发生变化时,即使经营多年的品牌,也可能被重新评估。
Pat McGrath Labs的经营危机更值得警惕:品牌首款Gold 001售价40美元、首发1000件,仅6分钟售罄;2018年品牌估值一度超过10亿美元。但到了2026年1月,品牌申请Chapter 11破产保护,创始人Pat McGrath在法院文件中将问题归因于不可持续的资本结构、累积的历史负债以及流动性约束。
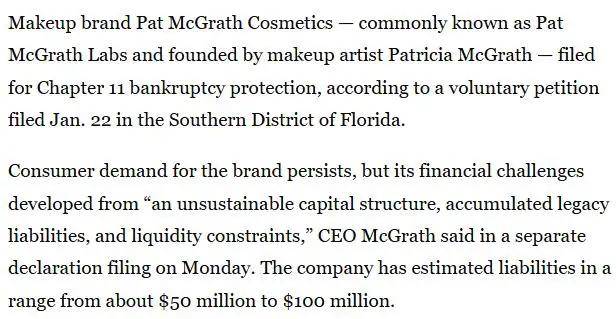
截自RETAILDIVE
Pat McGrath Labs并非直接关停,其重组计划于4月21日获确认,目前已进入重组后的经营阶段。但从中可窥见的是,品牌知名度、产品影响力甚至较高的历史估值,都不能替代健康的财务结构。当品牌扩大经营规模后,库存、供应链、债务和现金流管理同样会影响其持续经营能力。
靠明星卖出第一单
之后还能怎么走?
实际上,不管是明星自创品牌还是普通初创品牌,最终要思考的问题依旧是那几个:消费者为什么选择?为什么愿意复购?品牌如何维持长期经营?而“明星自创”天然多了一个庞大的流量入口,所面对的考验只会更加严苛。
明星的曝光能力、粉丝动员能力和销售转化能力,只是第一个关卡,产品需求、持续购买、渠道扩张和经营效率,才是最终的考验。
再回看ROSE AMIGO,目前品牌已经完成了最初的流量启动,但接下来消费市场必然会提出更高的要求。
先是消费者是否会从小卡、周边和明星本人转向产品使用体验,后续是否出现持续购买的迹象;其次是品牌能否在赵露思个人内容和粉丝社群之外,建立更稳定的曝光与销售来源;最后是品牌能否创造出长期的识别符号,后续新品又能否打造出独立、清晰的产品卖点。仅仅只看目前的销售规模,并不能证明ROSE AMIGO已经跑起来了。
而这些不仅仅是赵露思要面对的,也是所有明星自创美妆品牌共同的课题。毕竟明星能让一个美妆品牌更快被看见,却不一定能让它长期被选择。
真正决定明星美妆能走多远的,不是创始人拥有多少粉丝,而是有多少消费者最终愿意为了产品和品牌本身留下来。
作者 | 江小羊
编辑 | Alicia
视觉 | 七七