“衣服要香,头发也要香?谁在打开香氛的新生意?”
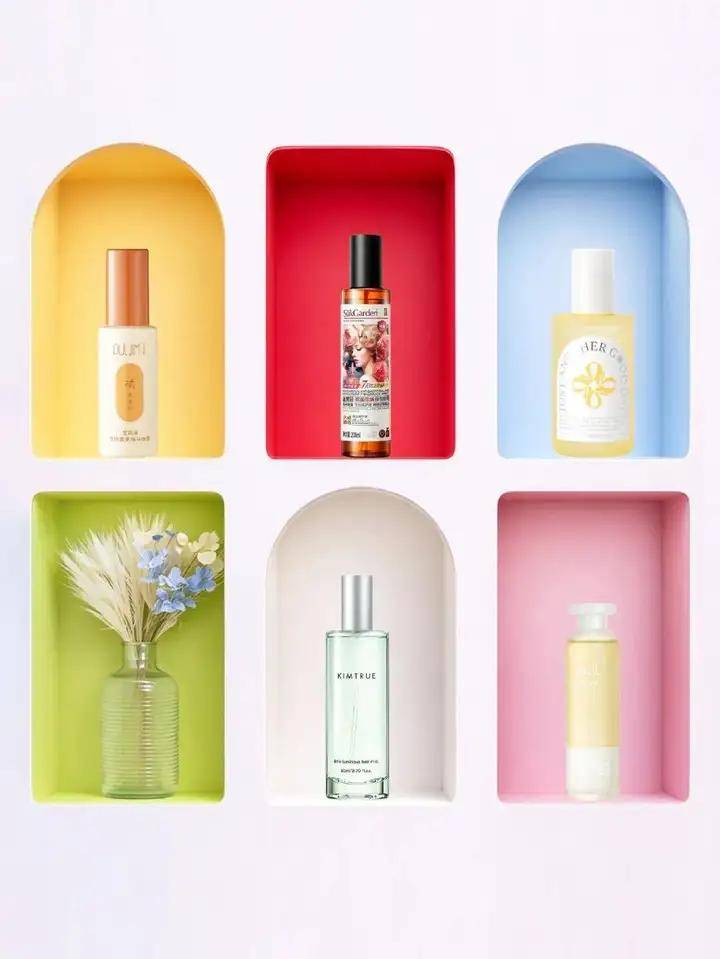
香氛市场的竞争,正在从一瓶香水延伸到更多日常用品。近两年,国内品牌开始尝试将香气融入不同产品形态。百雀羚备案滚珠香氛油,尝试以小规格产品切入随身用香;Fan Beauty Diary将香气与珠光效果结合,探索香氛与身体妆饰的交叉;且初则将香水级调香融入护发产品,尝试让消费者在护理头发的同时获得香氛体验。
这些动作背后,是品牌对香氛消费场景的重新思考:消费者是否需要一瓶专门喷在头发上的香氛?衣物护理能否成为香气消费的新入口?随身携带的小规格产品,又能否带来更多购买机会?
根据用户说监测数据,2025年11月至2026年10月,五类喷雾形态的社媒表现出现分化。其中,织物喷雾相关声量同比增长14.51%,互动量增长9.35%;护发喷雾声量增长12.58%,互动量增长7.61%,成为本次观察中声量与互动量均实现增长的两类场景型产品。
相比之下,滚珠香氛声量下降13.17%,互动量下降23.43%;声量下降17.63%,互动量下降13.90%空间喷雾。而香氛喷雾虽然声量微降1.87%,互动量却增长23.10%。
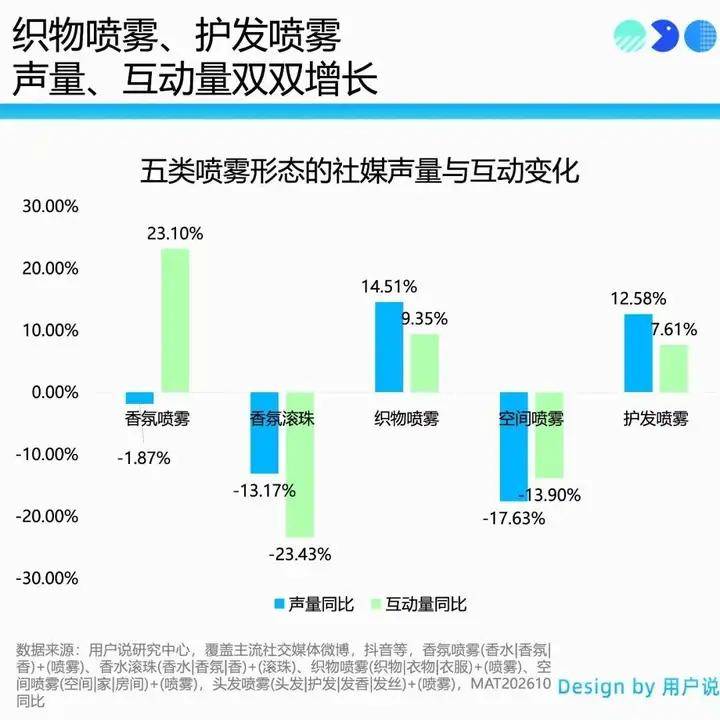
这组数据反映出一个值得关注的现象:香氛消费场景的延伸,并没有带动所有产品形态同步升温。与单纯改变香水的使用方式相比,将香气融入衣物和头发护理等具体生活需求,正在获得更多社媒讨论。
对于品牌而言,问题也随之改变:消费者究竟需要更多不同形态的香氛,还是需要一款能够解决具体生活问题、同时提供愉悦气味体验的产品?
香氛的新增量
不只在香水
传统香水消费主要看重香调、品牌、留香与个人气质,消费者购买香水,是为建立长期的气味偏好。但香气延伸至头发、衣物、家居等场景后,用户的购买逻辑随之改变。
香氛正从个人形象表达转向日常生活管理:香水主打个人气味表达,织物喷雾管理衣物气味,发香喷雾兼顾护发与香氛体验,空间喷雾营造居家氛围。产品不仅要看气味本身,更要明确使用时间、场景与购买动因。
其次,香氛成为其他品类的增值点。洗护品牌借香气升级护发体验,家清品牌依靠香氛实现产品差异化,香氛品牌则通过滚珠、香膏等拓展原有香型的使用场景。因此香氛赛道并非专业香水品牌专属,洗护、家清、身体护理类品牌,也可依托原有用户基础切入市场。
此外,成熟香型能够带动跨品类关联购买。消费者认可某一气味后,品牌可将同款香型拓展到身体乳、护发、织物、家居香氛等品类,降低新品认知成本。
但香型复用不等于产品直接照搬:身体产品考量肤感,护发产品兼顾发丝状态,织物喷雾需要适配各类面料,空间香氛要把控香气扩散效果。核心不在于把同款香味装进更多容器,而是让消费者在多元场景下,都拥有复购该气味的理由。
四种载体
四种不同的生意
织物喷雾:从留香到专业护理
如果说香水主要满足消费者对个人气味的追求,那么织物喷雾面对的就是一个更加具体的问题:衣服不方便清洗,但又需要保持清新。尤其是外套、羊绒衫、沙发、窗帘和床品等织物,并不适合频繁水洗。火锅味、烟味、汗味以及衣物久放产生的异味,都可能成为消费者购买织物喷雾的理由。
因此,织物喷雾并不是简单地把香水喷在衣服上,而是需要同时考虑除味、留香、面料适用性和使用便利性。从国内品牌的产品布局来看,已经呈现出不同的产品思路。
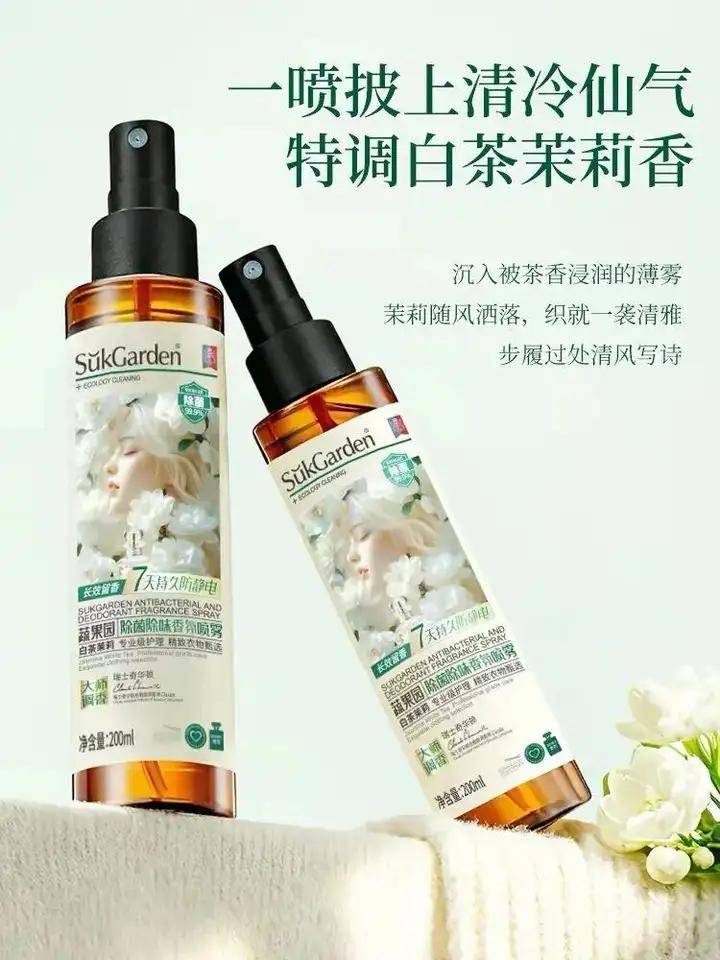
一种是以实际护理需求为基础,叠加香氛体验。例如,蔬果园推出的衣物香氛喷雾,200mL规格的商品参考价格约为19.9元,主打除味、增香和防静电,针对的就是日常衣物护理需求。
第三宇宙也推出了织物香氛喷雾,围绕祛异味、留香和呵护织物展开产品设计。品牌从都市人的日常生活出发,将清晨、午后、傍晚和深夜等不同时段转化为香气灵感,让织物喷雾不再只是衣物除味工具,也成为生活间隙里的气味体验。
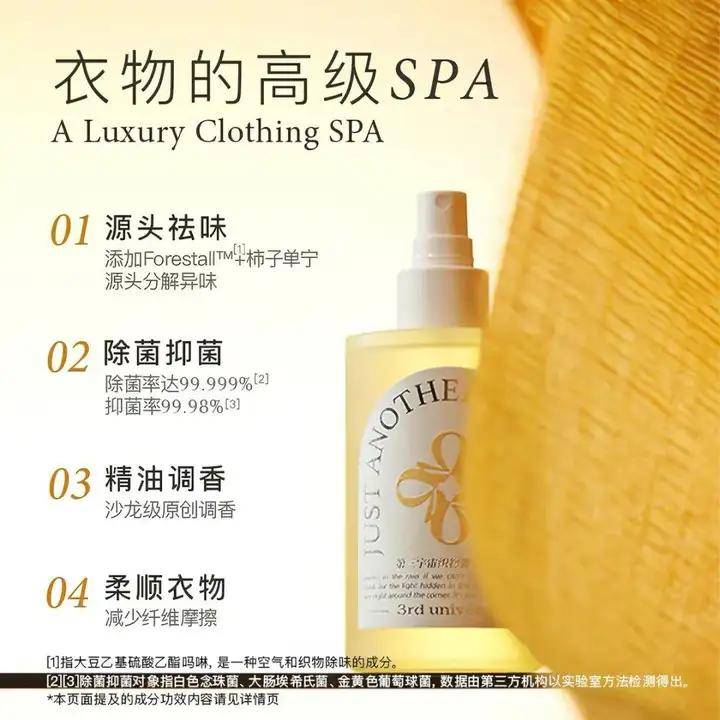
这类产品的共同点,是先解决衣物异味和留香问题,再通过香型、使用感和包装提升产品吸引力。对消费者来说,购买理由相对直接:外套不方便经常洗,出门前喷几下,可以减少衣物异味,同时让衣服保持自己喜欢的气味。
另一种是以日常衣物护理为基础,通过低价格和多功能卖点扩大使用需求。PULJIM宝玑米推出的衣物香氛除味喷雾,则代表了更加大众化的产品思路。其天猫旗舰店在售商品页面显示,50mL规格标价15.2元,活动到手价约12.6元,页面显示销量达到8万+。
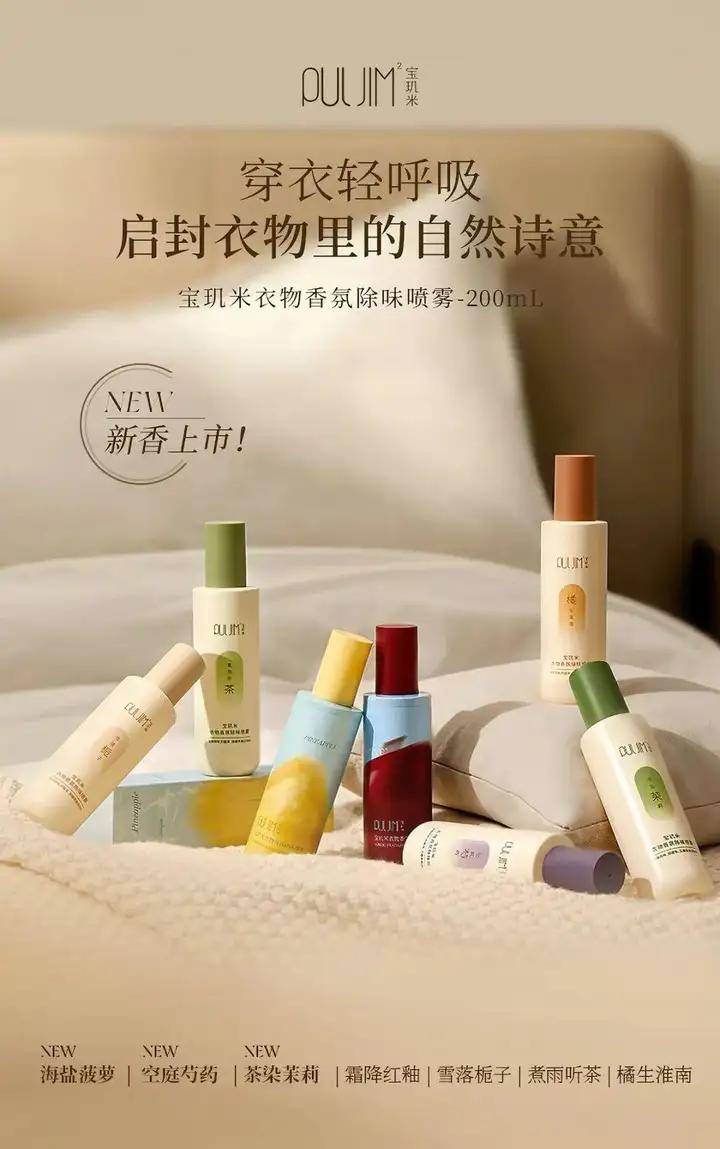
与强调香型文化、家居审美的高端香氛产品不同,宝玑米将衣物除味、留香、柔顺等需求整合到一款喷雾中,降低了消费者尝试织物护理产品的价格门槛。
这类产品的购买理由相对直接:消费者不一定需要研究香调,也不必先建立对某个香氛品牌的认知,只要衣服沾上异味、需要临时整理,就有可能产生购买需求。从这一角度看,织物喷雾正在呈现两种不同的经营方向:一类通过香型、设计和生活方式建立溢价,另一类则通过明确的衣物护理需求、低价格和使用便利性争取更广泛的消费人群。
滚珠:品牌的香型经营工具
滚珠的优势,在于它的便于携带与局部涂抹。对于已有用香习惯的人,它可以承担外出补香;对于仍在尝试不同香型的人而言,小规格也提供了另一种购买选择。但不能仅凭10ml的小规格,就把它定义为高复购产品。
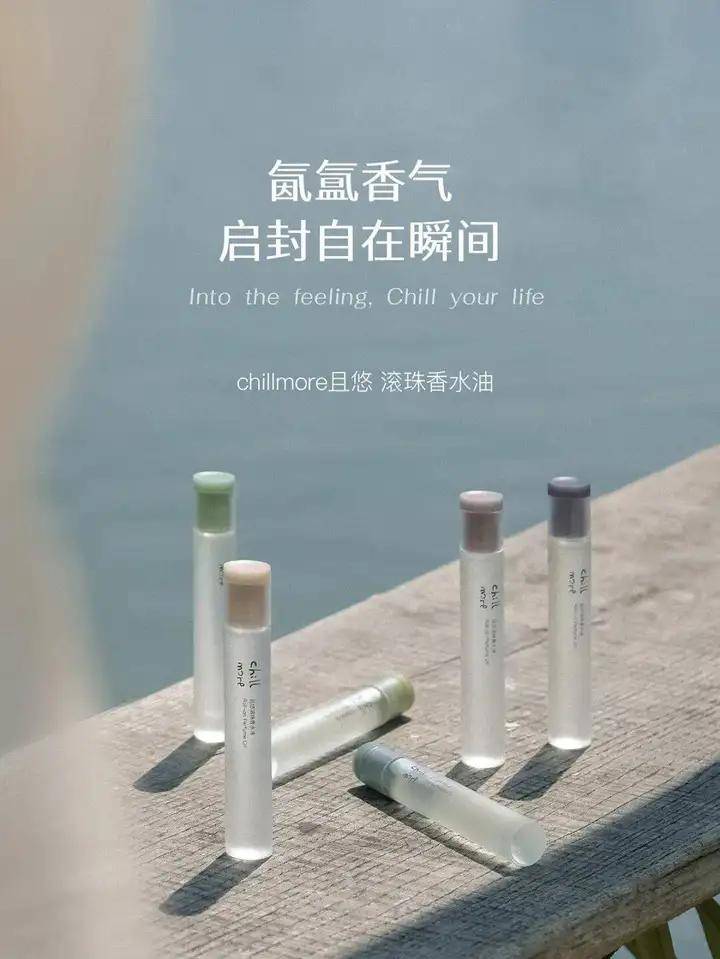
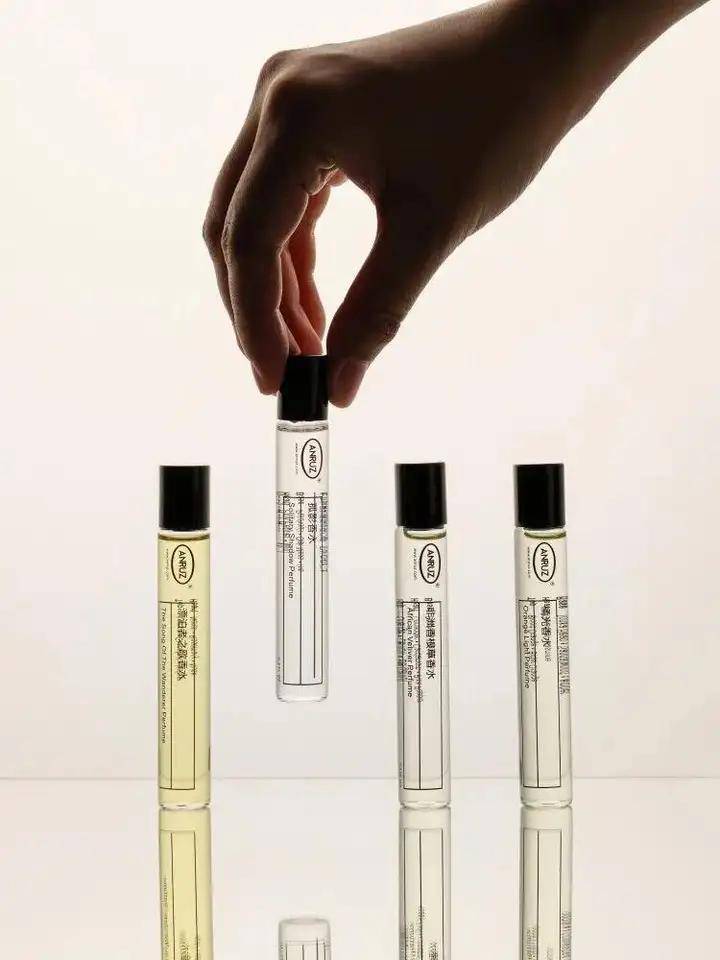
且悠品牌产品手册列有12种滚珠香水油香型,包括日落柚海、森林长椅、夏夜虫鸣等,规格为10ml,天猫旗舰店页面标价179元。ANRUZ安润适则推出北非记忆、黑暗深渊、非洲香根草等10ml滚珠香水,天猫旗舰店标价119元。
且悠与ANRUZ安润适,都以10ml滚珠提供随身用香选择。容量相同,需要比较的是涂抹后的留香、油感、是否便于补涂,以及包内携带和取用是否可靠。
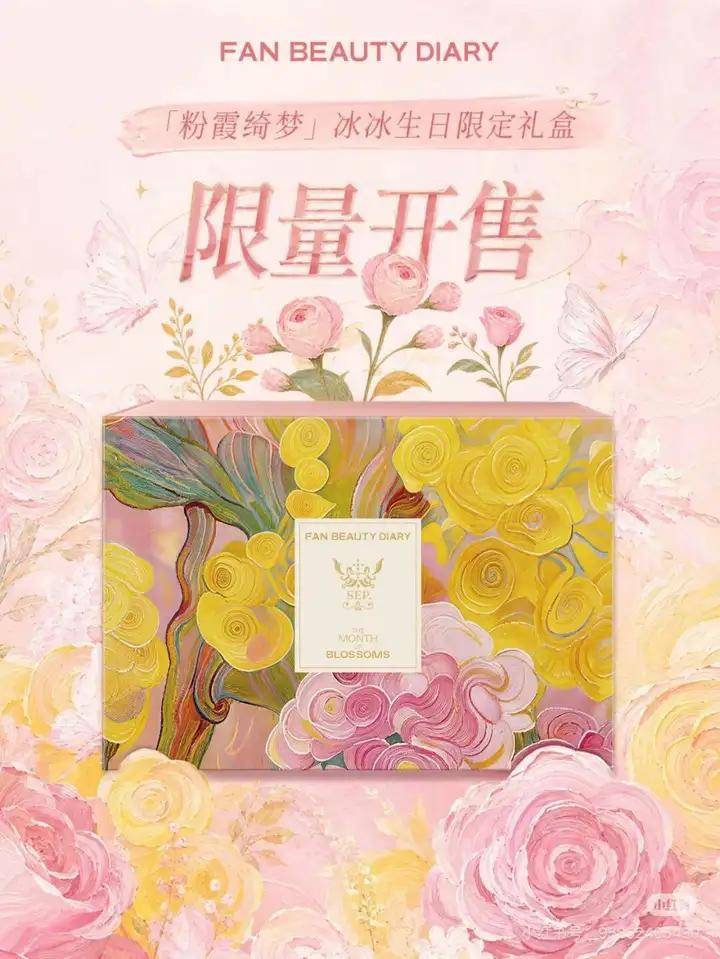
不过,Fan Beauty Diary的新品提供了另一种值得关注的思路。2026年9月,Fan Beauty Diary推出「粉霞绮梦香氛滚珠油」,并将其放入品牌生日限定礼盒中。产品以香气结合细腻珠光效果,随礼盒搭配毛绒香氛挂饰和NFC语音卡,让滚珠不只是随身香氛,也成为身体光泽装饰和礼赠体验的一部分。
这与品牌此前通过面膜、护肤产品建立的视觉审美和女性消费人群存在一定关联。相比单纯推出一支小规格香氛,品牌尝试通过香气、珠光和礼盒组合,增加产品的感官价值。
老牌美妆品牌百雀羚也在2026年备案了“百雀羚灵珑光漾滚珠香氛油”,说明传统美妆企业同样开始关注这种轻量化的香氛形态。但备案只是产品布局信号,不能直接等同于上市后的销售表现。
从经营角度来看,滚珠至少承担三种不同任务。首先降低了新客尝试的门槛,通过较低的购买金额,让消费者尝试不同香型。其次,满足了通勤、办公、旅行等场景下随身补香的需求;此外,还可以通过挂饰、收纳袋、礼盒等设计,提高产品的组合吸引力。
但有一个问题不能忽略:规格变小,并不意味着消费者会更快买第二瓶。如果消费者每天只使用少量滚珠香氛,一支10mL产品仍可能使用较长时间。品牌需要观察的是实际消耗速度、复购周期,以及滚珠是否带来了原本不会购买正装的新客。
因此,滚珠更适合被当作香型经营工具:让新客以较低总价进入,让老客获得随身选择。品牌应把“新客首购”和“老客补香”分开统计,再观察这些人在一定周期内的累计购买金额与贡献。
护发喷雾:香氛能否成为附加价值
头发其实是一个容易被忽视的用香部位。头发会吸附环境中的气味,尤其是通勤、聚餐、火锅等场景之后,消费者可能希望快速改善发丝气味。但普通香水直接喷在头发上,未必能满足消费者对轻盈、柔顺和护理的要求。
这就给护发喷雾留下了空间。与香水相比,护发喷雾需要考虑更多头发护理问题:喷后是否黏腻、是否影响发丝蓬松度、是否容易造成油腻感,以及能否与原有护发产品叠加使用。
国内品牌且初的产品布局,提供了一个比较有代表性的思路。作为功效护理品牌,且初已经建立发油和发喷产品家族。根据产品详情页描述,发喷家族主打「一喷柔亮的香水级护发喷雾」,并加入发丝同源蛋白和高纯度马鲁拉油,试图兼顾发丝修护、柔顺与香气体验。
这意味着,消费者购买它的理由并不只是头发香,而是希望在喷洒之后,同时获得顺滑、柔润和轻盈的使用感。
另一边,观夏也在2026年推出“裸·身体香氛护理系列”,将原浆沐浴液、凝脂体乳、发丝香露、奶润香体喷雾和护手凝霜放入同一产品体系。对于以香氛为核心的品牌来说,这种延伸方式意味着香气不再只服务于香水消费,而是可以进入身体清洁和日常护理流程。其中,发丝香露承担头发用香的需求,与身体香氛产品共同构成更完整的产品组合。
两种品牌的切入点并不相同。且初是从已有的护发需求出发,将香氛作为护理体验的升级;观夏则是从已有的香气认知出发,尝试将香氛延伸至身体护理。
这也反映出香氛与护发结合的两种经营可能:一是以护理为主、香气为附加价值,适合已有洗护用户和供应链的品牌;二是以香气为主、护理体验为补充,适合已经具备香型辨识度的香氛品牌。
不过,护发喷雾也面临一个实际问题:消费者已经有洗发水、护发素、护发精油和免洗喷雾,是否愿意再增加一步?如果产品只是让头发短暂变香,却没有在发丝顺滑度、蓬松感或使用便利性上带来额外价值,消费者很可能会认为它并非必需品。
对洗护品牌来说,更值得优先尝试的不是单纯增加一款香水,而是在原有护发产品中建立香氛与护理的结合。品牌需要验证的,是香气能否带来新的购买理由,同时又不牺牲护发产品最基础的使用体验。
空间喷雾:先算使用时点
空间喷雾的消费逻辑,与前面几种载体有所不同。它并不直接作用于人体或衣物,而是通过香气改变某个空间的感受。消费者可能在整理房间后喷洒,也可能在待客、阅读、休息或睡前使用。因此,空间喷雾的购买理由通常包括空间氛围、气味偏好和即时使用便利性。
与持续扩香的无火香薰相比,空间喷雾需要消费者主动想起、主动操作;与织物护理相比,它又未必有同样增香、除味等明确的功能任务。对于品牌来讲,如果只讲“提升生活品质”,就很难建立固定使用时点。
而且,这类产品是自用还是礼赠,品牌要传播的内容也不一样。自用要说明喷在哪里、何时使用、香气强度如何控制;礼赠要解决香型接受度、包装和价格带。
线香与蜡烛则更适合承接居家闻香、陈设与仪式体验,它们的燃烧时长是可量化的,使用时点也相对固定。对于这一类产品,合理的增长目标可以是礼赠季表现或套组购买,不能统一套用快消品式的补货预期。需进一步区分礼赠订单与自用补货,避免把节日销售高峰理解为全年稳定需求。
对品牌来说,空间喷雾更适合有家居审美、礼赠渠道与香气表达能力的品牌。业务目标应先围绕具体消费时点建立,不宜仅凭居家香氛市场增长就设定高频补货预期。

先选生意
再选载体
从以上案例可以看出,四种香氛载体虽然都在销售香气,但它们解决的问题、对应的消费预算以及品牌需要具备的能力并不相同。对于中国品牌而言,真正重要的不是哪种载体最受关注,而是现有业务能否支撑它。
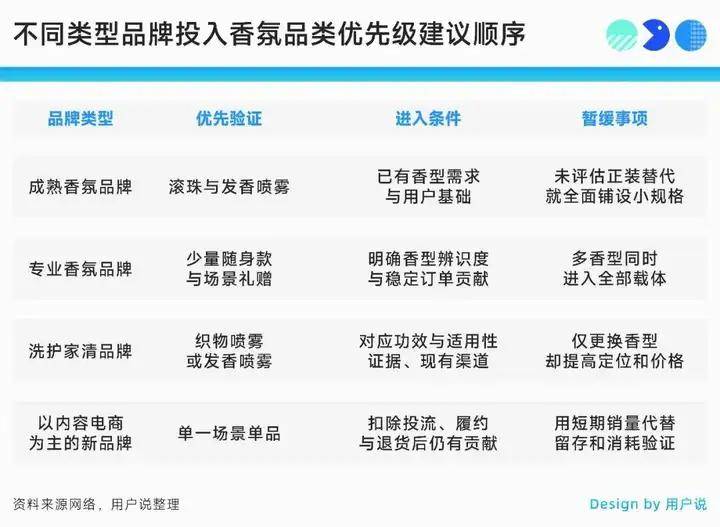
香氛市场仍然有机会,但品牌不应该把新载体理解为简单增加SKU的方式。滚珠可以降低尝试门槛,护发喷雾可以连接头发护理需求,织物喷雾可以进入衣物护理,空间喷雾则有机会融入居家生活。它们带来的不是同一种增长
对于品牌而言,下一步需要想清楚的,是自己究竟想获得新客、提高客单价、增加产品连带,还是创造新的使用频次。不同目标,对应不同的产品形态和经营方式。
消费者不会因为品牌多推出了一瓶喷雾,就自然增加一次购买。只有当产品真正解决了一个日常问题,或者提供了原有产品无法替代的体验,香氛才能从一种新形态,变成消费者生活中愿意持续购买的东西。换一个瓶子不难,难的是让消费者觉得,这一次购买确实有必要。
作者 | Alicia
编辑 | 江小羊
视觉 |七七