那年的春晚,一首《常回家看看》如同春风拂过,瞬间点亮了陈红的名字,也温暖了无数游子的心。 歌曲里的家,是无数人共同的乡愁,而这首歌带给陈红的,远不止是名气,更是一份沉甸甸的公众记忆。 如今,二十余年已逝,那个舞台上的身影,已不再仅仅是熟悉的面孔。 与商人李军长达十余年的婚姻,以及随之而来的企业纠纷,让这个曾经的歌者,再次置身于新闻的漩涡之中。
围绕陈红的这场风波,需要冷静地拆解,细致地审视。 首先是她的演艺道路,经历了怎样的起伏?其次,离婚时涉及的那些企业股权,究竟如何安排?最后,那些诸如此类的12亿元、数十亿元的资产指控,又指向了何方? 简单地将这些要素堆砌成一个故事,容易在未经证实的传言中迷失,也容易忽略这场纷争背后隐藏的复杂性。
很多人只记得《常回家看看》,却忽略了陈红在走红之前,早已接受过系统的音乐专业训练,并进入专业文艺团体深耕。 正是那首与生活息息相关的歌曲,在1999年激荡了整个流行音乐市场,它不需要过度包装的明星效应,只需要一句句打动人心的歌词,就能与听众产生强烈的共鸣。 2001年,陈红与北京亚之杰集团的经营者李军喜结连理,育有一子。 李军的业务触角延伸至汽车销售、投资、房地产等多个领域,代理过不少知名汽车品牌。 令人惊讶的是,2025年媒体对旧有资料的梳理显示,截至2014年,李军已陆续创建多家亚之杰系列公司,其实缴注册资本累计超过3亿元。 然而,注册资本,不过是企业财务报表中的一个数字,它并不能等同于企业的全部资产,更不能代表股东能够自由支配的现金。
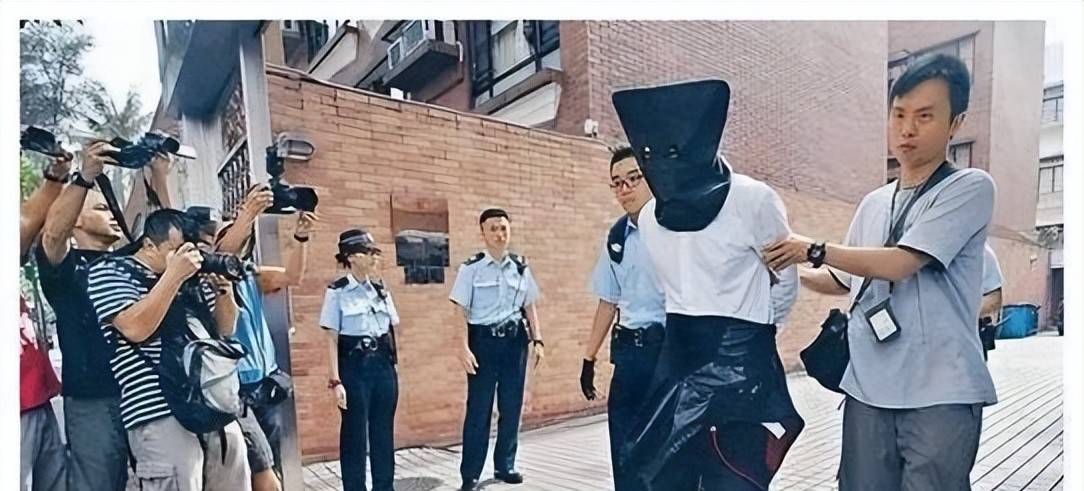
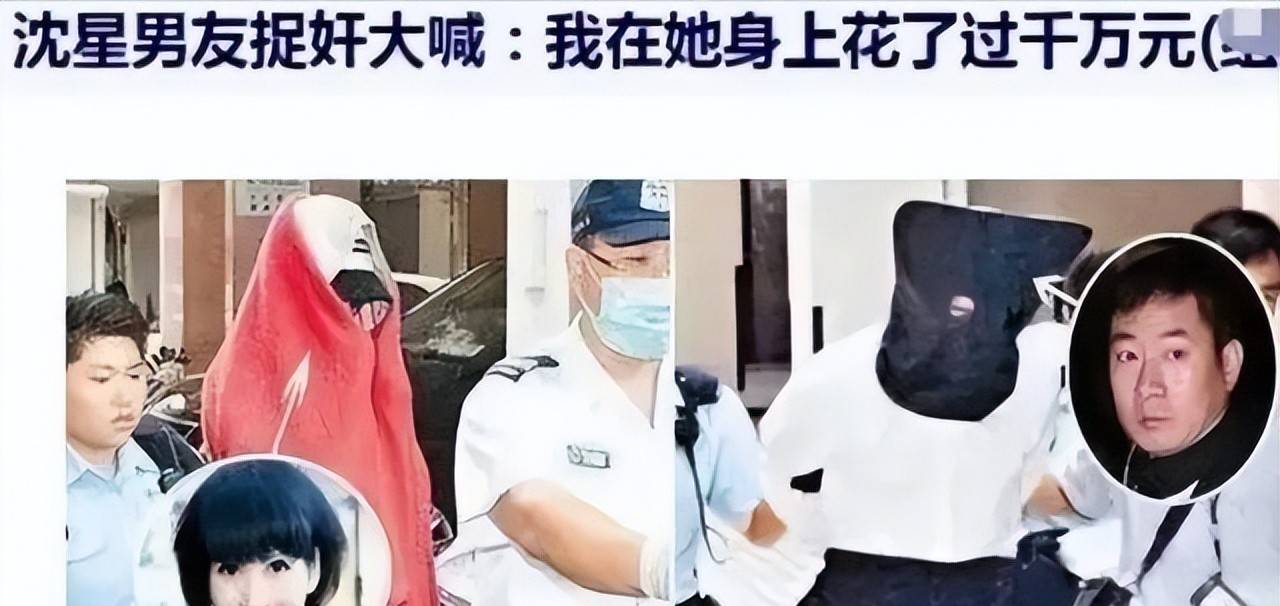
这段婚姻,最终还是埋下了隐患。 2013年,李军因闯入香港女主播沈星的住所而卷入一场刑事案件, 最终被判处六个月监禁,并处以缓刑和赔偿。 仅仅一年后,2014年3月,陈红与李军办理了离婚手续。 尽管婚姻关系已解除,但他们之间的经济联系却并未完全断开,多家企业的股权、经营授权和资产管理,依然牵绊着彼此。

随后,2014年3月3日,双方签署了一份《股权转让协议书》。 据2016年新华网援引《新京报》的报道,这份协议涉及了李军名下九家公司的股权,涵盖了亚之杰广告、亚之杰投资和亚之杰置业等核心企业。 争议的焦点,在于协议第8.5款中关于股东权利和经营管理权授权的条款。 李军认为,这些授权存在问题,而陈红一方则坚称协议具有法律依据,由此拉开了双方围绕合同效力和企业控制权展开的诉讼序幕。
这份协议为何会引发如此持久的争执?因为股权与经营权,是两个截然不同的概念。 股权赋予股东依法享有的收益和表决权,而经营权则涉及企业日常运作的具体权限。 甚至连公司公章、营业执照、银行账户和财务凭证,都分别对应着不同的管理环节。 即使离婚协议对股权作出了明确的安排,也并不意味着后续发生的每一笔交易都会自动生效,更不能允许任何一方绕开公司章程和法律程序,随意处置企业资产。
时间线继续向前,2015年6月,李军开始通过网络公开指控陈红,声称对方伪造签名、变更股权登记并操控公司资产。 2016年初,相关诉讼进入公众视野。 陈红的代理律师迅速作出回应,否认了李军的指控,认为这些起诉缺乏事实和法律依据。 这起事件的性质,也因此不再局限于简单的夫妻财产分配,而是涉及合同效力、公司治理和相关文件真实性等一系列复杂的法律问题。
2017年,这场争议迎来了重要的司法节点。 紫牛新闻在2025年9月25日的报道中提到,法院在2017年3月20日作出一审判决,确认李军解除相关合同的行为有效,并裁定双方协议第8条第5款所涉及的委托合同关系自2016年4月8日起解除。 然而,陈红提出上诉,案件继续审理。 需要明确的是,法院对委托合同关系的解除裁决,并不等同于承认李军提出的所有资产侵占指控都已成立。
尽管如此,双方的争执并未停止,围绕企业控制权和相关法律责任的争论,持续不断地在新闻报道中浮现。 2025年9月19日,李军再次公开实名举报,声称陈红及其同伙在婚姻存续期间和离婚后,通过伪造文件、变更股权、处置资产等手段,侵犯了亚之杰集团及其个人的权益。 他将涉案金额描述为数十亿元,并提出了多项具体的指控。
这便是12亿元说法的由来,需要仔细甄别。 过去网络上经常流传着12亿元的数字,但2025年公开报道中,李军的指控已经涉及了多种不同资产、债权、融资和交易。 他声称,部分债权主体被变更,公司资产遭到处置,还存在融资和关联交易等问题。 债权金额、融资金额、资产估值和实际损失,是不同的财务概念,不能简单地加总,更不能将某笔12亿元的债权,直接等同于有人拿走了12亿元现金。
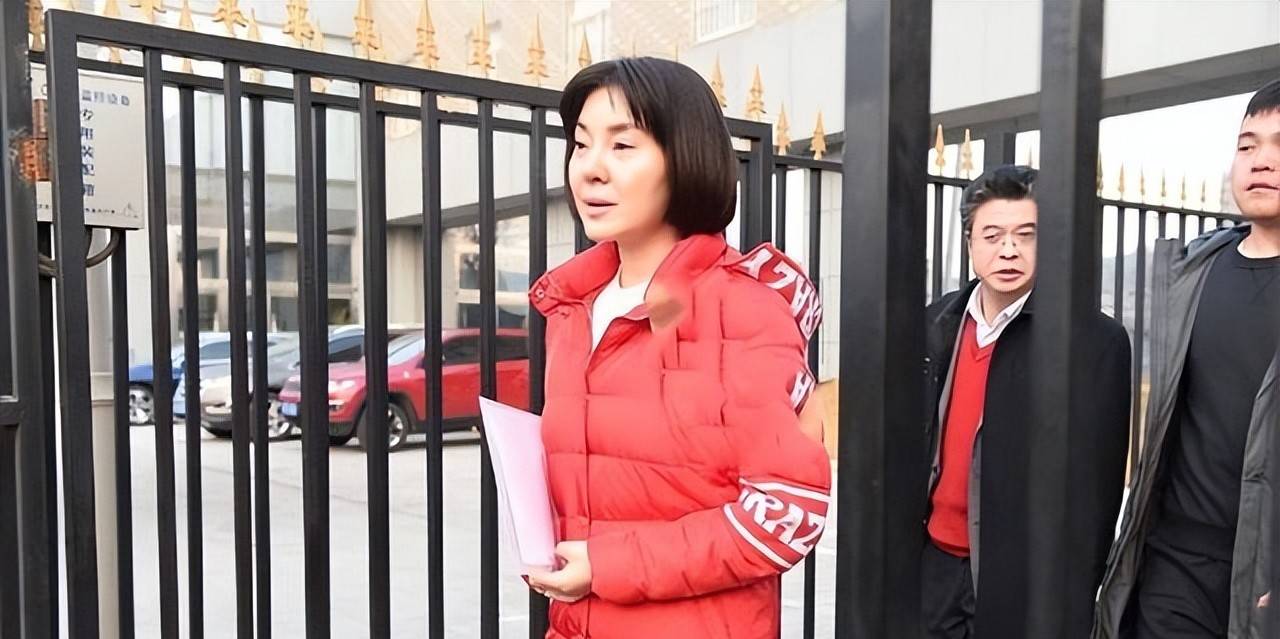
更为重要的是,2025年公开报道还揭示了双方对于企业经营困难的原因存在不同的解释。 李军认为,企业资产受到不当处置,而陈红一方的代理律师则对他的新一轮指控表示质疑,并表示相关判决可以公开查询。 同样,陈红方面也曾对企业经营下滑的原因给出过另一种解释。 也就是说,即便亚之杰部分业务出现衰退,也不能仅凭企业经营结果就认定某一方实施了违法行为,还需仔细核对每一项交易的合同、资金流向、授权文件以及司法裁定。

从企业经营的角度来看,这场纠纷还隐藏着一个容易被忽略的问题:当公司控制权发生变化时,原有业务关系能否得到维持? 汽车经销商的经营,依赖品牌授权、库存周转、售后服务、员工团队、银行授信和供应商合作等诸多因素。 一旦股东之间的争议长期化,企业管理层变动、资金被冻结或者合作伙伴重新评估风险,都可能对日常经营造成冲击。 这些因素相互交织,但究竟有多少损失是由哪一项因素造成的,仍需要企业财务资料和司法调查来给出明确的答案。
时间来到了2025年9月27日,陈红在个人社交平台发文,分享了自己对爱情、婚姻和责任的看法。 这份表态,是在新一轮舆论争议爆发期间,她公开表达的态度。 然而,这并非是对所有指控逐项作出的法律答辩。 公众既不能将她的文字解读为承认对方的指控,也不能因为她没有在社交平台上逐条回应,就轻易认定指控已经成立。 责任的归属,需要依靠证据和程序,而非仅仅依赖对当事人语气和言辞的解读。 截至2026年10月19日,公开的资料仍然不足以证明围绕12亿元及数十亿元资产的全部指控已经获得司法机关的确认,更不足以断言所有相关争议都已彻底结束。 尽管部分网络媒体持续报道陈红的家庭生活和个人动态,但这些照片、短视频或演出消息,仅仅说明她依然有公开活动,并不能证明相关财产纠纷已经得到解决。 至于她目前的经济状况,在缺乏可靠的财务资料的情况下,贸然做出判断是不明智的。
再回到陈红的演艺生涯,《常回家看看》至今仍是许多观众心目中的经典之作。 经典作品拥有相对独立的生命力,演唱者的个人争议并不会自动抹去作品的传播价值。 然而,公众对歌手的评价,也不会永远停留在某次春晚的掌声里。 当私人生活与企业经营纠纷进入公众视野,公众人物需要面对的,不仅仅是名气带来的关注,还有事实核查、法律责任和个人声誉之间复杂而微妙的关系。

这起事件也为企业经营者敲响了一记警钟:如果婚姻中的财产安排涉及多家企业,务必明确股权归属、经营授权、印章保管、财务审计和债务承担方式。 重要文件应当有完整的签署记录,重大资产处置应严格遵循公司章程及法定程序,银行账户和财务凭证也需要建立规范的管理机制。 制度或许无法杜绝所有争议的发生,但却能最大限度地减少事后无法核对的风险。
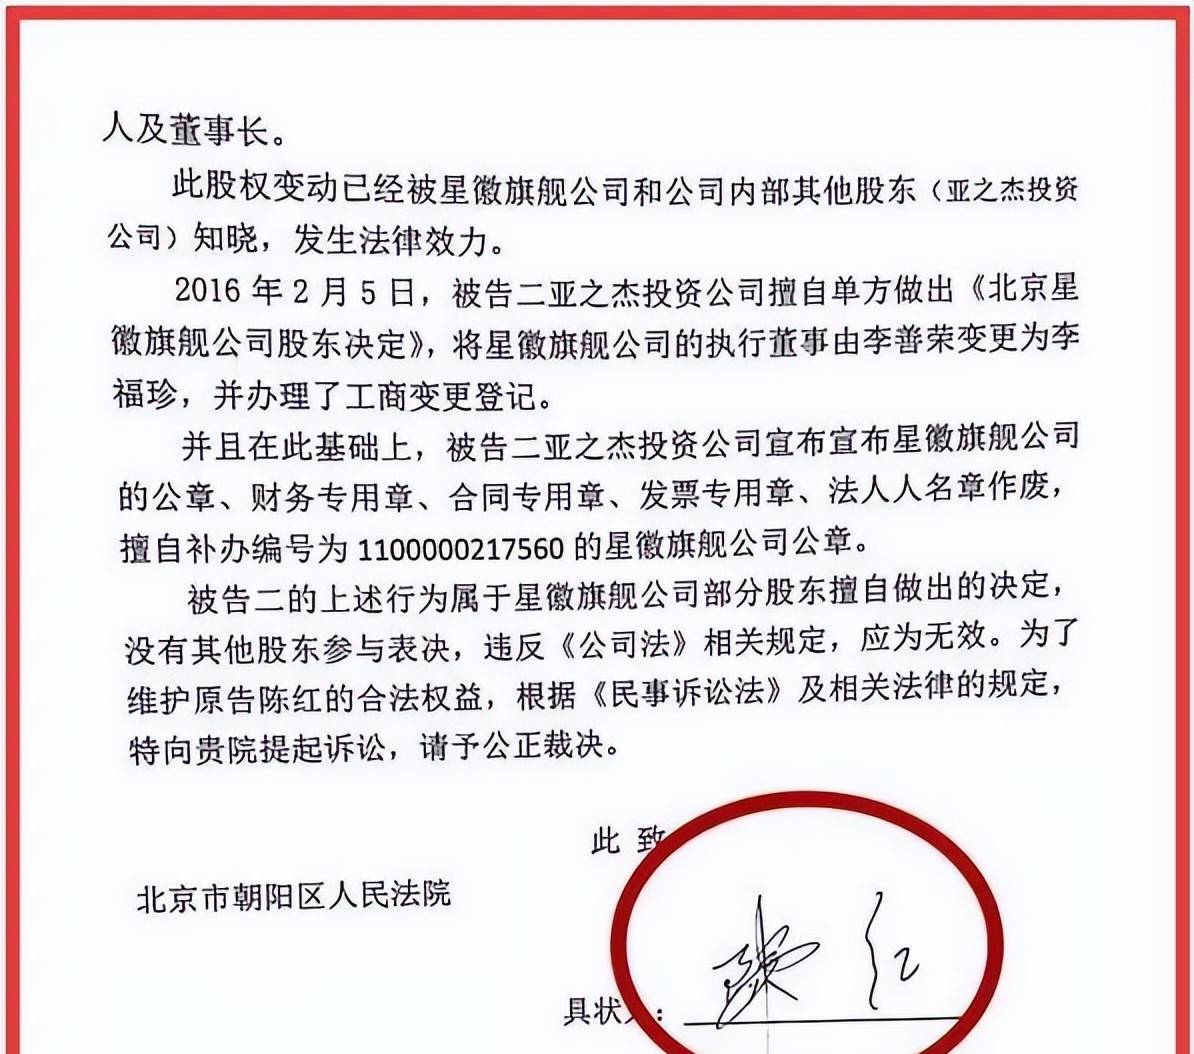
最终,究竟应该将哪些责任归于陈红和李军,仍需回归到每一项具体事实的考证。 如果有人认为签名遭到冒用,可以通过司法鉴定进行核验;如果有人认为公司资产被不当处置,需要追查交易背景、资金去向和实际损失;如果相关指控缺乏依据,当事人也有权通过法律途径维护自己的名誉。 不同案件、不同交易不能混淆视听,更不能用一项合同纠纷的裁判代替对其他指控的审查。
从1999年凭借一曲歌曲走红,到2014年离婚,再到2015年及之后持续不断的企业股权争议,陈红的人生轨迹发生了显著的变化。 今天,她依然被公众所铭记,一方面是因为歌曲所带来的影响,另一方面也是因为多年来未能完全厘清的财产纠纷。 真正值得我们期待的,不是网络上谁的说法更具煽动性,而是相关事实能否被完整地核实,争议能否依法得到公正的处理。 唯有将证据、法律结论和个人评价清晰地区分开来,才能对这段复杂的故事做出更为接近真相的判断。