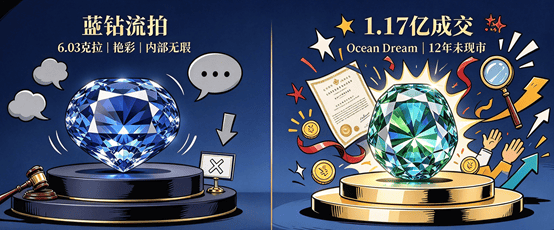
科技赢家说10 月 12 日讯,日内瓦苏富比高级珠宝拍卖夜,一颗 6.03 克拉枕形艳彩蓝钻静静陈列在展台之上,它内部无瑕,产自南非传奇库里南矿,拍卖行给出 900 万至 1230 万美元的估价。落槌一刻,全场无人出价,这颗顶级蓝钻最终流拍。
就在同年,大洋彼岸的美国宝石贸易协会(AGTA)早早关上了另一扇大门:自 2025 年图森珠宝展起,参展商禁止在展会展示实验室培育钻石及相关珠宝。官方对外说辞是“消除买家困惑”,而协会董事会成员的表述更为直白:培育钻石已经彻底打乱天然钻石的市场生意。
一颗顶级天然蓝钻遇冷流拍,一场西方主流珠宝展会将培育钻石拒之门外。两件事同期发生,指向同一个核心变化:当河南工厂可以稳定 “种出” 高品质钻石,深耕钻石行业多年的旧秩序制定者,开始感受到强烈冲击。

蓝钻为什么卖不动了?
这颗流拍的蓝钻,放在传统珠宝评价体系中属于顶尖藏品。它是 IIb 型钻石,依靠微量硼元素形成独特蓝色,这类天然钻石在自然界占比不足 0.1%,兼具库里南矿出身、内部无瑕、艳彩等级多重光环。若是放在五年前,这种级别彩钻,本会是拍卖行里的热门拍品。
但 2026 年高端珠宝市场逻辑已经悄然改变。苏富比事后称仍在对接意向买家,希望尽快为这颗钻石找到藏家,可这句话无法掩盖现实:天然彩钻与生俱来的 “不可替代” 叙事,正在慢慢褪色。如今河南企业能够稳定产出同等艳彩、同等净度的大克拉培育彩钻,价格却仅为天然钻石的一小部分,买家的消费判断自然随之改变。
同期佳士得成交的 “Ocean Dream” 蓝绿钻,折合人民币成交价约 1.17 亿元。两者最大差别在于稀缺叙事:这枚蓝绿钻是史上最大艳彩蓝绿钻,十几年未曾现身市场。钻石稀缺价值的锚点,已经从宝石本身,转向独一无二的收藏故事。缺少传奇故事加持,即便品质完美的天然蓝钻,也会面临市场冷遇。
AGTA 关上的那扇门
对比拍卖市场的行情起伏,AGTA 出台的展会禁令,释放出更强的行业信号。 2024 年 4 月,AGTA 董事会修改展会规则,规定从 2025 年图森展开始,参展商不得展示、销售任何人造宝石,包含实验室培育钻石。协会CEO 解释,AGTA 创立于 1981 年,核心服务天然彩宝石批发商群体。
站在协会立场,保护所属商家利益,逻辑看似通顺,但禁令出台的时间点耐人寻味。2024 年恰好是河南培育钻石产能爆发、大克拉彩钻技术接连突破的一年。AGTA 官方文件反复提及 “买家困惑”,声称消费者难以区分天然与培育钻石。可解决方式并非完善标识区分,而是直接把培育钻石逐出展厅。
后续的动作更进一步。2026 年,AGTA更新行业道德准则,要求会员描述人造宝石时,必须使用 “合成” 一词,不允许单独使用 “实验室培育”。与此同时,世界珠宝联合会 CIBJO 也计划修改行业蓝皮书,删除 “实验室培育钻石” 说法,统一归类为 “合成宝石”。命名权之争从来不是简单文字游戏。将 “培育” 改为 “合成”,本质是在消费者心中划出界限:一边是天然原石,一边是人工制造品。
河南做了什么,让规则制定者如此紧张?
答案藏在河南柘城的生产车间里。 培育钻石和天然钻石拥有完全相同的化学成分、晶体结构与光学特性,唯一差别,只是形成环境:天然钻石在地下历经数亿年地质作用形成;培育钻石在专用压机中,短短两三周就能生长完成。 主流有两种制备工艺:HPHT 高温高压法,把石墨与晶种放置在 1300 至 1500℃、5 至 7 吉帕高压环境,碳原子在催化剂作用下层层附着晶种,长出钻石;CVD 化学气相沉积,则在真空腔体中利用微波分解含碳气体,碳原子持续沉积在种晶片上完成生长。
这项技术本身并非新鲜事物,真正改变市场格局的,是国内的生产规模与成品品质。2025 年,中国培育钻石毛坯产能约 2520 万克拉,占据全球 63% 份额,绝大部分产能来自河南。仅柘城一县,产量就占到国内六成以上。力量钻石曾依靠 HPHT 技术培育出 156.47 克拉原石,经国际机构鉴定,创下全球最大人工培育钻石单晶纪录。
产能、技术双双落地后,定价逻辑彻底改写。培育钻石成本仅为天然钻石的 1/10 到 1/5,成本差距还在持续拉大。AGTA 禁令里那句 “培育钻石在市场上引起的风波”,道出行业深层焦虑:当钻石可以工业化量产,天然钻石耗费数十年搭建的稀缺溢价根基,正在松动。
腾飞的另一面
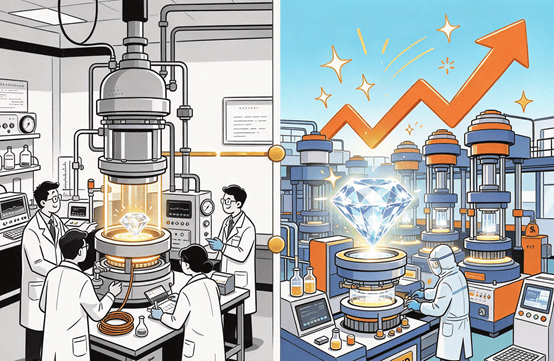
中国和人造金刚石的渊源,最早可以追溯到 1963 年。代号 “121” 的科研课题组,在郑州日夜攻关,造出国内第一颗人造金刚石。最初研发目标并非珠宝首饰,而是给工业制造打造 “坚硬牙齿”,供给航空航天、地质钻探、精密加工等场景。柘城最早依靠金刚石微粉产业起步,微粉产量与出口量占全国 90% 以上,之后产业链持续向上突破,从微粉、单晶,一路做到宝石级培育钻石。
六十年沉淀,产业已经成型。全球每十颗培育钻石,七颗产自河南。但短板同样明显:下游产业链话语权依旧掌握在外方手中。国内负责毛坯生产,印度承担切磨加工,品牌、终端零售渠道与溢价空间大多被海外把持。AGTA 的展会禁令、CIBJO 的术语修改,都在提醒行业:产能领先,不等于拥有行业规则的制定权。
流拍的蓝钻与展会禁令,其实是同一事件的两面。一边是传统天然钻石行业的防守:依靠命名定义、展会准入门槛,用 “天然 / 合成” 二元划分,抵御培育钻石带来的冲击;另一边是国内新产能的突围:凭借规模化生产、成本优势与持续迭代的技术,持续抢占市场空间。
钻石的价值故事,从来不止关乎碳元素。它本质是一场定义权博弈:谁能定义珍贵?当同等闪耀、价格更低的培育钻石出现,维持百年的价值叙事,还能坚守多久。河南培育钻石产业的崛起,正在迫使整个珠宝行业,直面这个问题。