阳光电源预计明年储能出货接近翻番 储能业务快速增长。今早,阳光电源发布了投资者关系活动记录表,详细披露了前三季度储能业务情况。数据显示,2026年前三季度,公司实现营收488.63亿元,同比下降26.41%;净利润65.99亿元,同比下降44.46%。整体毛利率从去年同期的34.9%降至33.5%。
从环比来看,第三季度收入从第二季度的153亿元增长至约179亿元,但净利润从29亿下降至13.4亿元,毛利率也从38%降至29%。主要原因是电芯成本上涨、出口退税率下调及消费税等因素影响。期间费用合计78亿,主要是加大了电力与工商业储能、AIDC、地面光伏、渠道业务等核心产品的研发投入,研发费用增长4亿多。财务费用为5亿,同比增加6.2亿,其中汇兑损失增加近10亿,主要是欧元和美元贬值所致。应收账款期末为218亿,较年初减少17亿,较半年末增加9亿,Q3应收账款周转天数较Q2缩短约20天,周转效率有所提升。存货期末为410亿,较年初增加137亿,一方面是光储业务基于订单交付计划,销售库存有所增加;另一方面是新能源电站项目仍处于建设过程中,开发投入增加。
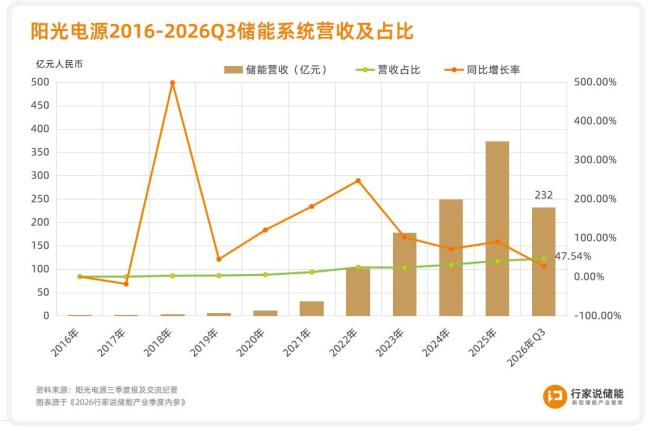
在储能业务方面,前三季度储能收入232亿元,同比下降。第三季度单季储能收入环比增长14%至77亿元,低于季度出货增速,主要因为公司储能项目确收周期长以及去年同期沙特大项目集中交付。三季度确收主要是二季度之前的发货,三季度的发货将在未来几个季度逐步体现。储能毛利率从第二季度的34%降至第三季度的21%,受碳酸锂价格波动、出口退税、汇率、短期运费成本上涨等因素影响。
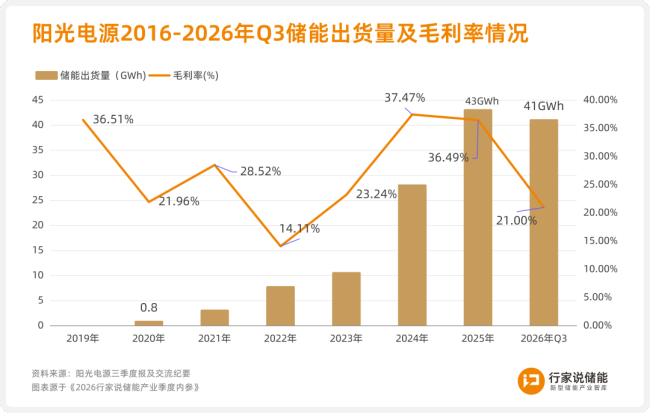
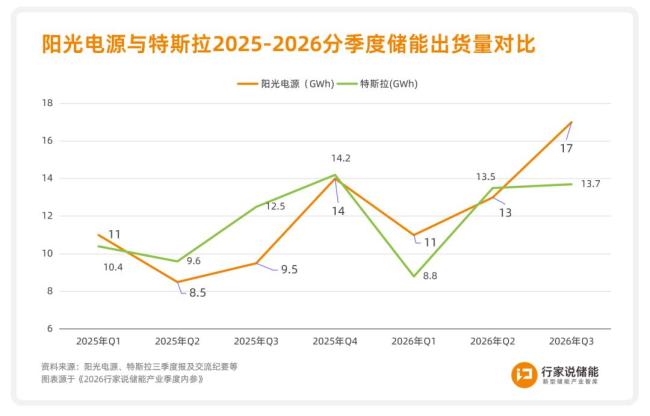
发货量方面,前三季度公司储能发货41GWh,比特斯拉同期36GWh多5GWh,同比增长43%。第三季度单季发货17GWh,环比增长24%,预计第四季度出货将持续攀升至20GWh以上,全年出货预计达60GWh。阳光电源认为,随着光伏风电进一步增长和数据中心的发展,储能灵活性调节资源的价值将逐步提升,预计2027年全球市场新增装机保守估计增速在30%以上,国内持续增长,海外增速超过40%。从目前订单来看,公司明年储能出货预期可能接近翻倍。
阳光电源还披露了SST的进展及规划:目前处于与客户紧密接触和产品验证阶段,预计明年6月发布35kV固态变压器,现在正在研发中,计划2027年至2030年陆续推出面向超充、光伏、风电、氢能电网场景的固态变压器,并在今年第四季度到明年陆续推出机架及板载电源、备电全栈预制数据中心和备电产品解决方案。
市场判断方面,阳光电源表示,前三季度国内储能装机约100GWh,而去年同期为70GWh左右,去年全年约170多GWh。整体来看,在市场机制、碳酸锂价格、政策促进、风光发电加速渗透以及电力市场化等因素驱动下,明年国内储能装机大概率继续上升,预计在200-300GWh之间。
对于欧盟近期对逆变器的限制措施与表态,阳光电源认为,欧盟最新表态明确对逆变器风险判定不针对特定国家,若需评判必须基于真实发生的产品风险、企业风险,评估是否对能源和国家安全构成影响。公司全球化和本地化也在推进,波兰工厂明年有望初步投产,规划年产20GW光伏逆变器及12.5GWh储能系统产能,贴近欧洲当地客户,满足市场化需求。阳光电源预计明年储能出货接近翻番 储能业务快速增长。