社保欠缴处罚有了全国统一尺度 新规细化罚款标准!11月1日起,《全国税务行政处罚裁量基准(2026年版)》正式施行,社保缴费违法行为首次被纳入全国统一的税务行政处罚裁量体系。用人单位欠缴社保且逾期不缴的,最高可处欠缴数额三倍罚款。
该《裁量基准》由国家税务总局发布,涵盖9类66项税务行政处罚事项,社保欠缴位列第30项。如果用人单位在规定期限内不缴或者少缴社保费,经税务机关责令限期缴纳后仍逾期未缴纳,将面临欠缴数额一倍以上三倍以下罚款,并按日加收万分之五滞纳金。
“一倍以上三倍以下罚款”的规定并非此次首创,2011年起施行的《社会保险法》第八十六条已有明确规定。新规的主要变化在于细化了罚则的具体执行标准,以前各地判罚标准不一,而新规从“欠缴金额”和“费额占比”两个维度进行了分档,实现了全国统一。
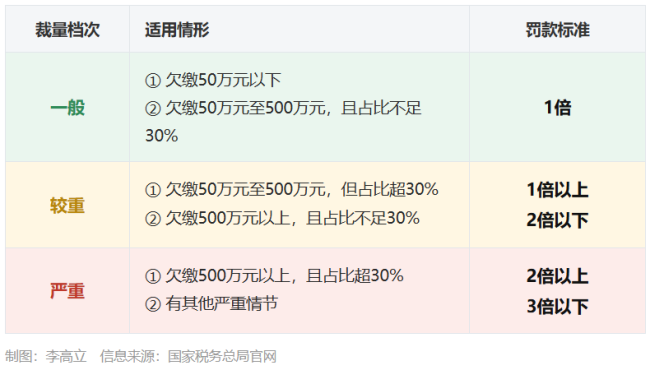
具体来说,欠缴50万元以下或欠缴50万元至500万元且占比不足30%的,处一倍罚款;欠缴50万元至500万元但占比超30%,或欠缴500万元以上且占比不足30%的,处一倍以上二倍以下罚款;欠缴500万元以上且占比超30%或其他严重情节的,处二倍以上三倍以下罚款。
劳动者发现社保账单与实际工资不符时,可以留存工资条、银行流水等材料,先书面要求单位补缴,协商无果可向税务部门或劳动保障监察机构投诉举报。
国家税务总局发布的《裁量基准》还包括税务行政处罚“轻微不罚”事项清单,但清单中的8项均为税务登记、发票类事项,不包括社保欠缴。这意味着社保欠缴一旦进入处罚程序,起罚即是1倍,没有免罚空间。