在1500公里内的航程中,高铁正在逐渐取代飞机成为主要的交通方式。三大航空公司亏损严重,而京沪高铁日均盈利超过3900万元。这不仅是航空业暂时遇冷的问题,更是一场路线之争。高铁在抢时间,飞机在守市场,乘客每一次购票都是一张无声的投票。
2026年第三季度,通常被视为航空公司的黄金窗口期,但国航、东航和南航的业绩却并不理想。国航单季归母净利润仅为2.71亿元,同比下滑92.64%;东航勉强盈利6400万元,同比减少98.19%;南航则直接亏损6.09亿元。收入增长未能转化为利润,客流增加也未带来轻松感。
同一时期,京沪高铁营业收入达到336.49亿元,归母净利润为107.16亿元,同比增长4.02%,净利率高达31.8%。这种稳定程度在交通运输行业中非常少见。京沪高铁管理着约2932亿元的总资产,但正式员工只有89人,这提醒投资者企业赚多少钱与养多少人并无直接关系。
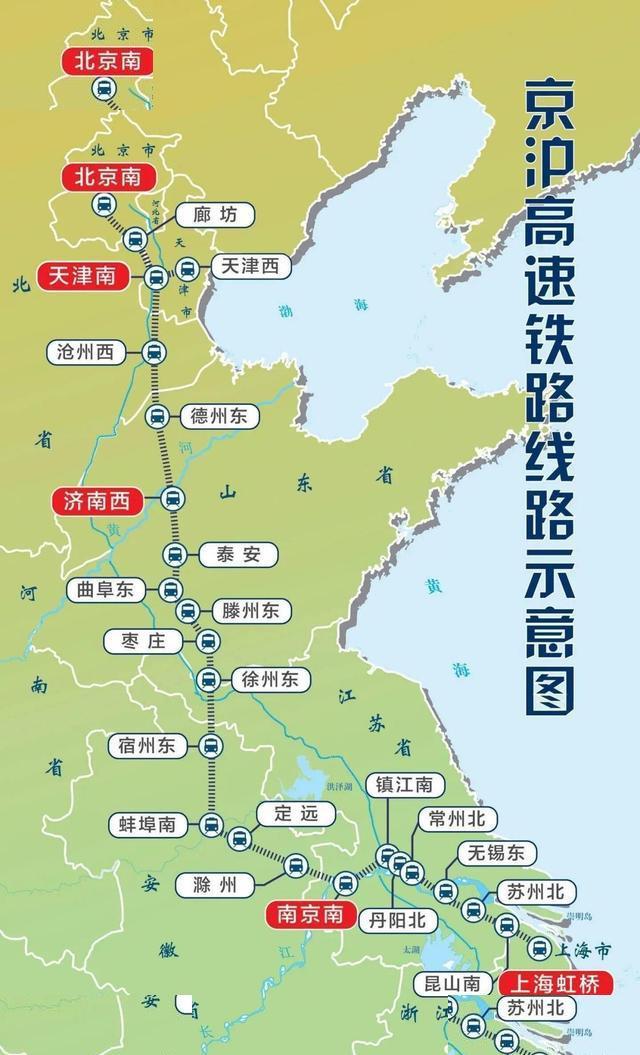
京沪高铁不仅通过卖车票赚钱,还向整个铁路网络收取使用这条线路的费用。其收入大致分为两类:一类来自本线客运,另一类来自路网服务。截至目前,后者占比已经超过六成。这种模式类似于高速公路运营商,只要列车持续通过,线路就持续产生收费。
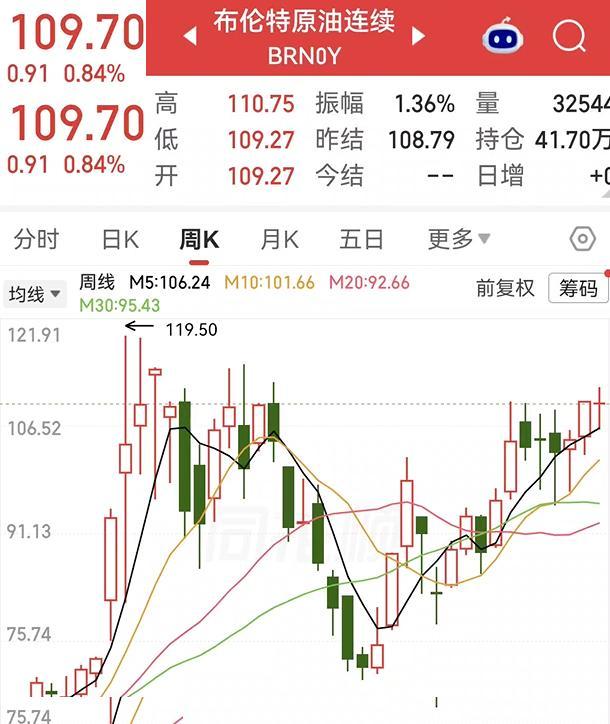
相比之下,航空公司没有这样的缓冲垫。航司卖的是座位,航班飞不满收入就少,需求走弱票价就要下调,航油价格上涨成本立刻上升。国际油价受地缘冲突、供应变化和汇率波动影响,经营者很难完全消化这些外部变量。
京沪高铁的成本结构则更为稳定。2025年,委托运输管理费、折旧、动车组使用费、能源支出四项合计占总成本的87.2%。线路运营、设备维护、车站服务等日常工作主要由北京局、济南局和上海局承担,京沪高铁自身更接近资产管理者和收益分配者,最繁重的人力环节被放进了铁路系统的协作网络,企业不必维持庞大的现场队伍。
这种模式并不意味着没有成本或经营压力,但成本波动幅度通常没有航空燃油那么剧烈,电力价格的可预期性增加了财务模型的稳定性。京沪高铁拥有路网收费机制,采用轻量管理方式,成本端没有完全暴露在国际油价之下,利润自然更容易保持平滑。
这场竞争的变化早在京沪高铁开通时就埋下了伏笔。过去人们常用800公里划分飞机和高铁的边界,距离较短时坐高铁,距离拉长后选择飞机。然而1318公里的京沪线路改写了这一经验,北京到上海的客运市场中,铁路份额从开通前的约33.5%上升到今天的55%左右,商务出行中的高铁占比更达到85%以上。
乘客不仅比较票价,还考虑其他因素。北京南站和上海虹桥站靠近城市核心区域,商务旅客不用把大量时间耗在机场接驳上。高铁提前二十分钟到站通常就能从容出发,列车准点更适合安排会议,车厢里还能打电话、处理邮件、开视频会。飞机的优势曾经是速度,高铁现在卖的是确定性。遇到雷雨、大雾、空域管制,航班延误和取消会迅速打乱一天的安排,机场安检、候机、摆渡和取行李也会拉长名义上的飞行时间。
高铁还在继续加速。时速350公里的复兴号已经将高铁的有效竞争范围推向1000至1500公里,若新一代CR450投入商业运营,时速达到400公里,京沪之间有望再缩短半小时以上,竞争边界可能延伸到1700公里。上海与广州、深圳之间的商务客流也将面临更直接的替代压力。
这不是一条线路的孤立变化。西十高铁开通后,武汉到西安的民航占比从15.8%降到7.2%,相关航班量接近减少一半。成贵、沪昆、郑渝等线路也出现过相近的分流现象。今年的价格变化进一步推动了这种分流。航油价格走高,燃油附加费上调,机票价格承受向上压力。高铁在5月宣布票价上浮20%,看起来也不便宜,但在不少核心商务区间,乘客比较的是票价、准点率、进出站时间和临时调整成本的总和。
南航管理层在业绩沟通会上承认,高铁分流中部市场出行需求对公司影响较大。国际航线仍是航空公司的重要空间,高铁不可能直接驶向海外,但三大航的国内业务体量依然很大,国际业务恢复带来的收益未必能快速填补国内航线在客流、票价和航班频次上的压力。
长距离旅行、跨境航线、时间型出行,航空仍有自己的位置。真正发生变化的是1500公里以内的核心经济带,商务客流的首选正在迁移,飞机被迫将主战场向更远的国内航段和国际市场移动。
一家公司亏损未必代表管理失误。三大航面对的是重资产、高固定成本、强周期和高波动的组合。飞机要维护,人员要配置,航线要保持,燃油要采购,市场疲软时票价无法无限上调。几个变量叠加起来,收入增长也可能只是更大的营业规模,并非更厚的利润。
京沪高铁依靠的是一条高密度线路、一套路网收费机制、相对稳定的能源结构和轻运营安排。企业承担的主要任务是资产效率与网络价值,而不是把每一个座位都拿到市场上搏杀。收入模式不同,抗风险能力自然不同。这才是从投资者角度看的核心矛盾:一边是靠客票和周期吃饭的航空公司,另一边是依托关键基础设施获得持续收费的高铁平台。表面上都在运送旅客,底层却是两种完全不同的生意。