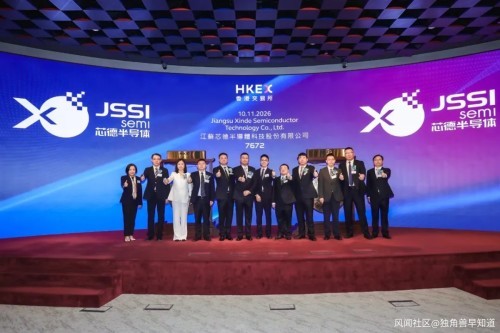
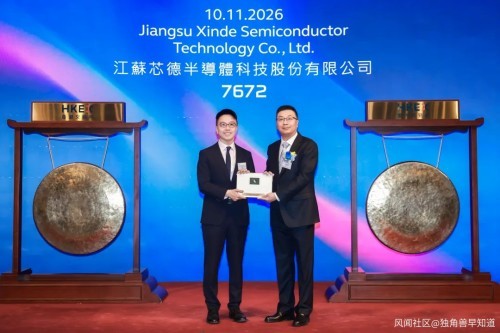
11月10日,江苏芯德半导体科技股份有限公司正式在港交所主板挂牌上市,华泰国际为独家保荐人。这是浦口开发区首家登陆港交所主板的企业,为区域集成电路产业集群高质量发展注入强劲动能。
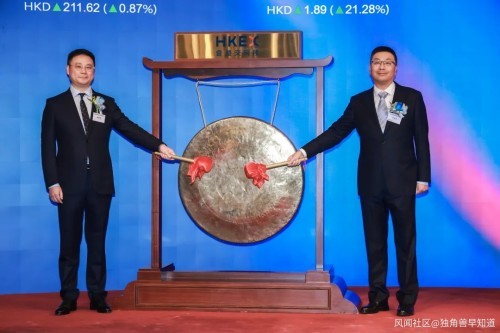
公司全球发售1.07亿股H股,香港公开发售占10%,国际发售占90%,最终发售价为每股8.88港元,全球发售净筹约8.82亿港元。其中,香港公开发售获9.84倍认购,国际发售获1.13倍认购。IPO引入的基石投资者包括广发基金、国惠(香港)控股有限公司和Maxwell Technology Pte. Ltd.。
开盘时,芯德半导体股价上涨20.50%,报10.70港元/股,市值达114.02亿港元。
芯德半导体的股东名单中,小米长江产业基金持股2.61%,OPPO创始人陈明永控制的巡星投资持股1.14%,联发科控制的Gaintech持股0.31%。创始人张国栋、潘明东、刘怡为一致行动人,合计控制约22.45%股份,为单一最大股东集团。
这种“产业资本+终端客户”的股东结构,在半导体封测行业中有其商业逻辑。对于终端厂商和芯片设计巨头而言,扶持一家具备先进封装能力的本土OSAT,意味着在产能紧缺或技术迭代时,能够获得更可控的供应链保障和更紧密的定制化协同。这些公司买入的是一个“股东+客户”深度绑定的产业接口。
本次IPO的基石阵容延续了这一逻辑。广发基金、国惠(香港)控股、Maxwell Technology三名基石合计认购约3.13亿港元,占全球发售股份的约三分之一。广发代表公募长线资金的定价认可,国惠带有地方国资背景,而迈为股份作为半导体设备商以基石身份入股OSAT,指向的是先进封装工艺与设备之间越来越紧密的协同开发需求。
财务方面,2023年至2025年,公司营收从5.09亿元增至8.27亿元,再突破10.12亿元,三年复合增速超过40%;2026年前四个月营收3.60亿元,同比增长17.4%。但同期净亏损分别为3.59亿元、3.77亿元和4.83亿元,2026年前四个月亏损1.62亿元;毛损率从2023年的-38.4%收窄至2026年前四个月的-17.9%。
负毛利意味着每卖出一单位产品,在扣除直接材料、人工和制造费用之后就已经是亏损的。亏损的主要原因是自2020年成立至2026年4月,公司初始资本开支总额约40.63亿元,主要用于生产设施的建设与扩充。庞大的折旧及摊销开支在产能爬坡期无法被充分摊薄,叠加扬州新基地2025年7月才投入运营,固定成本对毛利率形成了持续压制。
尽管如此,改善的轨迹是真实的。南京基地产能利用率从2023年的62.3%攀升至2025年的84.5%,2026年前四个月仍维持在80.0%。经调整EBITDA于2025年转正至8391万元,2026年前四个月继续录得4199万元,说明公司在折旧和摊销之前的经营层面已经开始产生正向的现金创造能力。
芯德半导体搭建了覆盖先进封装全技术分支的CAPiC平台,产品组合涵盖BGA、LGA、WLP、FC-QFN等先进封装,并推进2.5D/3D的量产能力。2025年,先进封装收入7.37亿元,占总营收的72.8%。但2026年前四个月,唯一实现正毛利的产品是最基础的QFN封装,收入1.2亿元,毛利率仅2.8%;高端品类如BGA、LGA、WLP则仍然处于负毛利状态。代表下一代封装方向的2.5D/3D产品,2025年全年收入仅24.4万元,占比不足0.03%,仍处于全流程验证和早期导入阶段。
公司在LPO-EIC与PIC-FC方向已完成客户全流程验证,2026年初具备量产能力,月产能1500片晶圆,并向客户导入20款产品。但从“验证通过”到“规模收入”,中间隔着客户放量节奏和良率爬坡的完整周期。
港股上市为芯德半导体提供了跨越负毛利鸿沟的资本弹药,但从“做一片亏一片”到“做一片赚一片”,需要每一个季度的产能利用率、毛利率和客户结构来逐步缩短差距。上市首日的开盘价是市场对“后摩尔门票”的第一次投票,挂牌之后的每一份财报才是对这张门票真实价值的持续检验。